2.1 1人当たりの課税価格は1億4025万円、税額は1946万円
相続税の申告があった被相続人1人当たりで見ると、課税価格は1億4025万円、税額は1946万円でした。前年の令和5年分は、課税価格が1億3891万円、税額が1930万円です。
同資料の定義では、課税価格は相続財産の価額に相続時精算課税を適用した財産や相続開始前3年以内の生前贈与の財産を加え、被相続人の債務や葬式費用を差し引いたものです。
相続税は、遺産の額が基礎控除額を超える場合にかかります。国税庁の案内によると、基礎控除額は「3000万円+600万円×法定相続人の数」です。
たとえば法定相続人が配偶者と子2人の3人なら、3000万円+600万円×3人=4800万円となります(LIMO編集部試算)。
2.2 相続財産でいちばん多いのは?現金・預貯金等が34.9%
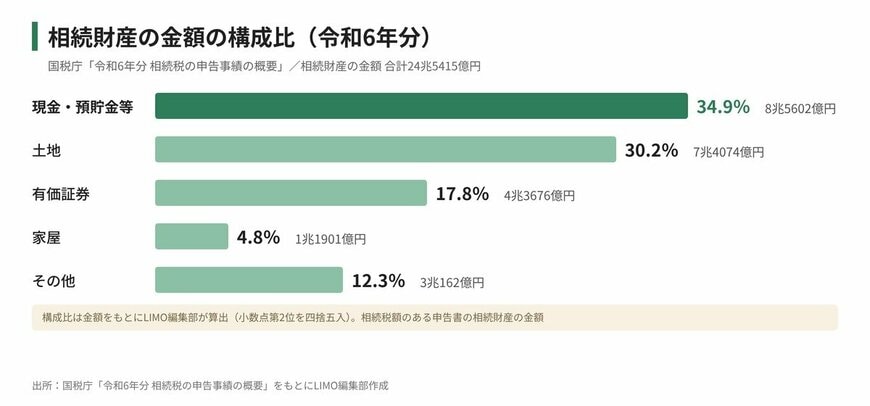
同資料では、相続税額のある申告書に記載された相続財産の金額も示されています。令和6年分の相続財産の金額は合計24兆5415億円で、内訳と構成比は次のとおりです(構成比はLIMO編集部算出)。
- 現金・預貯金等:8兆5602億円(34.9%)
- 土地:7兆4074億円(30.2%)
- 有価証券:4兆3676億円(17.8%)
- 家屋:1兆1901億円(4.8%)
- その他:3兆162億円(12.3%)
平成27年分は土地が38.0%、現金・預貯金等が30.7%で、土地の割合のほうが高くなっていました。その後は土地の割合が下がり、令和3年分からは現金・預貯金等が土地を上回っています(LIMO編集部算出)。
相続財産というと土地や家の印象が強いかもしれませんが、金額で見ると、もっとも大きな割合を占めているのは現金・預貯金等です。
現金・預貯金等の金額は、平成27年分の4兆7996億円から令和6年分は8兆5602億円と、約1.8倍に増えています(LIMO編集部算出)。預貯金は複数の金融機関に口座が分かれていることも多く、家族が口座の存在を知らないままでは、手続きに時間がかかるおそれがあります。
相続税がかかるのは亡くなった人の1割ほどですが、相続税がかからない場合でも、預貯金の解約や不動産の名義変更などの手続きは必要です。
まずは、どの金融機関に口座があるか、不動産の名義は誰になっているかを一覧にしておくと、相続税がかかるかどうかを基礎控除額と比べる目安にもなります。どこにどのような財産があるかを家族で共有しておくことが、話し合いの第一歩になるでしょう。