

2. 「変動10年」の既発債、適用利率はどう動いてきた?
変動10年の適用利率は「基準金利×0.66」で計算され、下限は0.05%です。財務省は、すでに発行された回号ごとに、利子計算期間と適用利率を公表しています。
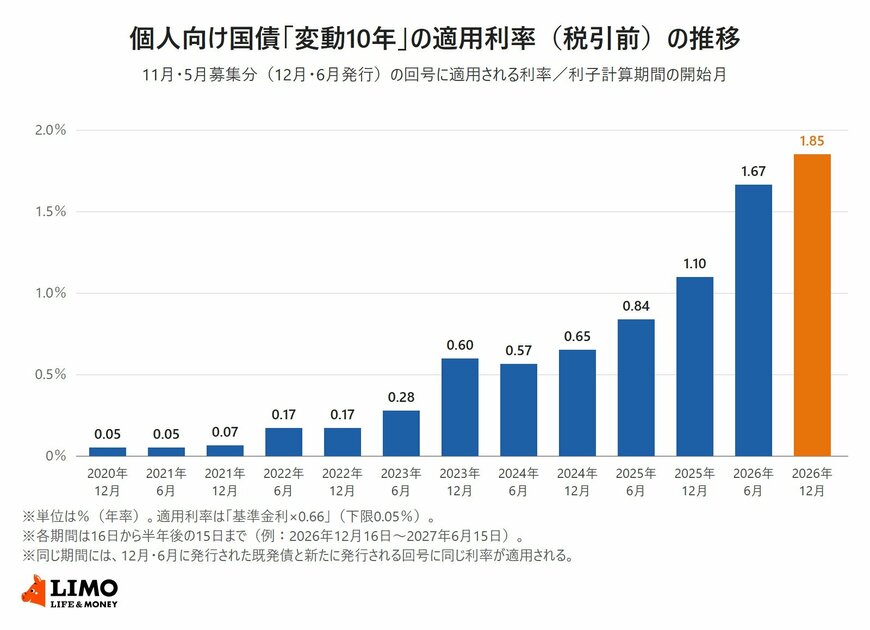
ここでは、11月募集分(12月発行)など、毎年5月と11月に基準金利が決まる回号について、2020年12月以降の適用利率を並べました。同じ期間には、既発債にも新しく発行される回号にも同じ利率が適用されます。
2.1 2021年までは下限の0.05%前後が続いた
2020年12月16日からの期間と、2021年6月16日からの期間の適用利率は、どちらも下限の0.05%でした。2021年12月16日からの期間も0.07%にとどまっています。
基準金利が低い時期には、変動10年を持っていても、適用利率は下限に近い水準が続いていたことになります。
2.2 2023年12月以降は上昇し、2026年12月からは1.85%に
その後、適用利率は2022年6月16日からの期間に0.17%、2023年6月16日からの期間に0.28%、2023年12月16日からの期間に0.60%と上がりました。2024年6月16日からの期間は0.57%と小幅に下がりましたが、その後は0.65%、0.84%、1.10%、1.67%と上昇が続いています。
2026年12月16日から2027年6月15日までの期間には、1.85%が適用されます。これは、11月募集分の第200回債の初回の利率と同じです。
3. 【試算】同じ11月募集分で、変動10年と固定5年の受取利息はどれだけ違った?
では、過去の11月募集分を100万円購入していた場合、変動10年と固定5年で受取利息はどのくらい違ったのでしょうか。財務省が公表している利率をもとに、2026年12月15日の利払いまでの受取利息(税引前)を試算しました。
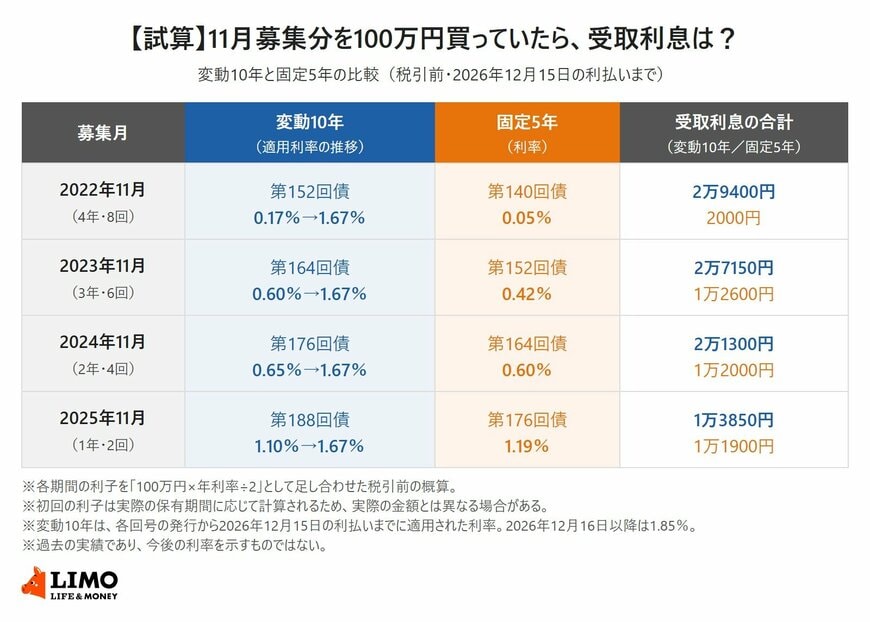
試算の結果は次のとおりです(変動10年/固定5年)。
- 2022年11月募集分(4年・8回分):2万9400円/2000円
- 2023年11月募集分(3年・6回分):2万7150円/1万2600円
- 2024年11月募集分(2年・4回分):2万1300円/1万2000円
- 2025年11月募集分(1年・2回分):1万3850円/1万1900円
2022年11月募集分の固定5年(第140回債)は利率が下限の0.05%で、満期まで変わりません。一方、同じ月の変動10年(第152回債)は0.17%から始まり、2026年6月16日からの期間には1.67%が適用されています。
2025年11月募集分では、固定5年(第176回債)の1.19%に対し、変動10年(第188回債)は初回が1.10%と低めでした。ただ、次の期間に1.67%へ上がったため、1年間の受取利息は変動10年のほうが多くなっています。
なお、試算は各期間の利子を「100万円×年利率÷2」として足し合わせた税引前の概算です。初回の利子は実際の保有期間に応じて計算されるため、実際の金額とは異なる場合があります。また、過去の実績であり、今後の利率を示すものではありません。
4. 固定か変動か、迷ったときに確認したいこと
ここまでの推移は、金利が上がってきた時期の結果です。変動10年は、基準金利が上がれば適用利率も上がりますが、下がれば適用利率も下がります。2020年から2021年にかけてのように、下限の0.05%前後が続く時期もありました。
一方、固定5年・固定3年は、購入した時点の利率が満期まで変わりません。2026年11月募集分では、固定5年が2.17%、固定3年が1.94%で、変動10年の初回の利率1.85%を上回っています。
4.1 お金を使う時期と、中途換金のルールもあわせて確認
個人向け国債は、発行から1年が経過すれば中途換金ができます。ただし、中途換金をするときは、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。発行後1年間は、原則として中途換金ができません。
満期は、変動10年が10年後、固定5年が5年後、固定3年が3年後です。お金を使う予定がある時期と、利率が見直される仕組みを比べながら、どの商品が自分に合うかを考えてみましょう。
5. まとめ
2026年11月募集分の個人向け国債の利率は、変動10年が1.85%、固定5年が2.17%、固定3年が1.94%です。変動10年の既発債の適用利率は、2021年までは下限の0.05%前後でしたが、その後は上昇し、2026年12月16日からの期間には1.85%が適用されます。
過去の11月募集分を比べると、金利が上がってきたここ数年は、変動10年の受取利息が固定5年を上回っていました。ただし、変動10年の利率は今後下がる可能性もあり、過去の推移がそのまま続くとは限りません。
確実に利子を受け取るには、満期まで持ち続けることが前提になります。中途換金をすると、直前2回分の利子に相当する額が差し引かれる点にも注意が必要です。
個人向け国債には、変動10年・固定5年・固定3年の3つのタイプがあります。利率の高さや過去の推移だけで選ぶのではなく、満期まで使わずに持ち続けられるお金かどうかを考えたうえで、どのタイプにするかを検討してみてはいかがでしょうか。



参考資料
和田 直子


