

3. 【試算】満期時の受取利息はいくら?
では、キャンペーン金利で預け入れた場合、満期時に受け取れる利息はいくらになるのでしょうか。
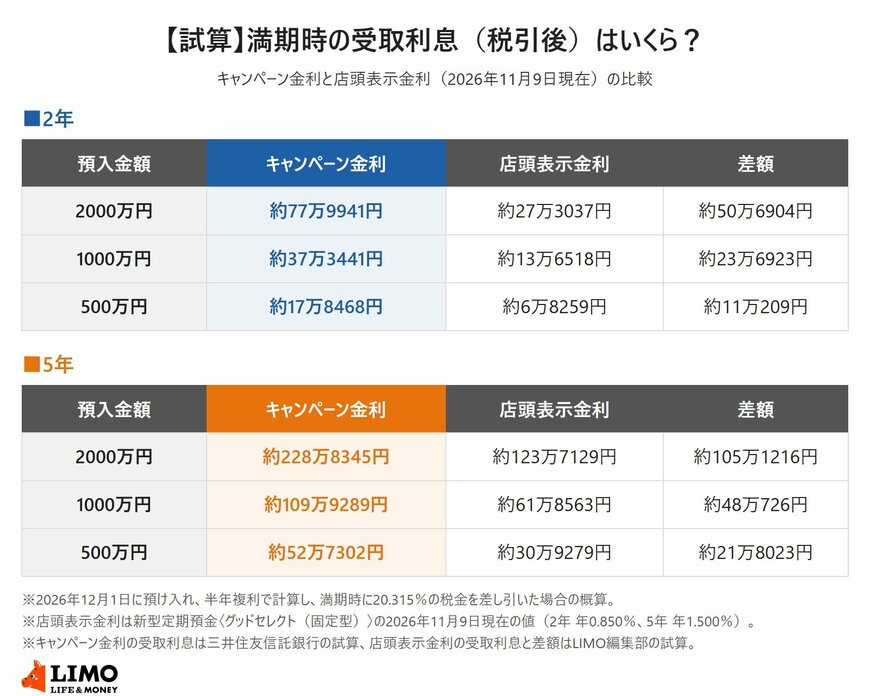
三井住友信託銀行は、2026年12月1日に預け入れ、半年複利で計算した場合の受取利息(税引後)の目安を示しています。あわせて、同じ条件で2026年11月9日現在の店頭表示金利(2年 年0.850%、5年 年1.500%)で預け入れた場合の受取利息を、LIMO編集部で試算しました。
3.1 2年の場合
- 2000万円(年2.40%):約77万9941円(店頭表示金利の場合は約27万3037円)
- 1000万円(年2.30%):約37万3441円(同約13万6518円)
- 500万円(年2.20%):約17万8468円(同約6万8259円)
3.2 5年の場合
- 2000万円(年2.70%):約228万8345円(店頭表示金利の場合は約123万7129円)
- 1000万円(年2.60%):約109万9289円(同約61万8563円)
- 500万円(年2.50%):約52万7302円(同約30万9279円)
500万円を2年預ける場合でも、店頭表示金利と比べて受取利息は約11万円多くなる計算です。なお、利息は概算で、実際の金額は預入日や税制により異なる場合があります。
4. 申し込む前に確認したい3つの注意点
キャンペーン金利は魅力的ですが、預け入れる前に確認しておきたい点もあります。
4.1 キャンペーン金利は当初の預入期間のみ
キャンペーン金利が適用されるのは、当初の預入期間(2年・5年)のみです。満期日には同じ期間で自動的に継続され、継続後の金利は継続時点の店頭表示金利となります。継続を希望しない場合は、手続きが必要です。
4.2 原則として中途解約はできない
三井住友信託銀行の円貨定期預金は、原則として中途解約を取り扱っていません。銀行がやむを得ない事情があると認めた場合に限り中途解約に応じることがありますが、その場合は所定の中途解約利率が適用されます。
5年の定期預金は金利が高い一方で、その間は原則として引き出せません。生活費や近いうちに使う予定のあるお金とは分けて、当面使わない資金で預けることが大切です。
4.3 預金保険で保護されるのは元本1000万円までとその利息
定期預金は元本保証の商品で、預金保険制度の対象です。ただし、保護されるのは、1人あたり、決済用預金を除く預金保険の対象となる預金等の元本1000万円までとその利息です。
キャンペーンで最も高い金利が適用されるのは2000万円以上を預けた場合ですが、同じ金融機関に1000万円を超えて預けるかどうかは、この点も踏まえて考えておきましょう。
5. まとめ:金利だけでなく、預ける期間と資金の使い道もあわせて考えよう
三井住友信託銀行の「冬の定期預金キャンペーン」では、新型定期預金〈グッドセレクト(固定型)〉に500万円以上を預け入れると、2年は最大年2.40%、5年は最大年2.70%の金利が適用されます。対象は「新たなご資金」などで、すでに三井住友信託銀行に預けている資金の預け替えは対象外です。
キャンペーン期間は2027年1月29日(金)までで、来店またはオンライン相談での申し込みが必要です。対象の資金は、2026年11月1日以降に普通預金口座へ入金しておく必要があります。
定期預金は、預けている間は原則として引き出せません。キャンペーン金利の高さだけで決めず、数年間使わずに置いておけるお金がいくらあるかを家計の中で確認したうえで、預ける金額と期間を選んでみてはいかがでしょうか。



参考資料
和田 直子


