

3. 【自分で用意するなら】定年退職の平均1896万円は30年でも毎月「約5万2667円」
確かめた結果、勤め先に退職金の制度がなかった場合、老後のお金は自分で準備することになります。目安として、制度がある会社の定年退職者が受け取っている額を見てみましょう。
3.1 大学・大学院卒の定年退職者の平均は1896万円
令和5年就労条件総合調査によると、制度がある会社で定年退職した大学・大学院卒(管理・事務・技術職)の退職金は、1人平均1896万円でした。勤続20年以上かつ45歳以上で退職した人の平均です。
この額を自分で積み立てる場合、毎月いくら必要になるかを計算したのが下の表です。
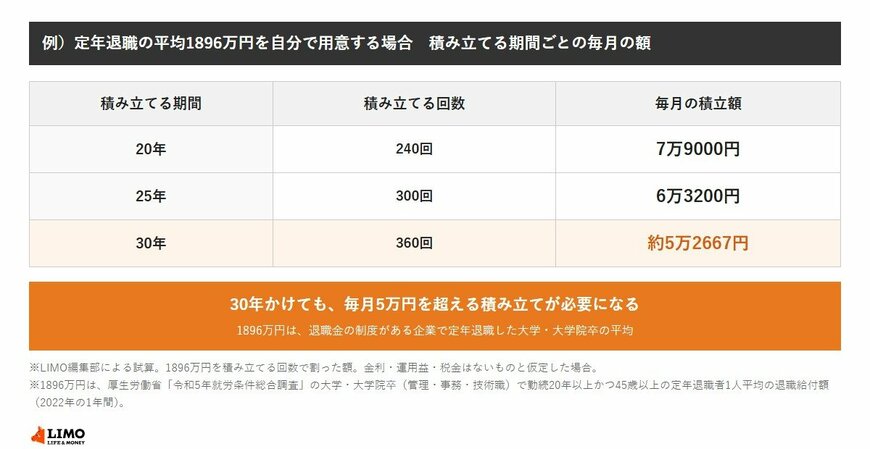
- 20年(240回):7万9000円
- 25年(300回):6万3200円
- 30年(360回):約5万2667円
※試算の前提:1896万円を積み立てる回数で割った額です。金利や運用益、税金はないものとしています。
30年かけても、毎月5万円を超える積み立てが必要です。退職金の制度がないと分かったら、早く始めるほど1か月あたりの負担を小さくできます。
同じ調査で、高校卒(管理・事務・技術職)の定年退職者の平均は1682万円でした。30年で用意するなら、毎月約4万6722円になります。
高校卒(現業職)の平均は1183万円で、30年なら毎月約3万2861円です。どの学歴で見ても、退職金と同じ額を自分で用意するには、毎月数万円を長い期間続ける必要があるのです。
3.2 ボーナスを積み立てに回す方法も
毎月の給料だけで5万円以上を積み立てるのは、多くの家庭にとって楽ではありません。そこで考えたいのが、ボーナスの一部を積み立てに回す方法です。
厚生労働省の「毎月勤労統計調査」によると、2026年の夏のボーナスは、ボーナスを支給した事業所(従業員5人以上)で1人平均44万8765円でした。前の年より5.3%増えています。
月々の積立額を無理のない額に抑え、足りない分をボーナスで補えば、続けやすくなります。ボーナスが出ない会社もあるため、まずは毎月の給料から出せる額を決めておくことが大切です。
積み立て先は、預金のほかに、次の章で紹介するiDeCoなども選べます。夏と冬にボーナスがある会社なら、2回に分けて回す方法もあります。


