4. 【新NISAの試算】500万円が2割・3割・4割下がった場合
ここからは、例の数字で試算します。前提は、500万円を投資信託で持ち、暮らしに月20万円かかる家計です。
4.1 全額を投資信託にした場合
500万円をすべて投資信託にしたまま値下がりした場合の減り方は、次のとおりです。
- 2割下がった場合:100万円減(暮らしの5か月分)
- 3割下がった場合:150万円減(暮らしの7.5か月分)
- 4割下がった場合:200万円減(暮らしの10か月分)
冒頭の疑問への答えは、2割下がると100万円で、暮らしの5か月分です。4割まで下がれば、10か月分にあたる200万円が減ることになります。
※試算の前提:下落の幅は仮定で、手数料・税金・分配金は考えていません。
4.2 1年分を預金に残した場合
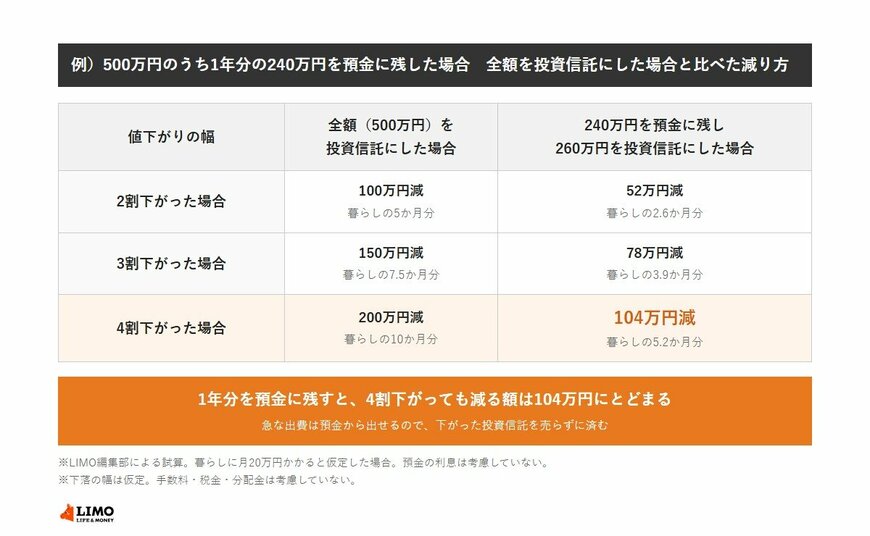
同じ500万円でも、暮らしの1年分にあたる240万円を預金に残し、260万円を投資信託にした場合を考えます。4割下がったときに減るのは、投資信託の分の104万円です。
例)500万円のうち1年分の240万円を預金に残した場合 全額を投資信託にした場合と比べた減り方3/3
出所:LIMO編集部作成
預金の240万円には値動きがありません。急な出費があっても預金から出せるので、下がった投資信託を売らずに済みます。
4.3 平均的な高齢夫婦の家計
総務省の「家計調査」によると、65歳以上の夫婦のみの無職世帯の消費支出は、2025年平均で月26万3979円でした。
税金や社会保険料を除いた手取りの収入と比べると、毎月4万2434円が足りていません。この例のように収入の範囲で暮らせている家計でも、まとまった出費に備える預金は欠かせないのです。
全額を投資信託にしたこの例の家計では、2割の下落で100万円が減ります。月20万円の暮らしに直すと、5か月分です。
どこまで投資に回すかを決める前に、手元の預金で何か月分の出費をまかなえるかを、通帳で確かめておきましょう。
5. 【筆者からのアドバイス】新NISAで値下がりしても慌てて売らないための3つの準備
最後に、ファイナンシャルアドバイザーの立場から、投資信託を持ち続けるうえで押さえておきたいことを3つ挙げます。どれも、値下がりした時期に「売るしかない」状態をつくらないための準備です。
5.1 投資に回すのは余剰資金に限る
運用は、当面使う予定のない余剰資金で行うのが基本です。入院や住まいの手入れなど、急な出費はいつ来るか読みにくいため、1〜2年のうちに使う見込みのお金は預金に置いておきましょう。
この例のように貯えのすべてを投資信託にしている場合は、暮らしの何か月分を預金に戻しておくかを考えてみてください。預金に残す額は、家計の状況によって変わります。
5.2 高いか安いかは後から分かる
投資信託や株の価格は、振り返ってみて初めて、あのとき安かったのか高かったのかが分かるものです。下がった局面だけを見て「始めたのは失敗だった」と決めつける必要はありません。
まずは持っている投資信託がどのように値動きするのかを、しばらく観察してみるのもよいでしょう。値動きの幅を知っておくと、下がったときにも落ち着いて判断しやすくなります。
5.3 買い足すときは少額から徐々に
これから投資信託を買い足すときは、一度にまとめて入れず、少額から徐々に入れていくことが大切です。何回かに分ければ買った時期の値段の偏りをならせますが、値下がりそのものを避けられるわけではありません。
夫婦で投資への考え方が違う場合も、少額から少しずつ始めてみることで、お互いに歩み寄れないか考えてみましょう。どちらの口座の投資信託を先に売るか、何を基準に見直すかも、あわせて話し合っておくと安心です。
迷ったときは、口座のある金融機関の窓口に加え、金融経済教育推進機構(J-FLEC)の無料の電話相談(0120-55-1209)も使えます。予約は不要で、受付は平日の10時から16時30分まで、匿名でも相談できます。
6. まとめにかえて
新NISAの投資信託は、値上がりした分に税金がかからない一方で、値下がりを防ぐ仕組みはありません。下がったときの額を暮らしの何か月分かに置き換えると、手元にどれだけ預金を残すべきかが見えてきます。
まずは毎月の暮らしにいくらかかっているか、預金で何か月分をまかなえるかを書き出してみましょう。そのうえで、投資に回す額が家計に合っているかを、家族や相談窓口と一緒に確かめていきたいですね。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融機関や金融商品の利用について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資の判断は、各金融機関などの最新の情報をご自身でご確認の上、自己責任で行ってください。
- 投資信託の値動きやNISAの制度の内容などは変わる可能性があるため、必ず金融庁や各金融機関の公式サイトでご確認ください。
参考資料
- 金融庁「NISAを知る」
- 総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の要約」
- 年金積立金管理運用独立行政法人「2026年度第2四半期運用状況(速報)」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
- 金融経済教育推進機構「専門家に相談したい」
橋本 優理