「定期預金にしていた500万円を、夫婦それぞれの新NISAで全部投資信託に回しました。もし2割下がったら、月20万円で暮らすわが家の何か月分が消えるのでしょうか」
投資を始めたあとで、このような不安を抱く方は少なくありません。ここでは、よくある疑問をもとに、夫と二人で暮らす70歳の女性という架空の例を設定して考えます。
家計は、夫婦の手取りの収入である月20万円ほどの範囲でやりくりしてきました。定期預金の500万円が、この夫婦のまとまった貯えのすべてです。
この記事では、値下がりしたときの減り方を「暮らしの何か月分か」に置き換え、新NISAの決まりや70歳代の世帯の資産の持ち方とあわせて確認します。最後に、例の数字で2割・3割・4割下がった場合を試算していきます。
1. 【新NISAの投資信託】下がったときの額は「暮らしの何か月分か」で見る
投資信託は値動きのある商品で、元本は保証されていません。そのため「下がったら損をする」と聞くと、不安が先に立つかもしれません。
ただ、不安の大きさは「何%下がるか」だけでは分かりにくいものです。そこで、減った額を毎月の暮らしの費用に置き換えて考えてみます。
1.1 2割下がると100万円
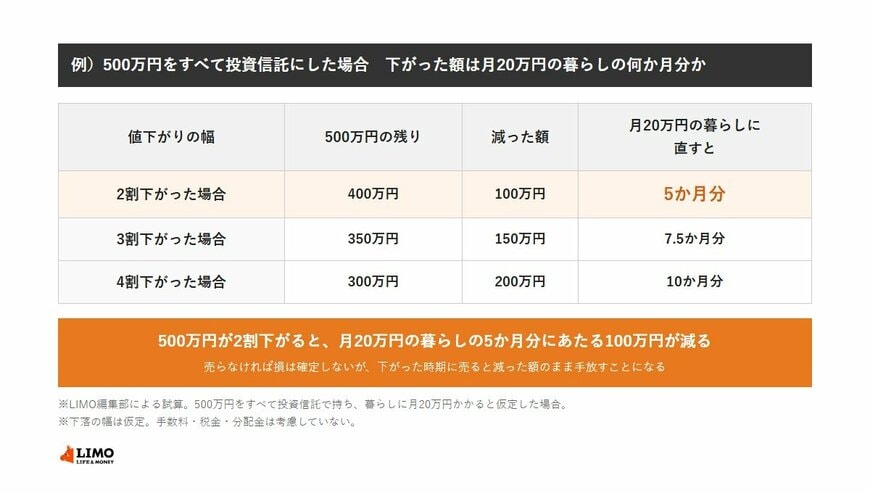
500万円が2割下がると、評価額は400万円になります。減った100万円は、月20万円の暮らしに直すと5か月分です。
例)500万円をすべて投資信託にした場合 下がった額は月20万円の暮らしの何か月分か1/3
出所:LIMO編集部作成
3割下がれば150万円、4割なら200万円が減ります。暮らしに直すと、それぞれ7.5か月分と10か月分にあたります。
1.2 元の額に戻るには25%の値上がりが要る
下がった額を取り戻すときの計算にも、注意が必要です。400万円まで減った評価額が500万円に戻るには、2割ではなく25%値上がりしなければなりません。
4割下がって300万円になった場合は、元に戻るまでに約67%の値上がりが要ります。下がる幅が大きいほど、戻るまでの道のりは長くなるのです。
1.3 売らなければ損は決まらない
もっとも、値下がりした時点では、まだ評価額が減っただけです。投資信託を売って現金にしたときに、はじめて損が確定します。
困るのは、値下がりしている時期にまとまったお金が必要になる場合です。家電の買い替えや家の修繕、医療や介護の費用で売らざるを得なくなると、下がった値段のまま手放すことになるのです。
この例の家計には、500万円のほかに大きな貯えがありません。この「売らざるを得ない場面」が起きやすい形になっている点を、まず押さえておきましょう。