

3. 住民税非課税世帯向けの給付金は預金を見る?年金生活者支援給付金は見ず、住居確保給付金は預貯金に上限がある
給付金で預金を見るかどうかは、名前ではなく、給付金ごとの要件で決まります。厚生労働省が所管する2つの給付金を例にすると、次のように分かれます。
- 【年金生活者支援給付金(2019年10月開始。支給は日本年金機構)】65歳以上で老齢基礎年金を受けている、世帯全員が市町村民税非課税、前年の年金収入とその他の所得の合計が基準以下(昭和31年4月2日以後生まれは82万6500円以下、補足的な給付は92万6500円以下)。預金の要件はない
- 【住居確保給付金(2015年4月から生活困窮者自立支援法にもとづいて実施)】離職・廃業から2年以内などで、世帯の月収が「市町村民税の均等割が非課税となる額の12分の1」と家賃の合計を超えないこと。あわせて、世帯の預貯金の合計が基準額の6か月分(100万円まで)を超えないこと
住居確保給付金は、収入の線を住民税の非課税の額から引きながら、預金も見ています。「非課税の線を使う制度」と「預金を見ない制度」は、同じではありません。
自治体が独自に行う給付金や、国の経済対策で配られる給付金も、要件は案内ごとに決まります。申請の前に、対象者の欄に預金の記載があるかを確かめておくと安心です。
4. 住民税非課税世帯で預金が判定に使われるのはどの制度?平均的な年金の単身女性なら、住民税は非課税、介護保険施設の軽減は預金500万円以下が条件(試算)
厚生年金(第1号)の女子の平均年金月額11万1413円を、65歳以上・単身・年金のみ・東京都大田区の人にあてはめると、制度ごとの判定は次のようになります。
- 【住民税】年金は年約133.7万円、合計所得は約23.7万円で、45万円以下のため非課税。預金は判定に使わない
- 【年金生活者支援給付金】年金収入が約133.7万円で、92万6500円を超えるため対象外。預金は判定に使わない
- 【介護保険施設の食費・居住費の軽減(補足給付)】年金収入が120万円を超えるため第3段階②。預貯金等が500万円以下なら対象、超えれば対象外
- 【生活保護】収入と最低生活費を比べたうえで、預金を含む資産の活用が前提
※試算の前提:年金は年133万6956円(月11万1413円×12)で、ほかの収入なし。公的年金等控除は110万円(65歳以上・年金330万円以下)。住民税は大田区(1級地)の基準。年金生活者支援給付金は昭和31年4月2日以後生まれ・2026年10月分からの基準、補足給付は2026年8月からの基準。判定に使う前年の年金額は、統計の平均額で置き換えています。
住民税非課税世帯に関わる制度は預金を見る? 制度ごとの「判定に使うもの」(2026年10月時点)1/1
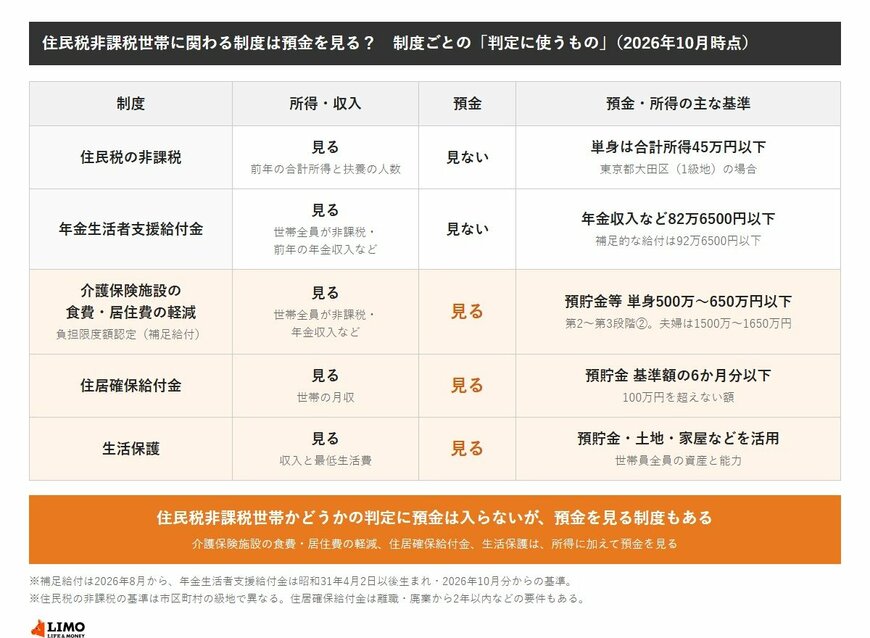
出所:大田区「特別区民税・都民税(住民税)が課税されない方」、日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」、厚生労働省「住居確保給付金」、厚生労働省「生活保護制度」をもとにLIMO編集部作成
同じ人なら、預金がいくらあっても、住民税と年金生活者支援給付金の判定は変わりません。預金で結果が変わるのは、預金の要件がある補足給付と生活保護です。
ここからは、預金の確認方法と、編集者の視点、まとめを見ていきます。


