2. 経費の差28万7500円で、1年目の所得税と住民税は約4万3427円から約8万7458円の差
経費が増えると、その分だけ所得が減り、所得税と住民税が少なくなります。どれくらい少なくなるかは、その人にかかる所得税の税率で変わります。
2.1 所得税の税率は5%から45%。副業の所得は本業の給与と合わせて計算する
国税庁のタックスアンサー「No.2260 所得税の税率」によると、所得税は課税される所得金額に応じて、5%から45%までの7段階の税率がかかります。課税される所得金額が1000円から194万9000円までは5%、195万円から329万9000円までは10%、330万円から694万9000円までは20%です。
会社員が副業をしている場合、副業の所得は本業の給与所得と合わせて税額を計算します。2026年分は、所得税に加えて所得税額の2.1%の復興特別所得税がかかり、住民税の所得割は標準的な税率で10%です。
本業の給与で課税される所得金額がすでに330万円を超えている人は、副業で増えた所得に20%の税率がかかります。
2.2 所得税の税率が10%の人なら、1年目の税金は約5万8104円の差
30万円のパソコンを11月に買った場合の、1年目の経費の差28万7500円をもとに、所得税の税率ごとに税金の差を試算しました。
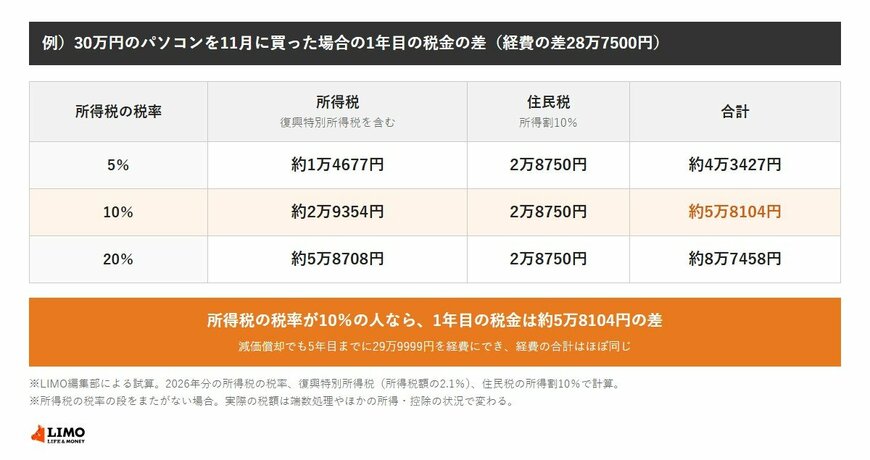
- 所得税(税率10%):28万7500円×10%=2万8750円
- 復興特別所得税:2万8750円×2.1%=約604円
- 住民税(所得割10%):28万7500円×10%=2万8750円
- 合計:約5万8104円
所得税の税率が20%の人なら、1年目の差は約8万7458円まで広がります。ただし、この差は経費をどの年に計上するかの違いから生まれるものです。
2.3 減価償却でも5年目までに29万9999円を経費にできる
減価償却の場合、2年目から4年目までは毎年7万5000円を経費にします。1年目の1万2500円と合わせると23万7500円で、5年目に残りの6万2499円を経費にすると、帳簿には1円だけが残ります。
経費の合計は29万9999円で、特例を使った場合の30万円とほぼ同じです。税率が毎年同じなら、5年間の税金の合計にも大きな差はなく、特例を使うと1年目の税金が少なくなる代わりに、2年目以降に経費が残らない形になります。