
副業で動画編集やデザインを始めると、作業用に性能の高いパソコンへ買い替えることがあります。国税庁の説明では、業務に使う資産のうち取得価額が10万円未満のものは、全額をその年の必要経費にできます。
では、30万円のパソコンはどうなるのでしょうか。青色申告をしているかどうか、副業の所得が事業所得か雑所得か、そして何月に買ったかによって、1年目に経費にできる額は大きく変わります。
この記事では、パソコンの値段と申告のしかたごとに1年目の経費を試算し、所得税と住民税にどれだけ差が出るかを確認します。記事の後半では、雑所得と事業所得の違いや、青色申告の申請の期限も整理します。
1. 30万円のパソコンを11月に買うと、1年目の経費は青色申告なら「30万円」、それ以外は1万2500円
パソコンのような減価償却資産は、原則として使える年数に分けて少しずつ経費にします。ただし値段によっては、使い始めた年にまとめて経費にできる決まりがあります。
1.1 10万円未満は全額、20万円未満は3年で3分の1ずつ
国税庁のタックスアンサー「No.2100 減価償却のあらまし」によると、取得価額が10万円未満のものは、業務に使い始めた年に全額を必要経費にします。10万円以上20万円未満のものは、一定の要件のもとで一括償却資産として、3年間で3分の1ずつ経費にできます。
この2つは、青色申告でも白色申告でも、副業の所得が雑所得でも使える決まりです。一括償却資産は、年の途中で買っても1年目から3分の1を経費にできます。
1.2 青色申告なら40万円未満まで全額。2026年4月から上限が上がった
青色申告をしている人には、少額減価償却資産の特例があります。2026年4月1日以降に取得したものは10万円以上40万円未満、それより前は10万円以上30万円未満が対象で、取得価額の合計300万円までを、使い始めた年の必要経費にできます。
この特例は、2029年3月31日までに取得したものが対象です。30万円のパソコンなら、青色申告で要件を満たせば、11月に買っても全額の30万円をその年の経費にできます。
1.3 4年で減価償却すると、11月に買ったパソコンの1年目は1万2500円
特例を使えない白色申告の人や、副業の所得が雑所得の人は、30万円のパソコンを減価償却します。パソコン(サーバー用のものを除く)の耐用年数は4年で、毎年同じ額を経費にする定額法で計算するのが一般的です。
耐用年数4年の定額法の償却率は0.250なので、1年分の経費は30万円×0.250=7万5000円です。年の途中で買った場合は、その年に業務に使った月数分だけを経費にするため、11月から使い始めると2か月分の1万2500円になります。
例)副業用のパソコンを11月に買って使い始めた場合の1年目の経費(2026年分)1/2
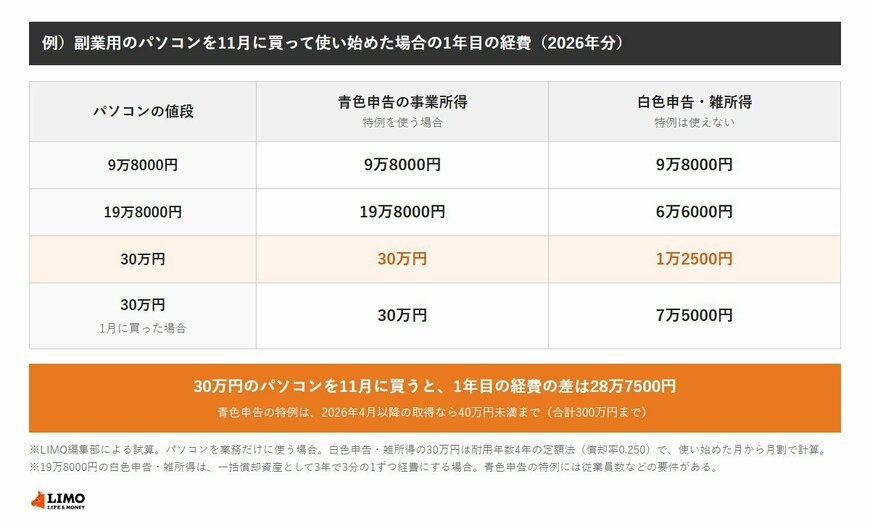
出所:国税庁「No.2100 減価償却のあらまし」、国税庁「No.2106 定額法と定率法による減価償却」をもとにLIMO編集部作成
同じ30万円のパソコンでも、11月に買った場合の1年目の経費は、青色申告で特例を使うと30万円、減価償却では1万2500円です。2つの差は28万7500円になります。