

4. FPが教える贈与税計算の3つのポイントと注意点
いざ資産を移転する際、実際にどれくらいの税金がかかるのか、そしてどのような点に気をつけるべきかを把握しておくことは非常に重要です。
4.1 ポイント1:税率は「誰から誰へ」で大きく変わる
暦年課税の贈与税は、もらった人と贈与した人の関係で税率が変わります。国税庁のタックスアンサー「No.4408 贈与税の計算と税率(暦年課税)」によると、贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母など直系尊属からもらった財産には「特例税率」を使います。兄弟間や夫婦間の贈与、18歳未満の子への贈与などは「一般税率」です。
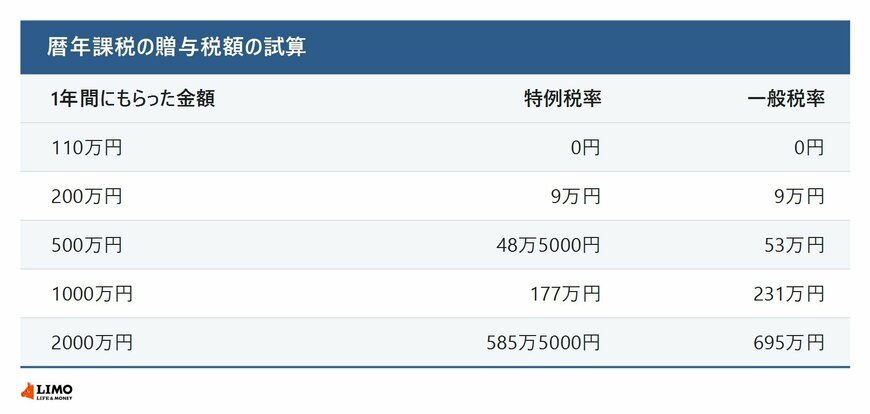
1年間にもらった金額から基礎控除110万円を差し引き、速算表の税率と控除額を当てはめて計算しました(LIMO編集部の試算)。
- 200万円:特例税率9万円/一般税率9万円
- 500万円:特例税率48万5000円/一般税率53万円
- 1000万円:特例税率177万円/一般税率231万円
- 2000万円:特例税率585万5000円/一般税率695万円
たとえば1000万円の場合、基礎控除後の890万円に特例税率30%をかけて90万円を差し引くと177万円です。一般税率では40%をかけて125万円を差し引き、231万円になります。もらう金額が大きいほど、特例税率と一般税率の差は広がります。
4.2 ポイント2:相続時精算課税は「取り消し」ができない
相続時精算課税は、贈与する人ごとに選ぶことができます。たとえば、父親からの贈与は相続時精算課税を選び、母親からの贈与は暦年課税のままにする、といった使い分けは可能です。
ただし、一度「この人からの贈与は相続時精算課税にする」と選ぶと、その人から受けるその後の贈与はすべてこの制度になり、暦年課税に戻すことはできません。また、特別控除の2500万円を使うためには、必ず期限内に申告をすることが条件となります。初めて利用する際は「相続時精算課税選択届出書」という書類の提出も必要ですので、忘れずに手続きを行いましょう。
4.3 ポイント3:申告漏れに注意。期限は翌年の2月1日から3月15日
贈与税は、お金をもらった人が翌年に自分で計算して申告する仕組みです。申告の期間は、翌年の2月1日から3月15日までと決められています。もし2026年中にお金をもらった場合は、2027年2月1日から3月15日までに申告と納税を済ませる必要があります。
とくに気をつけたいのが、親が子どもの名義で勝手に口座を作ってお金を貯める「名義預金」です。いざ相続が発生した際に、税務署から「これは贈与ではなく、亡くなった方の財産である」と指摘されるケースがあります。贈与契約書を作成するなど、客観的な記録を残すことが大切です。
5. まとめにかえて
今回は、国税庁の最新データをもとに、贈与税の申告状況と資産承継の基本ルールについて解説しました。
2025年分の贈与税申告納税額は5038億円となり、過去10年で最も多くなりました。暦年課税が全体の約84パーセントを占めていますが、相続時精算課税や住宅取得等資金の非課税制度を利用して、まとまった資産を次世代へ引き継ぐ動きも活発になっています。
大切な資産をできるだけ良い形でご家族に残すためには、早い段階からの計画的な準備が大きな差を生みます。ご自身のゆとりある生活を守りつつ、次世代が豊かに暮らすための資産のバトンをつなぐことについて、専門家を交えて一度じっくり話し合ってみてはいかがでしょうか。
※試算は、国税庁の速算表をもとに、その年にほかの贈与がない場合の暦年課税の税額を計算した概算です。実際の税額は、ほかの贈与の有無や特例の適用などによって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.4103 相続時精算課税の選択」
- 国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
村岸 理美


