

2. 資産承継の基本となる2つの仕組み。暦年課税と相続時精算課税
贈与税には、大きく分けて2つの計算方法があります。ご家庭の資産状況や目的に合わせてどちらかを選ぶことができるため、それぞれの特徴をしっかり押さえておくことが大切です。
2.1 暦年課税と相続時精算課税
国税庁のタックスアンサー「No.4402 贈与税がかかる場合」によると、贈与税の課税方法には「暦年課税」と「相続時精算課税」の2つがあり、一定の要件に該当する場合に相続時精算課税を選ぶことができます。
暦年課税では、1年間にもらった財産の合計額から基礎控除110万円を差し引いた残りに贈与税がかかります。合計額が110万円以下なら贈与税はかからず、申告も不要です。
相続時精算課税は、原則として60歳以上の父母や祖父母などから、18歳以上の子や孫などへの贈与で選べる制度です。贈与した人ごとに、1年間の合計額から基礎控除110万円と特別控除(限度額2500万円)を差し引き、残りに一律20%の税率をかけます。
2.2 暦年課税の申告は39万1000人、納税額は4215億円
2025年分(令和7年分)の暦年課税の申告人員は39万1000人で、前年分から1.3%減りました。申告納税額は4215億円で、28.7%増えています。納税額があった31万7000人の1人当たりでは133万円で、前年分の100万円から32.8%増えました。
暦年課税の申告人員のうち、父母や祖父母から18歳以上の子や孫への贈与に使う「特例税率」の人は19万6000人、それ以外の「一般税率」の人は19万6000人です。特例税率の人員には、一般税率との併用者も含まれます。
2.3 相続時精算課税は令和6年分から申告が増えた
相続時精算課税の申告人員は7万7000人で、前年分から0.8%減りました。申告納税額は823億円で、24.6%増えています。納税額があった人は7000人で、1人当たりは1262万円でした。
相続時精算課税の申告人員は、令和5年分の4万9000人から令和6年分は7万8000人に増え、令和7年分もほぼ同じ水準です。国税庁によると、相続時精算課税の基礎控除110万円は、令和6年1月1日以後の贈与から適用されています。
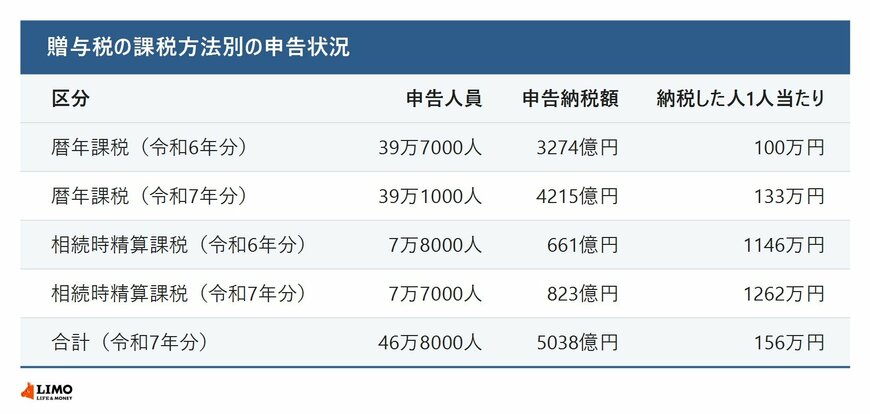
申告納税額5038億円のうち、暦年課税が4215億円、相続時精算課税が823億円です。暦年課税が全体の約84%を占めています(LIMO編集部の計算)。次のページでは、住宅取得等資金の非課税の申告状況を見ていきます。


