

3. 子や孫への大きな贈り物、「住宅取得等資金の非課税」特例の活用
父母や祖父母から住宅を買うための資金をもらったときには、一定の金額まで贈与税がかからない制度があります。その仕組みと申告の数字を確認します。
3.1 住宅取得等資金の非課税のしくみ
国税庁のタックスアンサー「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」によると、令和6年1月1日から令和8年12月31日までの間に、父母や祖父母など直系尊属から、自分が住む住宅の新築や取得、増改築等のための資金をもらった場合、一定の要件を満たせば次の金額まで贈与税が非課税になります。
- 省エネ等住宅:1000万円まで
- それ以外の住宅:500万円まで
もらう人は、贈与を受けた年の1月1日に18歳以上で、その年の合計所得金額が2000万円以下であることなどが要件です。新築等をする家屋の床面積が40平方メートル以上50平方メートル未満の場合は、合計所得金額が1000万円以下とされています。贈与を受けた年の翌年3月15日までに、もらった資金の全額を充てて新築等をすることも必要です。
3.2 申告は5万3000人、住宅取得等資金の金額は4024億円
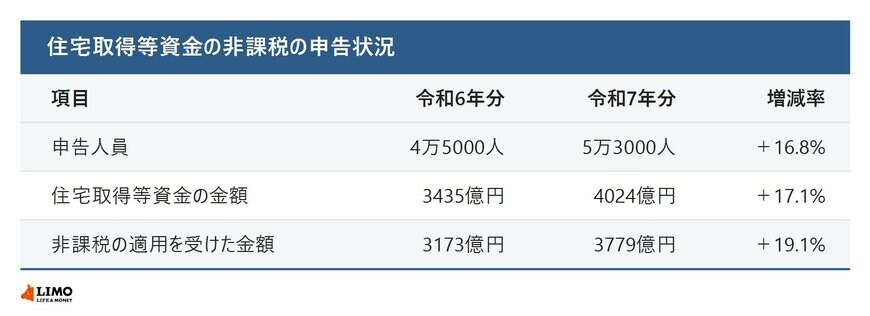
2025年分(令和7年分)に、この非課税の特例を使って申告した人は5万3000人でした。前年分の4万5000人から16.8%増えています。
申告された住宅取得等資金の金額は4024億円で、前年分の3435億円から17.1%増えました。このうち非課税の適用を受けた金額は3779億円で、前年分の3173億円から19.1%増えています。
3.3 申告と納税は翌年の2月1日から3月15日まで
国税庁のタックスアンサー「No.4402 贈与税がかかる場合」によると、1年間にもらった財産のうち、暦年課税の対象の合計額が110万円を超える場合や、相続時精算課税の対象の合計額が110万円を超える場合は、もらった人が翌年の2月1日から3月15日までに申告と納税をする必要があります。2026年中にもらった財産なら、2027年2月1日から3月15日までが申告の期間です。
2025年分の贈与税申告は47万人と前年を下回ったものの、申告納税額は5038億円と10年で約2.2倍に増加しました。資産承継の方法としては暦年課税が依然として中心ですが、相続時精算課税や住宅取得等資金の非課税制度の利用も広がっています。生前贈与を検討する際は、制度ごとの要件や税負担を確認しながら、自身や家族に合った方法を選ぶことが大切です。今後の資産承継に向けて、早めに制度の内容を理解しておくとよいでしょう。
次のページでは、FPの視点で暦年課税の贈与税額を計算し、申告の注意点をまとめます。


