4. 【FPの視点】上位20%の貯蓄は年収の約7.5年分。自分の家計は「貯蓄÷年間収入」で確かめる
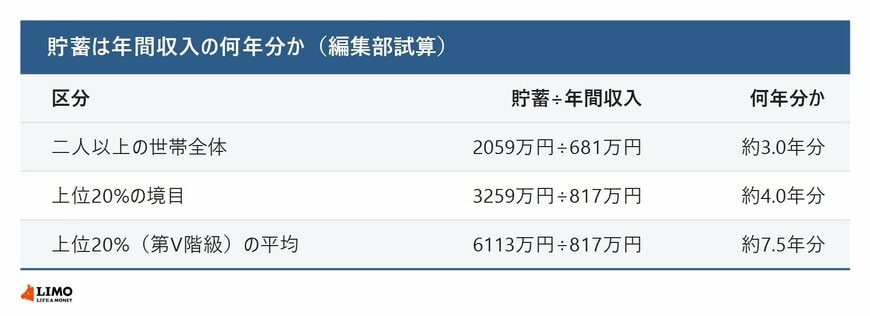
貯蓄の金額だけを比べると、収入の違う世帯どうしでは差が大きく見えます。そこで、貯蓄が年間収入の何年分にあたるかをLIMO編集部で計算しました。
4.1 計算式は「貯蓄現在高÷年間収入」
- 二人以上の世帯全体:2059万円÷681万円=約3.0年分(総務省の貯蓄年収比は302.3%)
- 上位20%(第V階級)の平均:6113万円÷817万円=約7.5年分
- 上位20%の境目:3259万円÷817万円=約4.0年分
ご自身の世帯でも、貯蓄の合計を年間収入で割ってみると、全体の302.3%と比べた位置がつかめます。また、総務省の家計調査(家計収支編)によると、2025年の二人以上の世帯のうち勤労者世帯では、1か月の黒字は18万6111円、黒字率は35.0%でした。このうち預貯金の純増は17万7061円、有価証券の純増は5059円です。毎月の黒字の多くは、預貯金として積み上がっている計算です。
4.2 【落とし穴】平均値は一部の世帯に引っ張られる。比べるなら中央値と、負債を引いた純貯蓄も見る
二人以上の世帯の貯蓄の平均は2059万円ですが、平均を下回る世帯は66.1%あります。平均値だけを見て「自分は少ない」と感じる必要はありません。貯蓄がある世帯の中央値1264万円も、あわせて確認しておきましょう。
また、貯蓄現在高には負債が差し引かれていません。40歳未満の世帯の負債は1882万円で、年齢階級別で最も多くなっています。住宅ローンを返している世帯では、貯蓄から負債を引いた純貯蓄で見ると、家計の姿が違って見えることがあります。数字はすべて二人以上の世帯の平均で、単身世帯は含まれていない点にも注意が必要です。
5. まとめにかえて
2025年の家計調査では、貯蓄の上位20%の世帯は3259万円以上で、平均6113万円でした。有価証券が27.0%を占め、年間収入は817万円です。貯蓄は年齢とともに増え、負債は減っていく傾向があります。
ほかの世帯と比べるときは、平均だけでなく中央値や純貯蓄も見ると、ご自身の家計の位置がわかりやすくなります。貯蓄の置き場所や資産の持ち方を考えるきっかけにしてみてください。
※試算は、記事内に記載した統計の平均値をもとにした概算です。個々の世帯の状況とは異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美