3. 貯蓄の階級別に見た「年間収入と負債」
貯蓄が多い世帯は、収入も多いのでしょうか。年間収入と負債、世帯主の年齢との関係を確認します。
3.1 貯蓄上位20%の年間収入は「817万円」負債は436万円と5階級で最も少ない
貯蓄の五分位階級別に見た年間収入は、第I階級541万円、第II階級632万円、第III階級689万円、第IV階級725万円、第V階級817万円です。貯蓄が多い階級ほど年間収入も多くなっていますが、第V階級と第I階級の差は276万円です。貯蓄の差(6011万円)に比べると、年間収入の差は小さいといえます。
負債は、第I階級705万円、第II階級925万円、第III階級760万円、第IV階級546万円、第V階級436万円です。総務省は、貯蓄が多くなるに従って負債は少なくなる傾向にあるとしています。上位20%の世帯は、貯蓄が多いだけでなく、負債も5つの階級のなかで最も少なくなっています。
3.2 年収が高い世帯と貯蓄が多い世帯は同じではない
年間収入で5つに分けた結果も見てみます。年間収入が最も高い第V階級(952万円以上)の貯蓄は2878万円で、負債は1335万円です。世帯主の平均年齢は52.4歳でした。年間収入が最も低い第I階級の貯蓄は1552万円で、世帯主の平均年齢は71.8歳です。
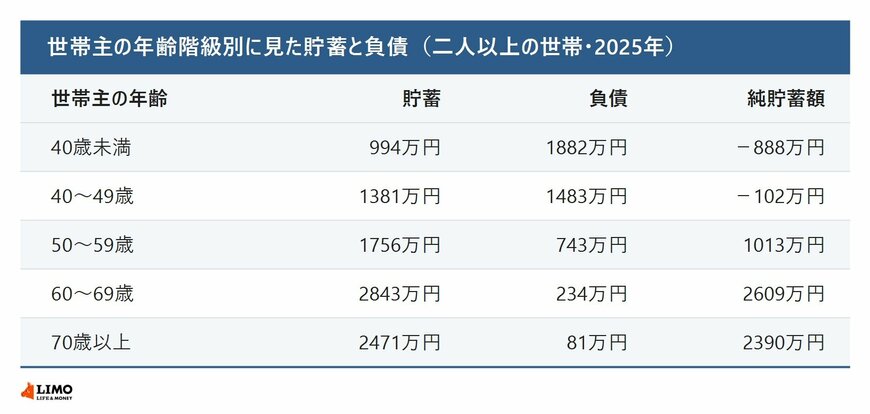
世帯主の年齢別では、貯蓄は40歳未満が994万円(前年比14.6%増)、40〜49歳が1381万円、50〜59歳が1756万円、60〜69歳が2843万円、70歳以上が2471万円です。60〜69歳の世帯は、貯蓄から負債を差し引いた純貯蓄額が2609万円で、年齢階級別で最も多くなっています。一方、50歳未満の世帯は、負債が貯蓄を上回っています。負債保有世帯の割合は40〜49歳が67.0%で最も高くなっています。
世帯主が65歳以上の世帯では、貯蓄2500万円以上の世帯が36.3%を占めています。一方で、300万円未満の世帯も14.9%あります。65歳以上の世帯の貯蓄の平均は2564万円、貯蓄がある世帯の中央値は1777万円で、同じ年代の中でも貯蓄額には幅があります。
ここまでのポイントです。貯蓄の上位20%は3259万円以上で、平均6113万円、有価証券が27.0%を占めます。年間収入は817万円と、ほかの階級との差は貯蓄ほど大きくありません。
家計調査によると、貯蓄上位20%の世帯は3259万円以上を保有し、平均貯蓄額は6113万円でした。また、資産の27.0%を有価証券が占めるなど、預貯金だけでなく投資も活用している傾向がみられます。
一方で、貯蓄額の差ほど年収の差は大きくなく、負債の状況や長期的な資産形成の積み重ねも影響していることがうかがえます。ほかの家庭との比較だけでなく、自身の資産構成や貯蓄計画を見直すきっかけにしてみてはいかがでしょうか。
次のページでは、FPの視点で「貯蓄が年収の何年分か」を計算し、平均の数字を見るときの注意点を確認します。