持病があって長く働けないとき、働き続ける・パートに切り替える・早期退職するのどれが現実的か、迷う方は少なくありません。貯蓄1000万円あたり、パートなら約16年8か月、早期退職なら約4年4か月もつ、という試算になりました。
保険の手続きやマネーセミナーの運営を支えていた頃から、体調を理由に働き方を変えるかどうかは、お金の面でも悩まれる方が多いテーマだと感じてきました。ここでは、40歳・単身を例に、3つの選び方を月の収支で並べます。
試算は、公的な統計の平均値をもとにした額面ベースの概算です。税や社会保険料は引いていないため、実際の手元のお金はこれより少なくなります。持病の内容や職場、加入している保険によって状況は異なります。
※月の生活費は、総務省統計局「家計調査 家計収支編 2025年」の単身世帯の消費支出(月17万3042円)です。パートの賃金は、厚生労働省「令和7年賃金構造基本統計調査」の短時間労働者(40〜44歳・男女計)をもとにしています。
1. 持病で長く働けないとき、貯蓄はどう減る?単身の月の生活費は約17.3万円、毎月の不足額が小さいほど長くもつ
総務省統計局「家計調査」によると、2025年の単身世帯の消費支出は月17万3042円です。収入がなくなれば、この額が毎月貯蓄から出ていきます。
ここでは貯蓄1000万円あたりで、毎月の不足額をいつまで賄えるかを、3つの選び方で比べます。
- 【働き続ける】月の収入が生活費を上回るため、貯蓄は減りにくい(賃金は月約36.4万円、額面)
- 【パートに切り替える】月の不足は約5.0万円、貯蓄1000万円で約16年8か月
- 【早期退職する】月の支出は約19.1万円、貯蓄1000万円で約4年4か月
2. 早期退職して貯蓄を取り崩すと、貯蓄1000万円あたり約4年4か月。生活費に国民年金保険料を足すと月約19.1万円
会社を辞めると、厚生年金から国民年金(第1号)に移ります。日本年金機構「国民年金保険料はいくらですか。」によると、令和8年度の保険料は月1万7920円です。
生活費の約17.3万円と合わせると、毎月約19.1万円が出ていきます。貯蓄1000万円では約52か月、つまり約4年4か月で尽きる計算です。
- 【毎月の支出】約19.1万円(生活費 約17.3万円+国民年金保険料 約1.8万円)
- 【貯蓄1000万円がもつ期間】約4年4か月
※試算の前提:国民健康保険料や税は含めていません。収入・年金・手当はないものとしました。
3. パートに切り替えると、貯蓄1000万円あたり約16年8か月。月の収入は約12.3万円で、不足は約5.0万円
厚生労働省「令和7年賃金構造基本統計調査」によると、短時間労働者(40〜44歳・男女計)の1時間当たり賃金は1692円です。短時間労働者全体の実労働日数は月14.0日、1日の所定内実労働時間は5.2時間とされています。
この平均で働くと、月の収入は約12.3万円です。生活費の約17.3万円との差は月約5.0万円で、貯蓄1000万円なら約200か月、約16年8か月もつ計算です。
- 【パートの月の収入】約12.3万円(時給1692円×月14.0日×1日5.2時間)
- 【生活費との差】月約5.0万円の不足
- 【貯蓄1000万円がもつ期間】約16年8か月
※試算の前提:収入は額面で、税や社会保険料は引いていません。実際はこれより短くなります。
例)40歳・単身、貯蓄1000万円の場合 持病で長く働けないときの3つの選び方と、貯蓄がもつ期間1/1
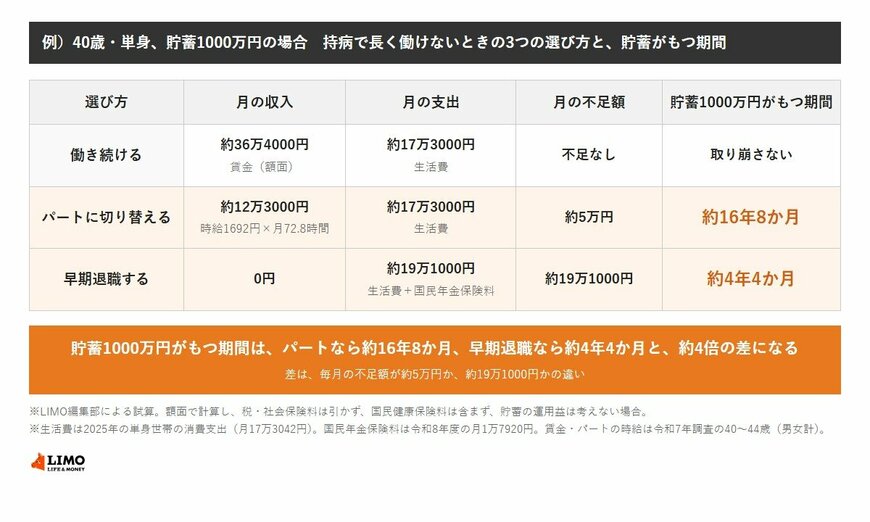
出所:総務省統計局「家計調査」、厚生労働省「令和7年賃金構造基本統計調査」、日本年金機構「国民年金保険料はいくらですか。」をもとにLIMO編集部作成
次のページでは、働き続ける場合と、休むときに使える公的な支えを確かめます。