
高額療養費で自己負担が上限額に収まっても、まだ負担が重いと感じる方もいるのではないでしょうか。
会社員が加入する健康保険組合の中には、国の上限額よりさらに自己負担を抑える「付加給付」を設けているところがあります。
健康保険組合連合会(健保連)の用語集によると、付加給付は、法定給付の額や期間などを拡大して支給する健康保険組合独自の給付です。実施は組合の任意で、内容は組合ごとにさまざまであり、実施していない組合もあります。
この記事では、協会けんぽの案内にある令和8年8月以降の月額上限をもとに、70歳未満で標準報酬月額28万〜50万円の区分ウを例にして、付加給付があると戻る額がどう変わるかを試算します。付加給付の上限額は、実際の組合の額ではなく、試算のための仮定です。
1. 高額療養費で戻るのが4060円の月でも、付加給付があれば約6万円戻る計算になる
協会けんぽの案内によると、令和8年8月から令和9年7月までの区分ウの月額上限は「85800円+(総医療費−286000円)×1%」です。総医療費は、保険適用される診察費用の総額(10割)を指します。令和9年8月からは、所得区分をさらに細かく分ける見直しが予定されています。
窓口の負担が3割の70歳未満が、1つの医療機関の医科入院で1か月にかかったとして、総医療費別に計算します。同じ医療機関でも、医科と歯科、入院と外来は別々に計算します。付加給付は、国の上限額を適用したあとの自己負担が2万5000円を超える分を払い戻す組合を仮定しました。
例)区分ウの70歳未満(窓口3割) 総医療費別に見た、高額療養費と付加給付で戻る額1/2
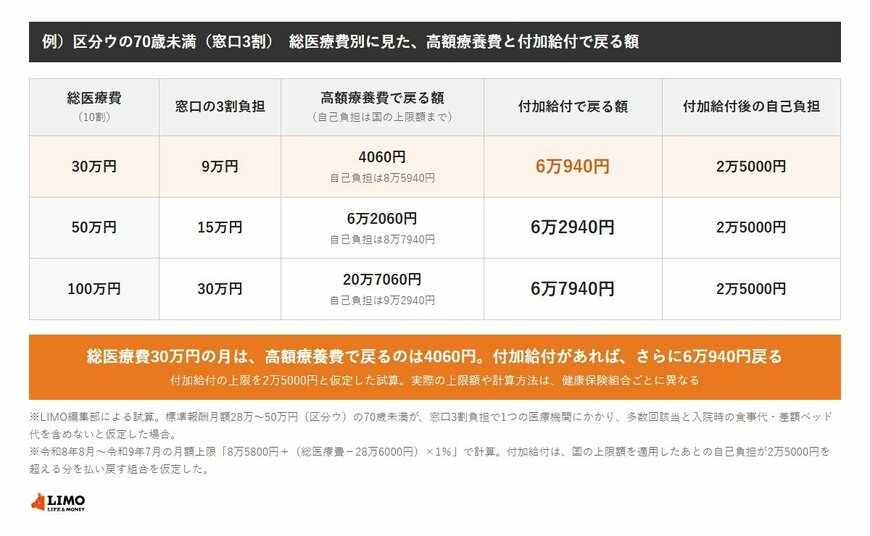
出所:協会けんぽ「高額療養費」、健保連「付加給付」をもとにLIMO編集部作成(付加給付の上限2万5000円は仮定)
- 総医療費30万円:窓口の3割は9万円。高額療養費で戻るのは4060円、付加給付で6万940円が戻り、自己負担は2万5000円
- 総医療費50万円:窓口の3割は15万円。高額療養費で6万2060円、付加給付で6万2940円が戻る
- 総医療費100万円:窓口の3割は30万円。高額療養費で20万7060円、付加給付で6万7940円が戻る
総医療費30万円の月は、窓口の3割の9万円が国の上限額の8万5940円に近く、高額療養費で戻る額は小さくなります。付加給付があれば、その上限額を超えた分がさらに戻る計算です。
付加給付の有無や内容は、加入している健康保険組合によって違います。この記事の試算は、付加給付が仮に自己負担の上限を2万5000円にする組合の場合です。支給額の端数を切り捨てる組合では、実際の自己負担が2万5000円を少し上回ることがあります。
加入先に付加給付があるかどうかは、マイナポータルや資格確認書で保険者の名称を確かめたうえで、健康保険組合の案内で確認できます。
付加給付の上限額が違う場合の試算、区分イでの比べ方、付加給付が対象にならない費用、申請の前に確かめたい点は、次の章で整理します。
2. 付加給付の上限が2万円・3万円・5万円なら 区分イだと戻る額はさらに大きい
付加給付の自己負担の上限額は、組合ごとに決まっています。ここでは、総医療費100万円の月を例に、上限額を2万円、2万5000円、3万円、5万円と仮定して、付加給付で戻る額を比べます。
協会けんぽの案内によると、区分イ(標準報酬月額53万〜79万円)の月額上限は「179100円+(総医療費−597000円)×1%」です。総医療費100万円では18万3130円になります。
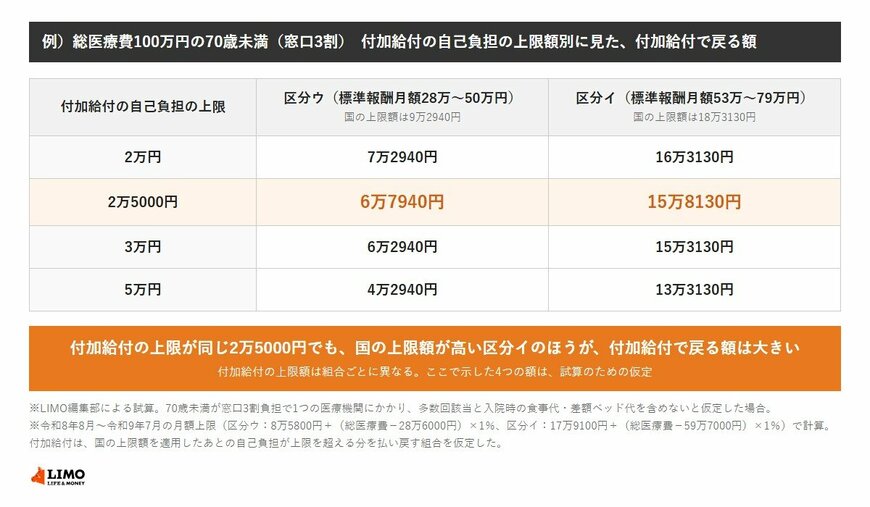
- 付加給付の上限が2万円:区分ウで7万2940円、区分イで16万3130円が戻る
- 付加給付の上限が2万5000円:区分ウで6万7940円、区分イで15万8130円が戻る
- 付加給付の上限が3万円:区分ウで6万2940円、区分イで15万3130円が戻る
- 付加給付の上限が5万円:区分ウで4万2940円、区分イで13万3130円が戻る
付加給付の上限が同じ2万5000円でも、国の上限額が高い区分イのほうが、付加給付で戻る額は9万190円大きくなります。上限額が1つ違うと、戻る額も変わります。
3. 付加給付の中身は、健康保険組合ごとに違う
健保連の用語集によると、付加給付の実施は健康保険組合の任意で、内容は組合ごとにさまざまです。実施していない組合もあります。
上限額のほかに、申請が必要かどうか、いつ支給されるか、どの給付が対象になるかも、組合の規約によって異なる場合があります。この記事の試算は、国の上限額を適用したあとの自己負担が上限を超える分を払い戻す組合を仮定したもので、実際の計算方法とは異なる場合があります。支給額の端数をどの単位で切り捨てるかも、組合の規約によって違います。
この記事の試算は、1人が1つの医療機関にかかった場合です。高額療養費には、被保険者と被扶養者の自己負担を同じ月で合算できる仕組みもあります。70歳未満は、1つの医療機関(医科・歯科、入院・外来の区分ごと)の自己負担が2万1000円以上のものが合算の対象です。合算した分に付加給付がどう適用されるかも、組合の規約によります。
マイナ保険証を使うか、事前に申請した限度額適用認定証を提示して窓口の支払いを国の上限額までにしたあと、付加給付がどう扱われるかも、組合ごとに確かめます。
4. 国の「多数回該当」「年間上限」と付加給付の関係
協会けんぽの案内によると、直近12か月間に3回以上上限額に達した場合、4回目からは「多数回該当」として上限額が下がります。令和8年8月以降も金額は据え置きで、区分ウは4万4400円、区分イは9万3000円です。
令和8年8月からは、毎年8月から翌年7月までの12か月間の自己負担の合計に「年間上限」も設けられました。区分ウは53万円、区分イは111万円で、年間上限に達したあとの自己負担は還付を受けられます。年間上限の申請受付は令和9年8月から始まります。
付加給付の上限が2万5000円の組合の場合、試算上の毎月の自己負担は、多数回該当の額より低く収まります。ただし、多数回該当や年間上限と付加給付を組み合わせた計算方法は組合によって異なるため、加入先で確かめてください。
5. 高額療養費の対象にならない費用は、付加給付でも別に確かめる
協会けんぽの案内では、保険外併用療養費の差額部分や、入院時食事療養費、入院時生活療養費の自己負担額は、高額療養費の対象になりません。差額ベッド代や入院時の食事代は、試算した自己負担とは別にかかります。
付加給付がこうした費用を対象にするかどうかは、組合の規約によります。加入先の案内で確認してください。
6. 付加給付を確かめるときの3つの点
6.1 1.加入先が健康保険組合かどうか
マイナポータルや資格確認書、資格情報のお知らせに書かれた保険者の名称で、協会けんぽか、健康保険組合か、国民健康保険かを確かめられます。付加給付は健康保険組合の任意の給付で、実施していない組合もあります。
6.2 2.自己負担の上限額と、対象になる給付
付加給付の名称は組合によって違う場合があります。組合の案内で、自己負担の上限額と、対象になる給付の範囲を確かめます。
6.3 3.申請の要否と、支給の時期
申請が必要かどうか、支給されるまでの時期は、組合の規約や担当窓口で決まっています。入院や治療の予定があるときは、先に問い合わせておくと見通しが立ちます。
※高額療養費や付加給付の適用、手続き、期限に関する個別の判断は、加入先の健康保険組合や勤務先の担当部署に確認してください。