3. 国の教育ローンの返済期間は20年以内、在学中は利息のみの返済も選べる
国の教育ローンの返済は長期にわたります。借りる前に、返済期間と、在学中の返済の扱いを押さえておきます。
3.1 返済期間は20年以内で、利息のみを返す期間も含まれる
公庫の案内では、返済期間は20年以内とされています。後で触れる在学中の利息のみの返済期間も、この20年に含まれます。
3.2 在学期間中は利息のみを返して、元金の返済を据え置ける
融資を受けた日から卒業までの在学期間中は、利息のみの返済を選べます。この間は元金が減らないため、卒業後の返済が長くなる点には注意が必要です。
3.3 350万円を借りた場合の月々の返済額と利息の試算
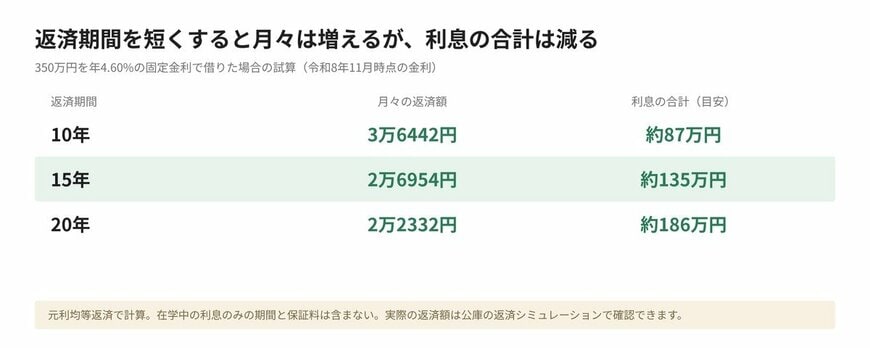
融資の上限の350万円を、年4.60%の固定金利で借りた場合の試算です。一般的な元利均等返済で、在学中の利息のみの期間と保証料は含めずに計算しました。実際の返済額は、公庫の返済シミュレーションで確認できます。
- 返済10年:月3万6442円、利息の合計は約87万円
- 返済15年:月2万6954円、利息の合計は約135万円
- 返済20年:月2万2332円、利息の合計は約186万円
返済期間を20年にすると月々の負担は軽くなりますが、利息の合計は10年の場合の2倍を超える試算です。
4. 国の教育ローンで払える費用は、入学金や授業料のほか受験費用・住居費用まで
国の教育ローンの使いみちは、学校に納めるお金だけではありません。公庫の案内に載っている範囲を確認します。
4.1 使いみちには学校納付金、受験費用、住居費用、教材費などがある
- 学校納付金(入学金、授業料、施設設備費など)
- 受験費用
- 住居費用(敷金・家賃など)
- 教科書代、教材費、通学費、塾・予備校代、パソコン購入費、学生の国民年金保険料、修学旅行費など
- 融資金にかかる保証料
4.2 融資の対象は修業年限3か月以上で中学校卒業以上を対象とする学校
対象になるのは、修業年限が3か月以上で、中学校卒業以上を対象とする学校です。高等学校、高等専門学校、大学、大学院、短期大学、専修学校、各種学校、予備校などが例に挙がっています。
公務員として通う学校(防衛(医科)大学校、税務大学校など)と、企業内教育訓練施設は対象外です。
5. 国の教育ローンの保証料は、融資金から一括で差し引かれる
国の教育ローンを借りるときは、保証の仕組みを選びます。選び方で保証料の扱いが変わります。
- 教育資金融資保証基金を利用する場合は、融資額や返済期間に応じた保証料が融資金から一括で差し引かれる
- 連帯保証人による保証を利用する場合は、保証料が不要
- 交通遺児家庭、母子家庭、父子家庭は、保証料が通常の3分の2の額になる
保証料は融資金から差し引かれるため、手元に入る金額は融資額より少なくなります。
6. 国の教育ローンの申込みは、必要な時期の2〜3か月前から
公庫の案内では、申込みは1年中いつでも可能とされています。受験前でも申込みができ、日本学生支援機構などの奨学金との併用もできます。
手続きは、必要書類の準備、お申込み、審査、ご契約手続き、ご融資(ご入金)の順に進みます。入金までには時間がかかるため、必要な時期の2〜3か月前の申込みが推奨されています。
令和8年9月28日から、インターネットでの申込みには「日本公庫ダイレクト」へのログインが必要になりました。家庭の状況に応じた優遇制度も設けられています。
7. まとめ
国の教育ローンは、融資の上限が子ども1人につき350万円、固定金利は年4.60%(令和8年11月時点)です。世帯年収(所得)の上限は、子どもの人数で、給与所得のある方は790万円から1190万円、事業所得者は600万円から990万円までとされています。
返済期間は20年以内で、350万円を借りた場合の試算では、返済期間を長くすると月々の負担は軽くなる一方、利息の合計は増えます。入学金や授業料の納付期限に間に合わせるには、2〜3か月前の申込みが推奨されています。
金利や条件は変更されることがあります。申込みの前に、公庫の公式ページで最新の内容を確かめてください。