7. 【FPの視点】自賠責保険料には利益が含まれず、被害者救済の賦課金は今回変わらない
自賠責保険の基準料率は、「ノーロス・ノープロフィット」の原則に従い、利益も損失も出ないように算出されています。自賠法では、保険料率は「能率的な経営の下における適正な原価を償う範囲内でできる限り低いもの」でなければならないと定められています。
7.1 保険料は4つの部分からできている
基準料率は、将来の保険金の支払いに充てる「純保険料率」と、「社費」「代理店手数料」「付加賦課金」からなる「付加保険料率」に分かれます。現行料率の構成割合は、純保険料率が0.585、社費率が0.298、代理店手数料率が0.102です。
賦課金は、ひき逃げなど自賠責保険・共済では補償されない被害者を救済する政府の保障事業と、被害者保護増進等事業の財源に充てられています。今回、賦課金の金額は変わりません。
8. 【落とし穴】新しい保険料かどうかは保険期間が始まる日で決まり、離島と沖縄県は保険料が異なる
新しい保険料が適用されるかどうかは、保険期間が始まる日で決まります。保険期間が2026年11月1日以降に始まる契約は、新しい保険料です。
8.1 沖縄県の自家用乗用自動車は24か月契約で1万620円
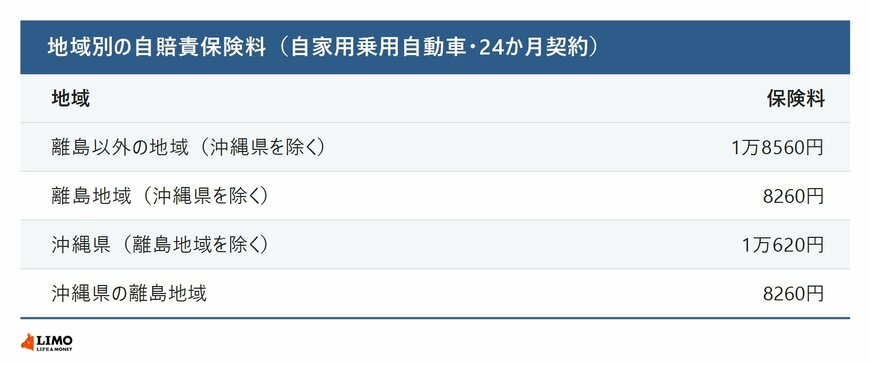
この記事で紹介した保険料は、離島と沖縄県を除く地域の金額です。新しい基準料率表では、自家用乗用自動車の24か月契約は、離島(沖縄県を除く)が8260円、沖縄県(離島を除く)が1万620円、沖縄県の離島が8260円です。お住まいの地域によって金額が異なります。
9. まとめにかえて
自賠責保険料は、保険期間が2026年11月1日以降に始まる契約から、全車種平均で6.2%上がりました。自家用乗用自動車の24か月契約(離島と沖縄県を除く)は1万8560円で、910円の引き上げです。
引き上げの理由は、保険料を安くしてきた滞留資金の減少と、物価・賃金の上昇です。クルマやバイクをお持ちの方は、次の契約の保険期間がいつ始まるかと、車種・保険期間ごとの保険料を確かめておきましょう。
※試算は、記事内に記載した条件をもとにした概算です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 損害保険料率算出機構「【自賠責保険】基準料率届出のご案内(2026年4月30日金融庁長官への届出)」
- 損害保険料率算出機構「自動車損害賠償責任保険基準料率(2026年4月30日届出)」
- 金融庁「第152回・第153回自動車損害賠償責任保険審議会の開催結果」
村岸 理美