5. 引き上げの理由は、保険料を安くしてきた「滞留資金」の減少と、物価・賃金の上昇
なぜ今回、保険料が上がったのでしょうか。損害保険料率算出機構の説明と、2026年4月30日に開かれた金融庁の自動車損害賠償責任保険審議会の資料から確認します。
5.1 純保険料率は1.9%の引き上げ
自賠責保険の保険料のうち、将来の保険金の支払いに充てる部分を「純保険料率」といいます。2023年4月に引き下げられた現行の料率には、過去の契約から生じた「滞留資金」(収支の余りと運用益)の一部が充てられ、収支が釣り合う水準より3割程度安く設定されていました。
滞留資金は2022年度末に7239億円ありましたが、保険金の支払いが進み、2025年度末までに約2000億円減りました。金融庁の資料は、事故率は減っているものの下げ止まりつつあり、医療費の増加などで保険金の支払単価が近年増えていると説明しています。こうした結果、収支を釣り合わせるために純保険料率を1.9%引き上げます。
5.2 社費と代理店手数料は合わせて4.3%の引き上げ
保険会社が契約の事務処理や損害の調査などに使う「社費」は、物価・賃金の上昇で増えています。2024年度に見直した経費計算基準で社費は150億円程度(概算値)削減されましたが、なお3.8%の引き上げが必要になりました。代理店手数料も77円引き上げ、社費と代理店手数料で合わせて4.3%の引き上げです。
平均6.2%の引き上げは、純保険料率の1.9%と、社費・代理店手数料の4.3%からなります。4/5
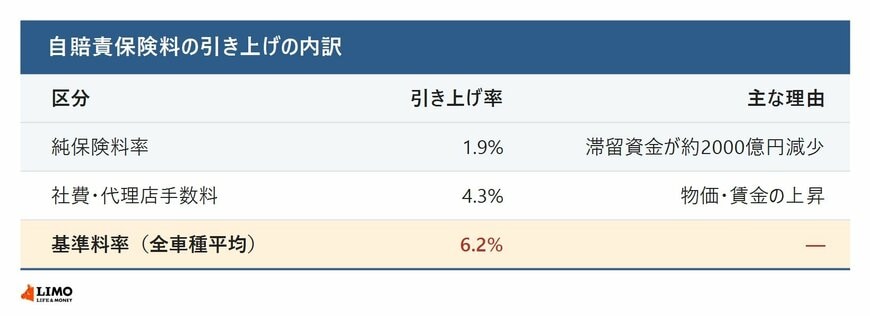
出所:損害保険料率算出機構「【自賠責保険】基準料率届出のご案内」、金融庁「第152回・第153回自動車損害賠償責任保険審議会の開催結果」をもとにLIMO編集部作成
6. 自家用乗用自動車の24か月契約は、2023年度の1万7650円から2026年度に1万8560円へ、2013年度以来の引き上げ
損害保険料率算出機構が示した基準料率の変遷を見ると、自家用乗用自動車の24か月契約の保険料は、2008年度の2万2470円から、2011年度に2万4950円、2013年度に2万7840円へと上がりました。
その後は、2017年度に2万5830円、2020年度に2万1550円、2021年度に2万10円、2023年度に1万7650円と下がってきました。今回の1万8560円は、2013年度以来の引き上げです。
自賠責保険料は11月1日以降に保険期間が始まる契約から全車種平均で6.2%上がり、自家用乗用自動車の24か月契約は1万8560円になりました。理由は、保険料を安くしてきた滞留資金の減少と、物価・賃金の上昇です。
自賠責保険は加入が義務付けられているため、今回の改定は多くのドライバーやライダーの家計に影響します。契約更新の時期が近い方は、自身の車種や契約期間ごとの保険料を確認し、今後の維持費の見通しに役立ててみてはいかがでしょうか。
ここからは、FPの視点で保険料の内訳を確かめ、離島・沖縄県の保険料と、新しい保険料が適用される日の注意点を確認します。