住民税が非課税なら、国民健康保険料も軽くなるはずだと考えている人は多いかもしれません。ただ、国保料の軽減は住民税の非課税とは別の基準で判定されます。厚生労働省は令和8年1月15日、「国民健康保険法施行令及び国民健康保険の国庫負担金等の算定に関する政令の一部を改正する政令の公布について(通知)」(保発0115第9号)を発出し、5割軽減に使う金額を30万5000円から31万円に、2割軽減に使う金額を56万円から57万円に改めると示しました。
本記事では、7割・5割・2割軽減の判定のしくみと、住民税非課税との違いを整理します。2ページ目では、住民税が非課税でも軽減の対象にならない世帯の例と、確認したい点を紹介します。
1. 国保料の「7割・5割・2割軽減」とは?住民税の非課税とは別の基準で判定される
厚生労働省の「国民健康保険の保険料・保険税について」のページによると、国保料(税)を算定する際、法令で定められた所得基準を下回る世帯には、均等割・平等割の7割、5割または2割を減額する制度があります。減額の対象は均等割と平等割で、所得に応じて計算される所得割は、この軽減の対象に含まれません。
判定に使うのは前年の所得で、世帯主と国保加入者の所得を合計して基準額と比べます。所得が申告されていない世帯は判定ができないため、無収入の人も含めて申告が済んでいるかを確認しておく必要があります。
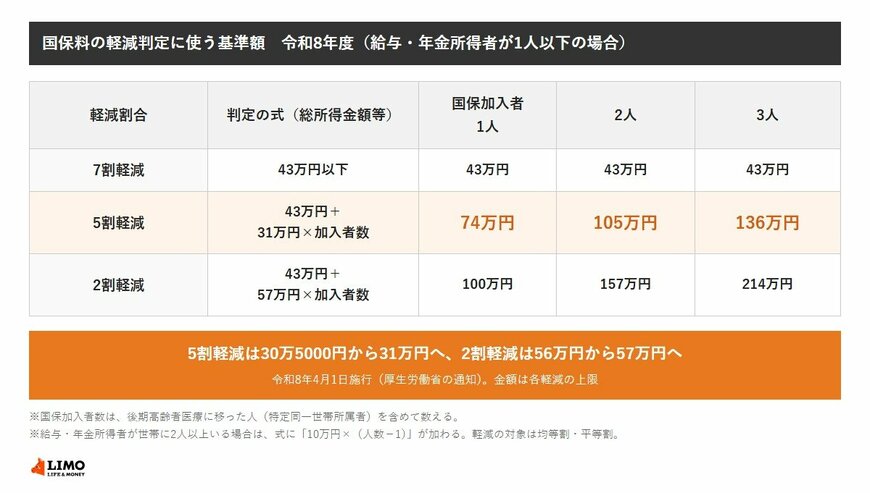
国保料の軽減判定に使う基準額(令和8年度・給与・年金所得者が1人以下の場合)1/3
出所:厚生労働省「国民健康保険の保険料・保険税について」、川崎市「令和8年度の所得の基準による国民健康保険料の軽減措置について」をもとにLIMO編集部作成
2. 令和8年度の軽減の基準額はいくら?加入者数ごとの早見表
令和8年度の判定の式は、川崎市や西宮市などの案内で次のように示されています。対象になるのは、前年の総所得金額等が、次の金額以下の世帯です。
- 7割軽減:43万円以下
- 5割軽減:43万円+31万円×国保加入者数
- 2割軽減:43万円+57万円×国保加入者数
国保加入者数は、国保から後期高齢者医療制度に移った人(特定同一世帯所属者)を含めて数えます。給与収入が55万円を超える人や、公的年金等の収入が一定額を超える人が世帯に2人以上いる場合は、式に「10万円×(その人数−1)」が加わります。
給与・年金所得者が1人以下の世帯で、加入者数ごとの上限額を計算すると次のとおりです。
- 加入者1人:7割は43万円、5割は74万円、2割は100万円以下
- 加入者2人:7割は43万円、5割は105万円、2割は157万円以下
- 加入者3人:7割は43万円、5割は136万円、2割は214万円以下
令和7年度までと比べると、5割軽減の式の31万円は30万5000円から、2割軽減の式の57万円は56万円からの引き上げです。施行は令和8年4月1日とされています。
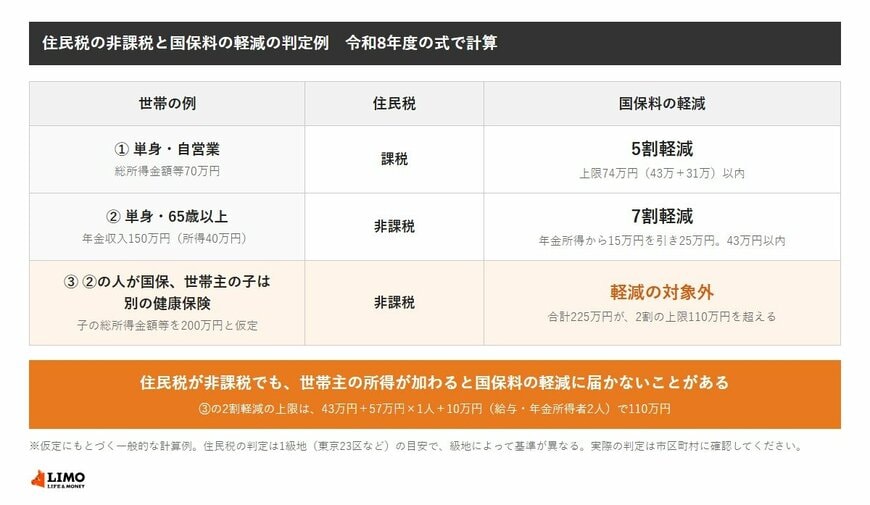
たとえば、加入者が1人で自営業の総所得金額等が70万円の人は、5割軽減の上限74万円(43万円+31万円)以内に収まるため、均等割・平等割が5割減額されます。
3. 住民税の非課税と国保料の軽減は、どこが違う?
住民税の非課税は、本人の所得や扶養する家族の人数をもとに判定されます。東京都江戸川区の案内(令和8年度賦課分)では、扶養親族がいない人の均等割・所得割の非課税の目安は、合計所得金額45万円以下です。非課税の基準は生活保護の級地によって異なるため、住んでいる市区町村で金額が変わります。
これに対し、国保料の軽減は世帯単位で判定します。川崎市の案内によると、国保に加入していない世帯主を含めて、世帯主と国保加入者の総所得金額等を合計する仕組みです。単身なら、住民税の非課税の目安が45万円以下であるのに対し、国保料は5割軽減が74万円以下、2割軽減が100万円以下まで届きます。住民税が課税される人でも、国保料の軽減を受けられる場合があります。
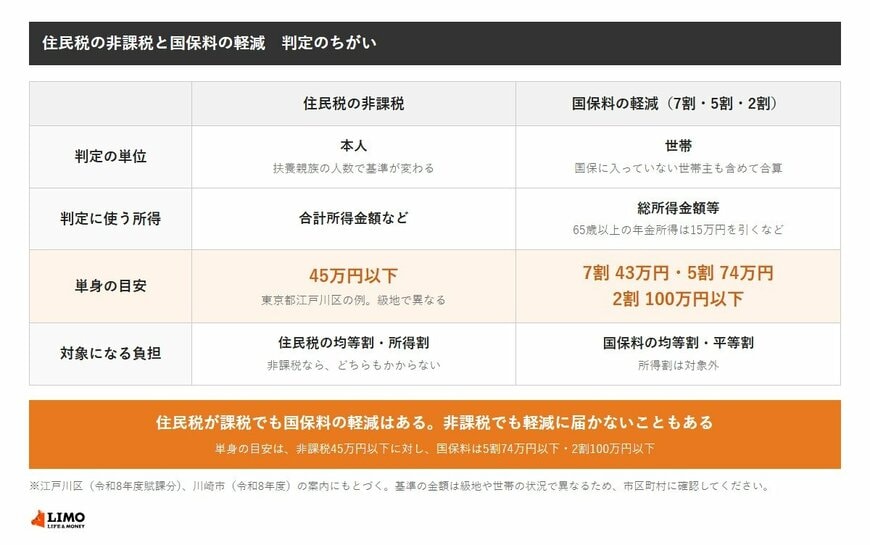
国保料の軽減の式は、住民税の非課税かどうかではなく、世帯の総所得金額等で組まれています。基準が別なので、非課税の人が軽減を受けられない場合もあれば、課税される人が軽減を受けられる場合もあります。
住民税が非課税の人でも、同じ世帯に国保に入っていない世帯主がいると、その人の所得が加わって基準を超え、軽減を受けられない場合があります。
次のページでは、住民税が非課税でも軽減の対象にならない世帯の例と、確認したい点を解説します。
4. 住民税が非課税でも、国保料の軽減に届かないのはどんなとき?確認したい点は3つ
軽減の判定では、住民税の非課税とは所得の数え方が違います。ここでは、見落としやすい3つの点を確認します。
4.1 1.国保に入っていない世帯主の所得も合算される
川崎市の案内によると、国保に加入していない世帯主がいる場合も、その人の総所得金額等が判定に含まれます。親が国保に入り、子が世帯主として別の健康保険に入っている世帯では、子の所得が判定に加わります。
たとえば、65歳以上で年金収入150万円の親が国保に加入し、世帯主の子の総所得金額等が200万円と仮定します。親の年金所得は、150万円から公的年金等控除110万円を引いた40万円で、東京23区など1級地の目安(45万円以下)では住民税が非課税になります。
一方、国保の軽減判定では65歳以上の年金所得から15万円を引くため親の分は25万円ですが、子の200万円と合わせた225万円は、加入者1人・給与年金所得者2人の2割軽減の上限(43万円+57万円+10万円=110万円)を超えます。
住民税の非課税と国保料の軽減の判定例(令和8年度の式で計算)3/3
出所:川崎市「令和8年度の所得の基準による国民健康保険料の軽減措置について」、柏市「令和8年度以降、個人住民税がかからないかた(非課税)」をもとにLIMO編集部作成
4.2 2.後期高齢者医療に移った人の所得と人数も含まれる
西宮市の案内によると、国保から後期高齢者医療制度に移った人(特定同一世帯所属者)の所得と人数も、軽減判定に含めます。たとえば夫が75歳になって後期高齢者医療に移り、同じ世帯に属し続ける場合は、夫の所得は国保に残る妻の判定に入ります。
川崎市の案内では、すでに軽減を受けている世帯は、75歳到達で国保加入者が減っても、世帯の構成と所得が変わらなければ軽減が続くとされています。
4.3 3.所得の数え方が住民税と違う
川崎市の案内によると、軽減判定の総所得金額等は、所得割の計算に使う総所得金額等と次の点が異なります。
- 65歳以上の公的年金等に係る雑所得から、一律15万円を引く
- 分離課税の長期・短期譲渡所得は、特別控除前の額を使う
- 雑損失の繰越控除があれば適用する
- 青色事業専従者給与は給与収入に含めず、事業専従者控除は必要経費として引かない
住民税の非課税の判定では合計所得金額などを使うため、同じ年の所得でも、見える額が一致するとは限りません。
5. 軽減が受けられないと感じたら、何を確認すればよい?
軽減の判定は、前年の所得をもとに市区町村が行います。所得を申告していない人が世帯にいると判定ができないため、川崎市は、令和7年中の所得を申告していない世帯や所得が不明な世帯は判定できないと案内しています。収入がなかった人も、申告が必要かどうかを窓口で確認しておきましょう。
軽減とは別に、国保料には、離職の事情などによる軽減(対象は自治体の案内で確認)や、保険料の減免の制度があります。東京都江東区の案内では、これらは申請が必要とされています。7割・5割・2割軽減に当たらない場合でも、ほかの制度の対象になることがあります。基準の式は法令で定められていますが、手続きの窓口や案内は市区町村ごとに異なるため、国保の担当窓口で確認してください。
6. まとめにかえて|非課税かどうかではなく、世帯の所得で軽減を確かめる
国保料の7割・5割・2割軽減は、住民税の非課税とは別の基準で、世帯の所得をもとに判定されます。令和8年度は、5割軽減の式の金額が31万円、2割軽減の式の金額が57万円です。単身なら、5割軽減は総所得金額等が74万円以下、2割軽減は100万円以下まで対象になります。
住民税が非課税でも、国保に入っていない世帯主の所得などが加わると、軽減の対象外になる場合があります。反対に、住民税が課税されていても、軽減を受けられるケースがあります。
納付書や決定通知書に軽減の記載があるか(表示の形式は市区町村で異なります)を見て、見当たらないときは市区町村の国保の窓口に問い合わせましょう。所得の申告が済んでいるかも、あわせて確かめておきたい点です。