

10月の年金の支払いにあわせて、日本年金機構から「年金振込通知書」を受け取った家庭もあるでしょう。日本年金機構が2026年10月2日に更新したお知らせによると、介護保険料などの年金からの天引きが10月の支払いから見直され、振込額が変わった人に、この通知書が送られています。
毎回の振込額が変わると、手元の貯蓄をどのくらいのペースで使っていくかの見通しも変わってきます。年金の振込額と貯蓄は、老後の家計でいつも組にして見ておきたい数字です。では、70歳代の世帯には、実際にどれくらいの貯蓄があるのでしょうか。
本記事では、J-FLEC(金融経済教育推進機構)による2025年の世論調査から、70歳代・二人以上世帯の貯蓄の平均と中央値を、貯蓄がある世帯と貯蓄ゼロの世帯(調査では「金融資産を保有していない」世帯)に分けて一覧で確かめます。
貯蓄ゼロとされた世帯が、口座にお金を残しているかどうかもあわせて見ていきます。
記事の後半では、年金の平均月額や夫婦の家計、12月の振込額の確かめ方も紹介します。
この記事では、以下の記事の内容も引用・参考にしています。
なお、公的年金の制度や平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 【70歳代の平均貯蓄額】二人以上世帯は平均2416万円・中央値1178万円、貯蓄がある世帯に限ると中央値1495万円
70歳代の貯蓄を、貯蓄ゼロの世帯を含めた全体と、貯蓄がある世帯だけに分けて確かめます。
1.1 貯蓄ゼロの世帯も含めると平均2416万円、中央値1178万円
J-FLECの調査で、世帯主が70歳代の二人以上世帯の金融資産保有額を見ると、金融資産を保有していない世帯も含めた平均は2416万円、中央値は1178万円でした。
この調査の金融資産には、預貯金のほかに株式や投資信託、生命保険なども入ります。ただし、ふだんの支払いや引き落としのために口座に置いている預貯金は入りません。通帳の残高と比べるときは、この違いに気をつけたいところです。
LIMOの過去の記事では、この世帯の貯蓄額の分布を次のように紹介しています。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
出所:【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!
いちばん割合が多いのは3000万円以上の25.2%です。この層が、平均を引き上げる一因になっていると考えられます。
J-FLECの調査結果の解説では、中央値を、保有額の少ないほうから世帯を並べて真ん中に位置する世帯の金額としています。平均よりも、多くの世帯の感覚に近い数字といえるでしょう。わが家の貯蓄と比べるときは、平均だけでなく中央値もあわせて見ておくことが大切です。
1.2 貯蓄がある世帯に限ると、平均2714万円・中央値1495万円
調査で金融資産を保有しているとされた70歳代の世帯は89.1%でした。この世帯に限った集計では、平均は2714万円、中央値は1495万円です。貯蓄ゼロの世帯を除くと、中央値は317万円上がります。どちらの中央値で比べるかによって、わが家の位置の見え方も変わってくるでしょう。
1.3 貯蓄ゼロの世帯でも、半数あまりは口座に残高がある
J-FLECの調査では、70歳代の世帯の10.9%が「金融資産を保有していない」世帯(以下、貯蓄ゼロ)とされています。口座にお金があっても、そのうち運用や先々の備えとして考えている分がなければ、この調査では貯蓄ゼロに数えられます。
70歳代の貯蓄ゼロの世帯の口座を見ると、口座があって今も残高がある世帯は55.9%、口座はあるが今は残高がない世帯は33.1%、口座がない世帯は11.0%でした。貯蓄ゼロとされた世帯の半数あまりが口座に残高を持っている点は、調査の数え方を知ったうえで読みたいところです。
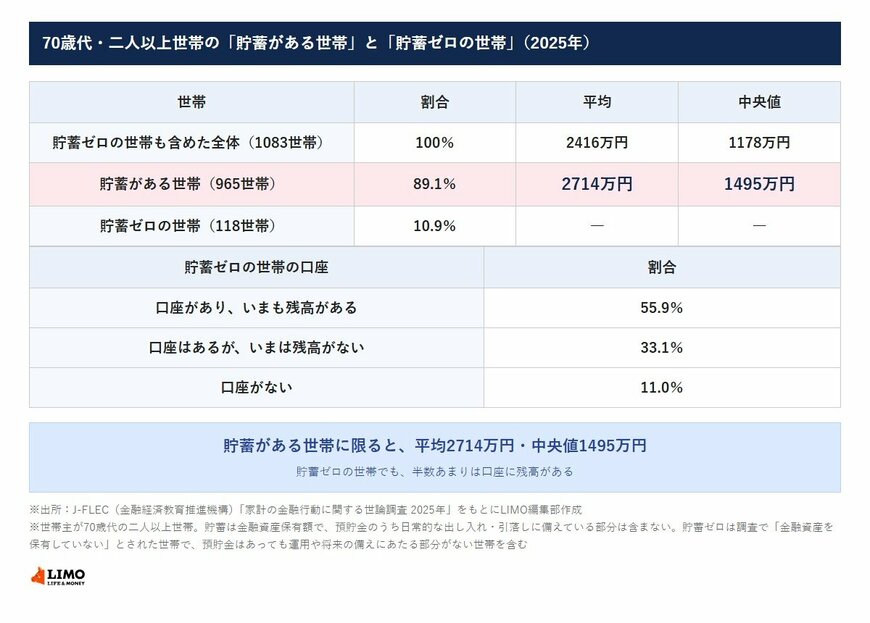
図の数字を、世帯の分け方ごとに一覧にすると次のとおりです。
- 貯蓄ゼロの世帯も含めた全体(1083世帯):100%、平均2416万円、中央値1178万円
- 貯蓄がある世帯(965世帯):89.1%、平均2714万円、中央値1495万円
- 貯蓄ゼロの世帯(118世帯):10.9%
- 貯蓄ゼロの世帯のうち、口座があり、いまも残高がある:55.9%
- 貯蓄ゼロの世帯のうち、口座はあるが、いまは残高がない:33.1%
- 貯蓄ゼロの世帯のうち、口座がない:11.0%
70歳代の平均貯蓄額のニュースを見て、わが家の貯蓄と比べてみたくなった人もいるかもしれません。J-FLECの調査では、貯蓄ゼロの世帯も含めた中央値は1178万円、貯蓄がある世帯に限った中央値は1495万円でした。
貯蓄ゼロという言葉から、預貯金がまったくない暮らしを思い浮かべるかもしれません。けれども実際には、生活費として口座に置いているお金を、将来の備えとは分けて答えた世帯も含まれていると考えられます。数字の名前だけで判断せず、調査が何を数えているのかを確かめて読むことが大切です。
毎月の支払いに使う口座のお金と、住まいの修繕や医療に備えて分けておくお金を別々に書き出してみると、わが家の貯蓄をどの数字と並べればよいかが見えてくるでしょう。
2. 公的年金の仕組み
貯蓄とあわせて、暮らしの土台になる公的年金の金額も見ておきましょう。年金の金額がわかると、貯蓄をどのくらいのペースで使えるかも考えやすくなります。
2.1 公的年金は国民年金と厚生年金の2階建て
国民年金の加入者は第1号から第3号までの被保険者に区分され、このうち第2号被保険者が次に説明する厚生年金にも加入します。
厚生年金の保険料を納めている場合、国民年金保険料を個別に支払う必要はありません。
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
日本年金機構も、公的年金を国民年金と厚生年金保険の2階建ての仕組みと説明しています。
夫婦で加入していた制度が違えば、2人の年金額の差も大きくなりやすいと考えられます。夫婦の年金を考えるときは、2人それぞれが1階だけなのか、2階もあるのかを確かめておくことが大切です。どちらか一方が国民年金だけの場合は、夫婦の年金額が平均の組み合わせより少なくなることもあるでしょう。


