

2.1 世帯の形別に見た「貯蓄がない」世帯の割合
- 全世帯:10.7%
- 高齢者世帯:9.9%
- 高齢者世帯以外の世帯:11.2%
- 児童のいる世帯:10.5%
- 母子世帯:21.8%
割合は、貯蓄があるかどうかがわからない世帯も含めた、すべての世帯を元にしています。貯蓄がない理由は世帯によってさまざまで、この割合だけからは読み取れません。
貯蓄がまったくない状態だと、急な出費のたびに家計が大きく揺れやすくなります。少しずつでも先に分けておく仕組みがあると、気持ちのうえでも余裕が生まれやすいでしょう。
2.2 世帯主の年齢別に見た1世帯当たりの平均貯蓄額
- 29歳以下:208万4000円
- 30〜39歳:633万8000円
- 40〜49歳:900万3000円
- 50〜59歳:1243万8000円
- 60〜69歳:1989万8000円
- 70歳以上:1615万8000円
世帯主が60〜69歳の世帯が1989万8000円で最も高く、70歳以上は1615万8000円でした。退職金を受け取る時期と重なり、そのあとは暮らしの中で少しずつ使っていく流れが表れていると考えられます。
若い世代の数字が小さく見えても、これから時間をかけて積み上げていく段階です。年齢ごとの平均は、わが家の貯蓄を考える目安の一つとして受け止めたいところです。
3. 【前の年より貯蓄が減った世帯】理由は日常の生活費への支出が多い
同調査で、前の年と比べた貯蓄の増減を見ると、「貯蓄が減った」世帯は全体の36.9%でした。世帯主の年齢別では、60〜69歳が39.7%、70歳以上が41.6%です。
3.1 世帯主の年齢別に見た「前の年より貯蓄が減った」世帯の割合
- 29歳以下:22.7%
- 30〜39歳:30.5%
- 40〜49歳:31.6%
- 50〜59歳:31.5%
- 60〜69歳:39.7%
- 70歳以上:41.6%
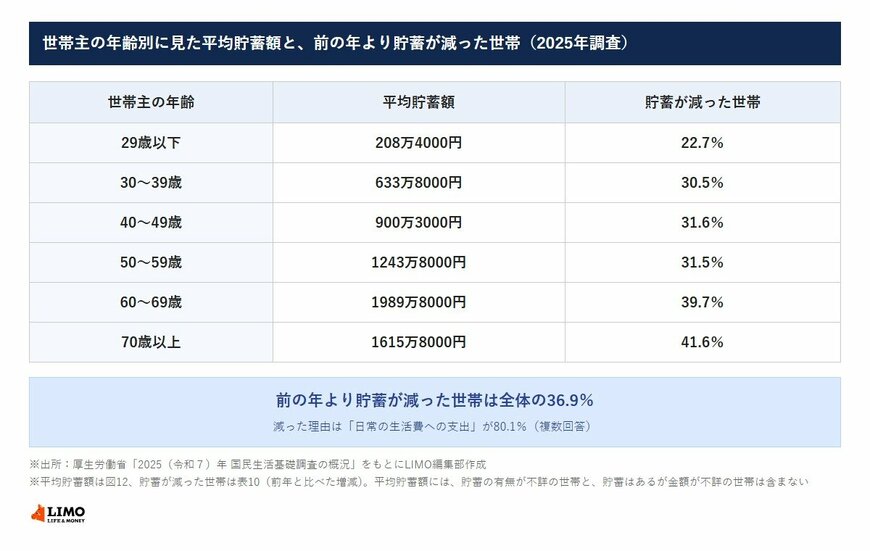
貯蓄が減った世帯に理由を複数回答で聞くと、「日常の生活費への支出」が80.1%で最も多くなっています。59歳以下では、「入学金、結婚費用、旅行等の一時的な支出」も2〜4割を占めました。
日常の生活費のために貯蓄を取り崩すこと自体は、貯蓄のもともとの役割の一つです。大切なのは、毎月どのくらいを取り崩しているのかを、わが家でつかんでおくことだと考えられます。
取り崩す金額が見えていれば、手元の貯蓄であと何年ほど暮らしを支えられるかの見当もつきます。入学金や旅行のように時期がわかっている出費は、前もって準備しておくと、貯蓄の減り方をゆるやかにしやすいでしょう。
3.2 暮らし向きを「苦しい」と感じる世帯の割合
厚生労働省「2025(令和7)年 国民生活基礎調査の概況」では、暮らしの状況をどう感じているかも聞いています。「大変苦しい」と「やや苦しい」を合わせた「苦しい」の割合は、全世帯で55.4%、高齢者世帯で52.1%、児童のいる世帯で61.5%、母子世帯で82.1%でした。
物価が上がるなかでは、同じ暮らしを続けるだけでも生活費が増えていきます。貯蓄が減ったと感じても、それは日々の暮らしを支えてきた結果でもあるでしょう。


