

毎月の生活費をきちんとまかなえていても、手元に残るお金にゆとりがあるとは限りません。
2026年10月14日に株式会社ベター・プレイスが公表した調査によると、20〜50代で働く男女595人に日常生活費の状況を聞いたところ、最も多かった答えは「問題なくまかなえているが、余裕はない」の40.5%でした(出典元:ベター・プレイス調べ)。
本記事では、厚生労働省の国民生活基礎調査(2025年調査)をもとに、世帯の形ごとの貯蓄を一覧で確かめます。
記事の後半では、貯蓄がない世帯の割合や、世帯主の年齢ごとの貯蓄、前の年より貯蓄が減った世帯、暮らし向きの感じ方も見ていきます。
1. 【世帯別の貯蓄一覧】高齢者世帯の平均は1647万6000円、児童のいる世帯は1035万7000円
国民生活基礎調査では、2025年6月末日時点の貯蓄の現在高を、世帯ごとに調べています。1世帯当たりの平均貯蓄額と、貯蓄がある世帯の割合を世帯の形ごとに並べると、次のとおりです。
1.1 世帯の形別に見た1世帯当たりの平均貯蓄額(2025年調査)
- 全世帯:1414万8000円(貯蓄がある世帯は82.1%)
- 高齢者世帯:1647万6000円(貯蓄がある世帯は81.2%)
- 高齢者世帯以外の世帯:1298万4000円(貯蓄がある世帯は82.6%)
- 児童のいる世帯:1035万7000円(貯蓄がある世帯は84.0%)
- 母子世帯:485万3000円(貯蓄がある世帯は71.2%)
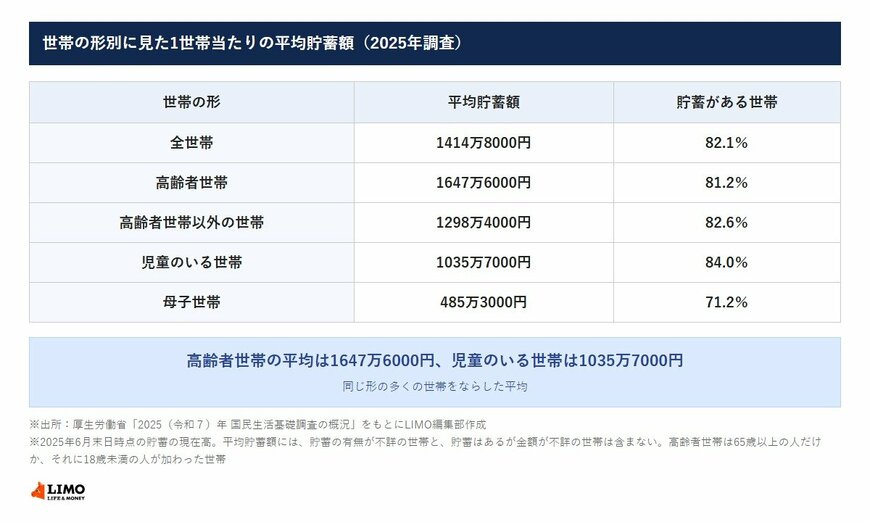
同調査の高齢者世帯は、65歳以上の人だけか、それに18歳未満の人が加わった世帯です。母子世帯は、配偶者のいない65歳未満の女性と20歳未満の子どもだけの世帯を指します。平均貯蓄額には、貯蓄があるかどうかがわからない世帯や、金額がわからない世帯は入っていません。
どれも、同じ形の多くの世帯をならした平均です。世帯の人数や年齢、住まいによって、同じ形の世帯でも貯蓄の金額は大きく違ってくるでしょう。
1.2 20〜50代の働く人の40.5%は日常生活費をまかなえても余裕はない
ベター・プレイスの調査で日常生活費の状況を見ると、「問題なくまかなえているが、余裕はない」が40.5%、「問題なくまかなえており、余裕もある」が22.5%でした。「やや不足することがある」は17.1%、「常に不足している」は19.8%です。
この調査は、2026年10月1日から2日に、20歳から59歳の会社員や公務員、自営業などの男女にインターネットで聞いたものです。国民生活基礎調査は世帯ごとの貯蓄を調べたもので、対象も時期も違うため、2つの数字はそのまま比べられません。
平均の貯蓄額が大きく見えても、毎月の暮らしにゆとりを感じられるかどうかは、また別の話です。貯蓄の金額と、毎月の生活費とのつり合いの両方を見ておくと、わが家の状況をつかみやすくなりそうです。
まずは一覧の中から、わが家に近い世帯の形を一つ選び、手元の預金通帳などで今の貯蓄と見比べてみてはいかがでしょうか。
2. 【貯蓄がない世帯の割合と年齢別の貯蓄】世帯の形と世帯主の年齢で見る
では、貯蓄がない世帯はどのくらいあるのでしょうか。同調査で「貯蓄がない」と答えた世帯の割合は、次のとおりです。


