

3. 金を売るときの税金は?地金・純金積立は総合課税の譲渡所得、金ETFは申告分離課税で20.315%
金を売るときの税金は、地金・純金積立と金ETFで課税の方法が違います。国税庁「No.3161 金地金の譲渡による所得」によると、金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります。
- 【所有期間が5年以内】譲渡益から特別控除50万円を引いた額が課税される
- 【所有期間が5年超】譲渡益から特別控除50万円を引いた額の2分の1が課税される
- 【特別控除50万円】その年の金地金と、それ以外の総合課税の譲渡益の合計に対して50万円まで
金ETFは、No.1463で上場株式等にETFが含まれるとされ、譲渡益は他の所得と分けて計算する申告分離課税です。税率は所得税15%、住民税5%で、令和29年分までは復興特別所得税(所得税額の2.1%)が加わります。
なお、No.3161では、金投資口座や金貯蓄口座などからの利益は、金地金の現物の譲渡とは異なり、一律20.315%の源泉分離課税とされています。源泉徴収だけで課税が終わり、確定申告で他の所得と合算することはできません。
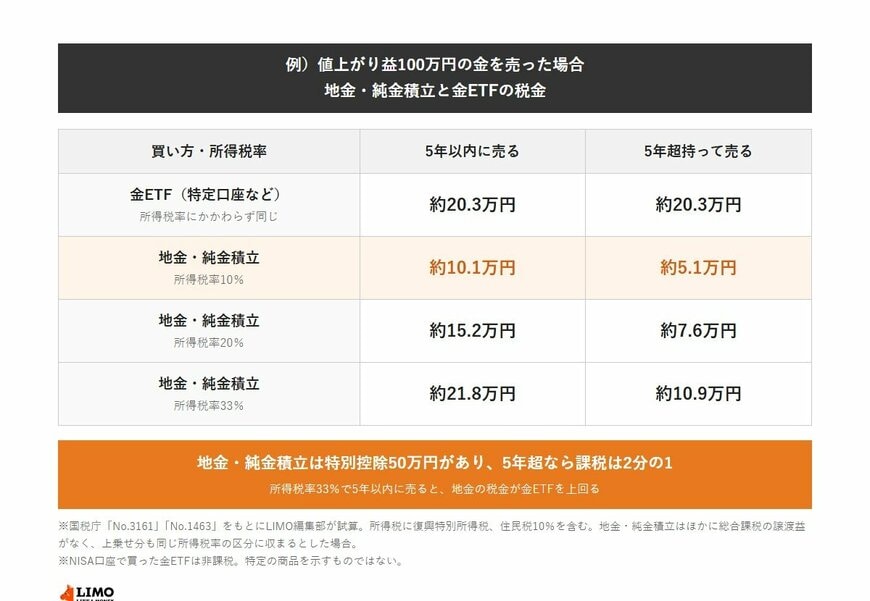
4. 金を売って値上がり益が100万円なら税金はいくら?金ETFは約20.3万円、地金・純金積立は所得税率10%で5年以内約10.1万円・5年超約5.1万円
金の値上がり益(譲渡益)が100万円の場合、地金・純金積立は特別控除50万円と5年超の2分の1が効く分、課税される額が小さくなります。一方で総合課税のため、税金は所得税率によって変わります。
- 【金ETF(特定口座など)】所得税率にかかわらず約20.3万円
- 【地金・純金積立(所得税率10%)】5年以内で約10.1万円、5年超で約5.1万円
- 【地金・純金積立(所得税率20%)】5年以内で約15.2万円、5年超で約7.6万円
- 【地金・純金積立(所得税率33%)】5年以内で約21.8万円、5年超で約10.9万円
所得税率33%で5年以内に売ると、地金・純金積立の税金は約21.8万円となり、金ETFの約20.3万円を上回ります。また、譲渡益が50万円以下で、ほかに総合課税の譲渡益がなければ、地金・純金積立は特別控除の範囲に収まります。同じ50万円の譲渡益でも、金ETFでは約10.2万円です。
※試算の前提:譲渡益は「売った金額-(買った金額+売るときの費用)」で、その年にほかの総合課税の譲渡益はないものとしています。所得税率は国税庁「No.2260 所得税の税率」の区分で、譲渡所得を加えても同じ区分に収まるものとし、復興特別所得税(2.1%)と住民税10%を加えています。金ETFは課税口座で売り、ほかの上場株式等との差し引きはないものとしています。
例)値上がり益100万円の金を売った場合 地金・純金積立と金ETFの税金1/1
出所:国税庁「No.3161 金地金の譲渡による所得」、国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」をもとにLIMO編集部作成


