

2. 米国ETFにかかる米国の遺産税はいくら?非居住者の控除は1万3000ドルで、25万ドル(約3934万円)分なら約5万7800ドル(約909.5万円)
米国の遺産税は、米国の財産の額に「Form 706」の記入要領にある税率表(18%〜40%)を当てはめて計算します。米国の市民でも居住者でもない人に認められる控除(統一税額控除)は、原則として1万3000ドルです。6万ドルにかかる税額がちょうど1万3000ドルなので、6万ドルまでは税額が0ドルになります。
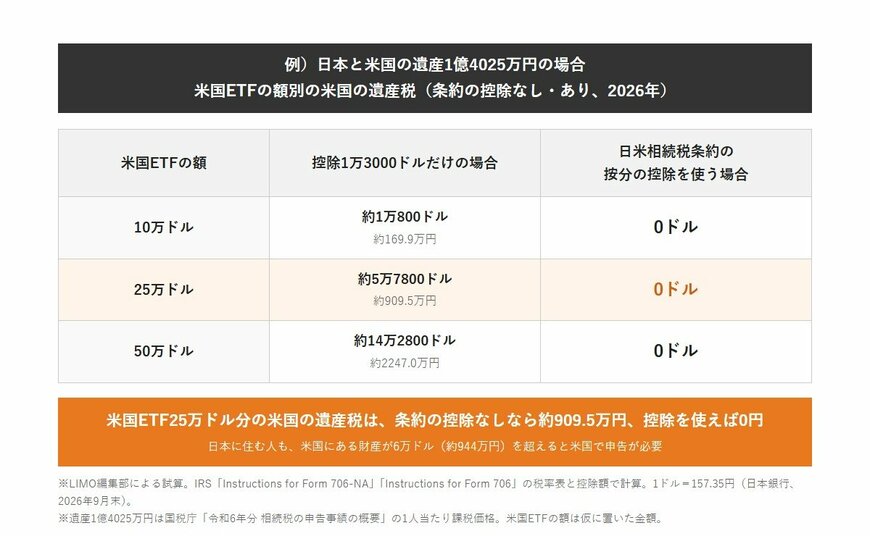
- 【米国ETF10万ドル(約1573.5万円)】税率表の税額2万3800ドル、控除後 約1万800ドル(約169.9万円)
- 【米国ETF25万ドル(約3933.8万円)】税率表の税額7万800ドル、控除後 約5万7800ドル(約909.5万円)
- 【米国ETF50万ドル(約7867.5万円)】税率表の税額15万5800ドル、控除後 約14万2800ドル(約2247.0万円)
※試算の前提:米国の財産は米国ETFだけとし、債務や葬式費用などの控除、米国の州の税は考えていません。2026年に亡くなった場合の税率表で計算し、円の金額は1ドル157.35円で換算しています。
3. 米国ETFの米国の遺産税は、日本に住む人なら控除が増える?日米相続税条約で米国市民の控除額を按分でき、遺産1億4025万円なら0ドル
IRSの「Form 706-NA」の記入要領は、日本との相続税条約を、米国の内国歳入法典2102条(b)(3)(A)の按分の控除が当てはまる条約に挙げています。米国市民に認められる控除額を、亡くなった人の全世界の遺産に占める米国の財産の割合で按分して使える仕組みです。
- 【米国市民の控除額(2026年)】基礎控除額1500万ドルに対応する税額控除594万5800ドル
- 【米国ETF10万ドル】遺産に占める割合 約11.2%、按分の控除 約66万7000ドル、米国の遺産税は0ドル
- 【米国ETF25万ドル】遺産に占める割合 約28.0%、按分の控除 約166万8000ドル、米国の遺産税は0ドル
- 【米国ETF50万ドル】遺産に占める割合 約56.1%、按分の控除 約333万5000ドル、米国の遺産税は0ドル
米国ETF25万ドル分で比べると、条約の控除を使わない場合は約5万7800ドル(約909.5万円)、使う場合は0ドルです。ただし、按分の控除を使うには、米国の外にある財産も含めた全世界の遺産の額を申告書に書き、その裏付けの書類を添える必要があります。
※試算の前提:日本に住所があり、米国の市民権や永住権を持たない人とします。日本と米国を合わせた遺産を1億4025万円(約89万1300ドル)とし、そのうち米国ETFの分が米国の財産です。
例)日本と米国の遺産1億4025万円の場合 米国ETFの額別の米国の遺産税(条約の控除なし・あり、2026年)1/1
出所:IRS「Instructions for Form 706-NA」などをもとにLIMO編集部作成


