
「住民税が非課税なら、国民健康保険料や介護保険料もほとんどかからない」。そう考えている方は多いかもしれません。ところが、住民税の非課税と、保険料の軽減は、別々の基準で決まります。
保険料は住民税より後回しにされやすい項目かもしれません。ここでは、年金だけで暮らす65〜74歳の単身の方を例に、年金収入別の保険料を確かめます。
東京都大田区の令和8年度(2026年度)の料率で、国民健康保険料と介護保険料を試算します。年金収入が年80万円から200万円までの5つの例で、保険料がどう変わるかをみていきます。
※試算の料率と段階は、大田区「国民健康保険料計算方法」「国保料の負担軽減(減額・免除)」「介護保険料」の令和8年度の内容です。年金収入の5つの例は、試算のために置いた金額です。
1. 住民税が非課税だと国民健康保険料・介護保険料はいくら?年金収入80万円なら約3万9900円、155万円でも約7万3700円
大田区「特別区民税・都民税(住民税)が課税されない方」によると、単身の方の住民税の非課税の基準は、合計所得金額が45万円以下です。
65歳以上で年金だけの方は、年金収入から公的年金等控除110万円を引いた額が所得になります。国税庁「公的年金等の課税関係」の控除額で計算すると、住民税が非課税になる年金収入の上限は、110万円と45万円を足した155万円です。
住民税が非課税の範囲で、年金収入別の保険料(年額)を試算すると次のとおりです。
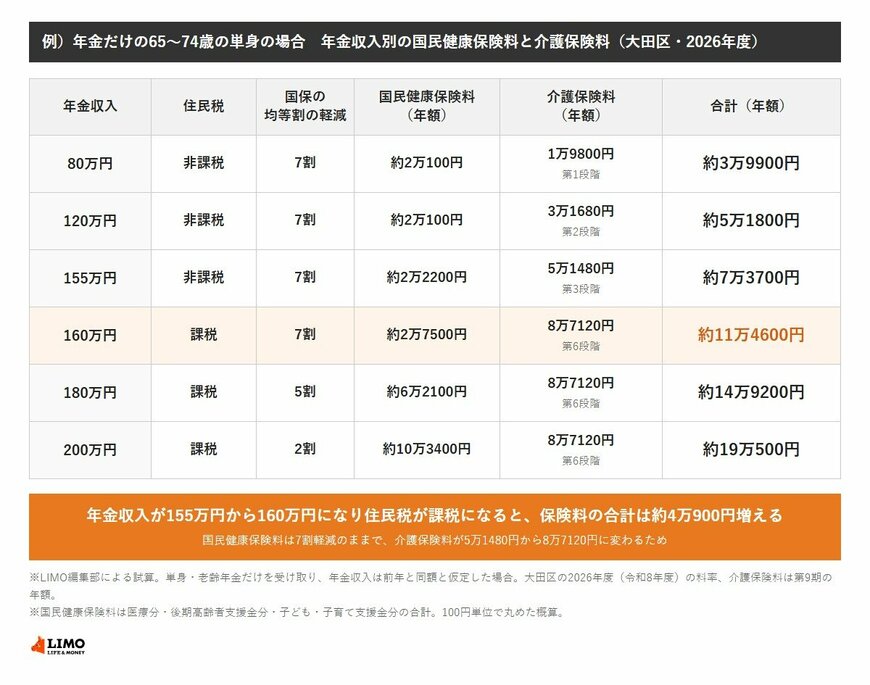
- 【年金収入80万円】国民健康保険料 約2万100円+介護保険料 1万9800円=約3万9900円
- 【年金収入120万円】国民健康保険料 約2万100円+介護保険料 3万1680円=約5万1800円
- 【年金収入155万円】国民健康保険料 約2万2200円+介護保険料 5万1480円=約7万3700円
国民健康保険料のうち、所得に応じてかかる所得割は、年金収入が155万円でも約2100円です。保険料の大半は、人数に応じてかかる均等割に7割の軽減がかかった約2万100円です。
介護保険料は、世帯全員が住民税非課税なら、年金収入などの額で第1〜3段階に分かれます。大田区「介護保険料」によると、第1段階は課税年金収入などが82万6500円以下で1万9800円、第2段階は120万円以下で3万1680円、第3段階はそれを超える場合で5万1480円です。
日本年金機構「令和8年4月分からの年金額等について」によると、老齢基礎年金の満額は月7万608円で、年に直すと約84万7300円です。満額は第1段階の基準を超えるため、満額だけの単身の方は第2段階の3万1680円になり、合計は約5万1800円です。
2. 住民税が課税になる年金収入160万円では?国民健康保険料は7割軽減のままで、介護保険料が5万1480円から8万7120円に上がる
年金収入が155万円を5万円上回る160万円になると、所得は50万円で、45万円を超えるため住民税が課税されます。
- 【年金収入155万円(住民税は非課税)】国民健康保険料 約2万2200円、介護保険料 5万1480円(第3段階)
- 【年金収入160万円(住民税は課税)】国民健康保険料 約2万7500円、介護保険料 8万7120円(第6段階)
大田区「介護保険料」によると、本人が住民税の課税で合計所得が120万円未満なら、第6段階の8万7120円です。年金収入が5万円増えると、介護保険料は3万5640円上がり、合計は約7万3700円から約11万4600円になります。
一方、国民健康保険料は、160万円でも7割軽減のままです。国民健康保険の軽減は、住民税の非課税とは別の基準で判定されるためです。
3. 国民健康保険の7割・5割・2割軽減はどこで変わる?年金収入180万円は5割で約14万9200円、200万円は2割で約19万500円
国民健康保険料の均等割は、所得に応じて7割・5割・2割に軽減されます。大田区「国保料の負担軽減(減額・免除)」によると、世帯主と加入者全員の所得の合計が、次の基準以下なら軽減されます。基準は、給与所得者等(給与や公的年金の所得がある人)の数と、加入者数で決まります。
- 【7割軽減】43万円+(給与所得者等の数-1)×10万円
- 【5割軽減】43万円+(加入者数×31万円)+(給与所得者等の数-1)×10万円
- 【2割軽減】43万円+(加入者数×57万円)+(給与所得者等の数-1)×10万円
年金を受け取る単身の方(加入者1人、給与所得者等1人)の場合は、所得の合計が43万円以下なら7割軽減、74万円以下なら5割軽減、100万円以下なら2割軽減です。
65歳以上の年金では、年金収入から110万円を引いた所得から、さらに最高15万円を引いて判定します。年金収入に直すと、7割軽減は約168万円まで、5割軽減は約199万円まで、2割軽減は約225万円までです。
この判定で、年金収入が160万円・180万円・200万円の場合の保険料(年額)は次のとおりです。
- 【年金収入160万円(7割軽減)】国民健康保険料 約2万7500円+介護保険料 8万7120円=約11万4600円
- 【年金収入180万円(5割軽減)】国民健康保険料 約6万2100円+介護保険料 8万7120円=約14万9200円
- 【年金収入200万円(2割軽減)】国民健康保険料 約10万3400円+介護保険料 8万7120円=約19万500円
※試算の前提:65〜74歳の単身で、老齢年金だけを受け取る場合。国民健康保険料は、医療分・後期高齢者支援金分・子ども・子育て支援金分の合計です。均等割は1人6万7073円、所得割は所得から基礎控除43万円を引いた額の10.58%で計算しています。
※試算の前提(続き):介護保険料は第9期(令和6〜8年度)の年額で、第6段階は本人が課税で合計所得120万円未満の場合です。年金収入は前年の額が同じとして計算し、保険料は100円単位で丸めています。
例)年金だけの65〜74歳の単身の場合 年金収入別の国民健康保険料と介護保険料(大田区・2026年度)1/1
出所:大田区「国民健康保険料計算方法」、「国保料の負担軽減(減額・免除)」、「介護保険料」をもとにLIMO編集部作成
4. 軽減の境目をまたぐと保険料はどれだけ増える?年金収入が168万円から170万円で約1万5500円、199万円から200万円で約2万1200円
国民健康保険の軽減は、年金収入が少し増えるだけで次の段階に切り替わります。境目の前後で、国民健康保険料だけを比べます。
- 【年金収入168万円(7割)→170万円(5割)】約3万6000円→約5万1500円(約1万5500円増)
- 【年金収入199万円(5割)→200万円(2割)】約8万2200円→約10万3400円(約2万1200円増)
年金収入が2万円増えるだけで、国民健康保険料は約1万5500円増えます。収入が増えた分に対する保険料の増え方は、軽減が切り替わる前後でとくに大きくなります。
なお、手取りは保険料のほかに、所得税や住民税でも変わります。ここで示したのは保険料だけの比較です。
5. 検証:保険料は「年金の種類」と「世帯の形」で計算が変わる
今回の試算は、老齢年金だけを受け取る単身の方の場合です。大田区「国民健康保険料計算方法」によると、国民健康保険料の算定のもとになる所得には、障害年金・遺族年金・雇用保険・退職所得などは含まれません。
同じ「年金収入」でも、年金の種類によって、国民健康保険料の計算に入るものと入らないものがあります。配偶者を亡くして遺族年金を受け取る場合は、遺族年金の分は国民健康保険料の所得に入りません。介護保険料の段階での扱いは、この記事では確かめていません。
軽減の判定は、世帯主と加入者全員の所得の合計で、4月1日時点の世帯で決まります。配偶者を亡くして単身になる、同居の家族が世帯を離れるといった変化があれば、判定の対象になる所得や人数が変わります。
住民税の非課税の線は年金収入155万円、国民健康保険の7割軽減の線は約168万円と、年金収入ではずれています。住民税が非課税かどうかだけで、保険料の軽さを判断しないほうがよいように思います。
今回は大田区の例で、料率や軽減の基準は自治体ごとに異なります。毎年届く保険料の通知書で、軽減の割合と介護保険料の段階を確かめておくと、収入が変わったときの見通しを立てやすいように思います。
6. まとめ
住民税が非課税の単身(年金収入80万〜155万円)の保険料は、大田区の試算で国民健康保険料と介護保険料を合わせて年約3万9900〜7万3700円でした。住民税の課税が始まる160万円では、介護保険料が上がり、約11万4600円になります。
国民健康保険の軽減は、年金収入が約168万円・199万円で切り替わります。収入が変わりそうなときは、お住まいの自治体の窓口で、軽減の判定と介護保険料の段階を確かめてみてください。
※本記事の試算は一定の前提に基づく概算です。料率や段階、軽減の判定は自治体や年度、世帯の状況により異なります。具体的な保険料は、お住まいの市区町村の国民健康保険・介護保険の担当窓口にご確認ください。