親が亡くなったら、気持ちの整理がつかないうちから、期限のある届出が続きます。相続手続きでは、まず届出の期限を押さえ、口座が凍結されたあとに当面のお金をどう用意するかを知っておくと、慌てずに進められます。
ここでは、戸籍法・民法の条文と法務省の案内をもとに、亡くなった直後から3か月ごろまでの期限と、遺産分割の前でも預貯金を払い戻せる制度を整理します。
あわせて、平均的な預貯金額を前提に、払戻し制度で受け取れる額を、口座のある銀行が1つの場合と2つの場合で比べます。
※預貯金1544万円は、総務省「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」の、世帯主が65歳以上の無職世帯の通貨性預貯金(766万円)と定期性預貯金(778万円)の合計です。
1. 親が亡くなったら最初の期限はいつ?死亡届は死亡を知った日から7日以内で、相続放棄を決める期限は3か月
e-Gov法令検索「戸籍法」第86条によると、死亡の届出は、届出をする人が死亡の事実を知った日から7日以内にしなければなりません。国外で亡くなったときは3か月以内です。届書には、医師の死亡診断書か死体検案書を添えます。
そのあとも、期限のある手続きが続きます。主なものを期限の早い順に並べると、次のとおりです。
- 【死亡届】死亡を知った日から7日以内(戸籍法第86条)
- 【年金の受給権者死亡届】厚生年金は10日以内、国民年金は14日以内。日本年金機構にマイナンバーが収録されている人は原則不要
- 【相続放棄・限定承認】自分が相続人になったことを知った時から3か月以内(民法第915条)
- 【税の申告】所得税の準確定申告は4か月以内、相続税の申告が必要な場合は10か月以内
なかでも3か月の期限は、借金などの負債も引き継ぐかどうかを決める期限です。民法第921条では、この期間内に相続放棄や限定承認をしなかった場合、相続人は単純承認をしたものとみなされます。
2. 親が亡くなったら口座はどうなる?預貯金は遺産になり、遺産分割の前でも1つの金融機関から150万円までは単独で払い戻せる
全国銀行協会によると、預貯金は亡くなった時点で遺産になります。一般に、金融機関が名義人の死亡を知ると、口座からの引き出しや引き落としが止まり、一般に「口座の凍結」と呼ばれる状態になります。
凍結されたあとでも、当面のお金を用意できるように設けられたのが、遺産分割前の預貯金の払戻し制度です。e-Gov法令検索「民法」第909条の2と、法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」によると、相続人はそれぞれ、ほかの相続人の同意がなくても、次の額までは単独で払い戻せます。
- 【計算式】亡くなった時の預貯金の額×3分の1×払戻しを受ける相続人の法定相続分
- 【計算の単位】口座ごとに計算する
- 【上限】同じ金融機関からは、相続人1人あたり150万円まで
この制度で払い戻した分は、その相続人が遺産の一部を分割して受け取ったものとみなされます。あとの遺産分割では、受け取った分を含めて分け方を決めます。
3. 相続手続きで払い戻せる額はいくら?預貯金1544万円・子2人なら、銀行が1つで2人あわせて約300万円、2つに分かれていれば約514.7万円
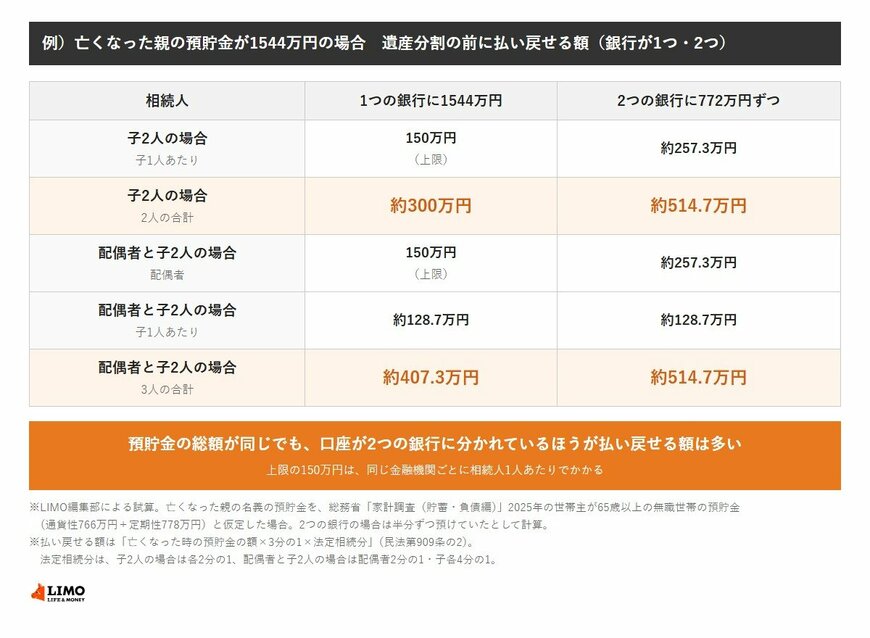
上限の150万円は、金融機関ごとにかかります。このため、同じ額の預貯金でも、口座がいくつの金融機関にあるかで払い戻せる額が変わります。亡くなった親の預貯金を1544万円、相続人を子2人(法定相続分は各2分の1)として試算すると、次のとおりです。
- 【1つの銀行に1544万円】計算上は1人約257.3万円でも、上限で1人150万円。2人あわせて約300万円
- 【2つの銀行に772万円ずつ】1つの銀行で1人約128.7万円で上限内。1人約257.3万円、2人あわせて約514.7万円
預貯金の総額は同じでも、銀行が2つに分かれているほうが約214.7万円多く払い戻せる計算です。払い戻せるのは、1つの銀行なら預貯金の約19.4%、2つなら約33.3%にあたります。
※試算の前提:亡くなった親の名義の預貯金を、総務省「家計調査(貯蓄・負債編)」2025年の世帯主が65歳以上の無職世帯の通貨性預貯金と定期性預貯金の合計(1544万円)と仮定。世帯の平均を1人の名義に置いた仮定で、配偶者はすでに亡くなっているものとしています。2つの銀行の場合は半分ずつ預けていたとして計算しています。
例)亡くなった親の預貯金が1544万円の場合 遺産分割の前に払い戻せる額(銀行が1つ・2つ)1/1
出所:民法第909条の2、法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」、総務省「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにLIMO編集部作成
4. 相続手続きの戸籍集めは減らせる?2024年3月から本籍地以外の窓口でもまとめて請求でき、法定相続情報一覧図の写しは無料
払戻し制度を使うときも、遺産分割のあとに口座を解約するときも、相続人がだれかを示す戸籍が必要になります。親が転籍していると、以前は本籍地のあった市区町村ごとに請求する必要がありました。
法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」によると、2024年3月1日からは、本籍地以外の市区町村の窓口でも戸籍証明書・除籍証明書を請求できる「広域交付」が始まりました。
- 【請求できる人】本人・配偶者・父母や祖父母・子や孫
- 【請求のしかた】請求できる人が窓口に出向き、顔写真付きの本人確認書類を見せる
- 【できないこと】郵送や代理人による請求、コンピュータ化されていない一部の戸籍
集めた戸籍は、法務局の「法定相続情報証明制度」で1枚にまとめられます。戸籍の束と相続関係を表した一覧図を出すと、登記官の認証が付いた一覧図の写しを無料で受け取れます。この写しは、預金の払戻しや相続登記などで戸籍の束の代わりに使えます。
5. 凍結の前にATMで引き出してもいい?ほかの相続人とのもめごとや、相続放棄ができなくなるおそれがある
凍結の前に親のキャッシュカードでATMから引き出すのは、勧められる方法ではありません。預貯金は遺産なので、ほかの相続人に知らせずに引き出すともめごとになりやすく、民法第921条の「相続財産の処分」にあたると単純承認とみなされ、相続放棄ができなくなるおそれがあります。
払戻し制度で受け取った分も遺産の一部を受け取ったものとみなされます。相続放棄を考えているときは、払い戻す前に家庭裁判所や専門家に相談しておくと安心です。
150万円を超えるお金が必要なときは、家庭裁判所に遺産分割の調停や審判を申し立てたうえで、預貯金の仮の分割を求める方法もあります。法務省によると、生活費の支払いなどの必要があり、ほかの相続人の利益を害しない場合に認められます。
6. 【検証】試算から見えること:上限150万円がかかるのは、1つの金融機関の預貯金が900万円を超えたとき
試算からは、払戻し制度の上限が、預貯金の総額ではなく金融機関ごとにかかることの影響が見えます。同じ1544万円でも、1つの銀行にまとめていた場合は子2人で約300万円、2つの銀行に分けていた場合は約514.7万円でした。
上限がかかり始める境目は、計算式から逆算できます。法定相続分が2分の1の相続人なら、1つの金融機関の預貯金が900万円を超えると、計算上の額が150万円を超えて上限に届きます。法定相続分が4分の1の相続人なら、境目は1800万円です。
配偶者が健在で、相続人が配偶者と子2人の場合も試算しました。法定相続分は配偶者が2分の1、子が4分の1ずつです。
- 【1つの銀行に1544万円】配偶者150万円(上限)、子は1人約128.7万円。3人あわせて約407.3万円
- 【2つの銀行に772万円ずつ】配偶者は1つの銀行で約128.7万円ずつ、計約257.3万円。子は1つの銀行で約64.3万円ずつ、1人計約128.7万円。3人あわせて約514.7万円
相続人が配偶者と子の場合、上限に届くのは法定相続分の大きい配偶者だけで、子の受け取れる額は銀行の数では変わりませんでした。払戻し制度は、葬儀や当面の生活費など、遺産分割までのつなぎのための制度です。どの口座から、だれが、いくら受け取るかは、ほかの相続人と共有しておくと、あとの遺産分割が進めやすくなります。
※試算の前提は前章と同じです。
7. まとめ
親が亡くなったら、まず死亡届の7日以内、年金の届出の10日・14日以内、相続放棄を決める3か月以内という期限を押さえておきましょう。口座が凍結されても、遺産分割の前に1つの金融機関から相続人1人あたり150万円までは払い戻せます。
相続手続きの戸籍集めは、広域交付と法定相続情報証明制度で手間を減らせます。凍結の前にATMで引き出すのは避け、必要なお金は払戻し制度で用意するようにしましょう。
※本記事の試算は一定の前提に基づく概算です。払戻しの手続きや必要な書類は金融機関によって異なるため、口座のある金融機関でご確認ください。