

2. 贈与税は年110万円以内に分けるとかからない?1300万円なら12年かかり、3年に分けても約115万円
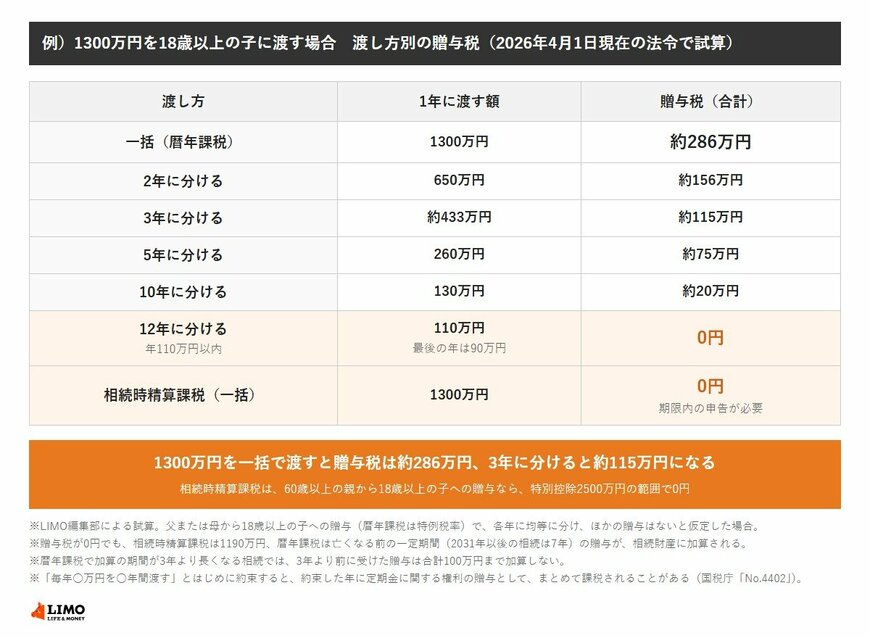
年110万円以内に分けると、贈与税は1年ごとに計算するため、毎年の合計が110万円以下なら0円です。同じ1300万円でも、何年に分けるかで贈与税の合計は次のように変わります。
- 【一括(1年)】約286万円
- 【2年に分ける(年650万円)】合計約156万円
- 【3年に分ける(年約433万円)】合計約115万円
- 【5年に分ける(年260万円)】合計約75万円
- 【10年に分ける(年130万円)】合計約20万円
- 【12年に分ける(年110万円×11年と、最後の年90万円)】0円
3年に分けるだけで、一括より約6割少なくなります。税率の区分が下がり、基礎控除の110万円も年数分使えるためです。一方で、贈与税を0円にするには12年かかります。
ただし、年110万円以内に分けるときは、渡し方に注意が必要です。国税庁「No.4402 贈与税がかかる場合」の質疑応答によると、「毎年100万円ずつ10年間」のようにあらかじめ約束していると、約束した年に、定期金に関する権利の贈与を受けたものとして贈与税がかかります。
毎年の贈与は、その年ごとに渡すかどうかと金額を決める形にしておくことが前提になります。また、亡くなる前の一定期間の贈与は、贈与税がかからなかった分も、親が亡くなったときに相続財産に加算されます(2031年1月1日以後の相続では7年分。国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)。
※試算の前提:前章と同じ。各年に均等に分けて渡し、ほかの贈与はない場合。贈与税は国税庁「No.4408」の特例税率の速算表で計算しています。
3. 贈与税を相続時精算課税で計算すると一括でも0円?60歳以上の親から1300万円なら特別控除の範囲内、ただし申告は必要
贈与税には、暦年課税のほかに「相続時精算課税」という選び方があります。国税庁「No.4103 相続時精算課税の選択」によると、使えるのは、贈与の年の1月1日時点で60歳以上の父母や祖父母から、18歳以上の子や孫が受け取る場合です。
2024年1月1日以後の贈与からは、毎年110万円の基礎控除を差し引き、さらに累計2500万円までの特別控除を差し引けます。それを超えた部分に、一律20%の贈与税がかかります。1300万円を一括で渡すと、次のとおりです。
- 【受け取る額】1300万円
- 【基礎控除後】1190万円
- 【特別控除】2500万円の範囲内のため、贈与税は0円(特別控除の残りは1310万円)
- 【手続き】贈与が110万円を超えるため、受け取った年の翌年2月1日から3月15日までに、贈与税の申告書に「相続時精算課税選択届出書」を添えて出す
贈与税が0円でも、特別控除を使うには期限内の申告が必要です。また、選ぶかどうかは贈与をする人ごとに決め、一度選ぶと、その人からの贈与は暦年課税に戻せません。受け取った額は、毎年の基礎控除を差し引いたうえで、親が亡くなったときに相続財産に加算されます。
※試算の前提:2024年1月1日以後の贈与で、親は贈与の年の1月1日時点で60歳以上、子は18歳以上。その親から、それまでに相続時精算課税で受けた贈与はない場合。
例)1300万円を18歳以上の子に渡す場合 渡し方別の贈与税(2026年4月1日現在の法令で試算)1/1
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」「No.4103 相続時精算課税の選択」「No.4161 贈与財産の加算と税額控除(暦年課税)」「No.4402 贈与税がかかる場合」をもとにLIMO編集部作成


