
40代・50代のiDeCoとNISAは、どちらを優先するかで迷うテーマです。iDeCoの節税額は、平均給与で見ると40代前半までは年約4.2万円で同じで、50代前半から約5.4万円に増えます。
2つの制度の大きな違いは、iDeCoは掛金が所得控除になって所得税・住民税が減る一方、原則60歳まで引き出せないことです。私自身もNISAを旧制度から7年以上続けてきた経験からお伝えすると、NISAと比べるときは、iDeCoにだけある節税額を先に数字で確かめておくと整理しやすくなります。ここでは、その節税額が年代でどう変わるのかを、平均的な給与で確かめます。
試算するのは、企業年金のない会社員がiDeCoに上限の月2万3000円を掛けた場合の節税額(減る所得税・住民税)です。20代後半と40代前半、50代前半で比べ、2026年12月分からの上限引き上げ後の額も示します。
※年代ごとの給与は、国税庁「令和7年分 民間給与実態統計調査」の年齢階層別の平均給与(男女計)です。25~29歳は425万円、40~44歳は531万円、50~54歳は568万円です。
1. iDeCoとNISAの違いは?iDeCoは掛金が所得控除になり、NISAはいつでも引き出せる
iDeCo(個人型確定拠出年金)とNISAは、どちらも運用益が非課税です。違いは、お金を入れるときの税金と、引き出せる時期にあります。
- 【iDeCoの掛金】全額が所得控除(小規模企業共済等掛金控除)になり、その年の所得税と翌年度の住民税が減る
- 【iDeCoの引き出し】原則60歳から。60歳から受け取るには、加入していた期間が通算10年以上必要
- 【iDeCoの上限(企業年金のない会社員)】月2万3000円。2026年12月分(2027年1月引き落とし分)から月6万2000円
- 【NISAの投資額】所得控除はない。年間360万円(つみたて投資枠120万円、成長投資枠240万円)、生涯で1800万円まで
- 【NISAの引き出し】いつでも売却できる。売った分の枠は、買ったときの金額の分だけ翌年に戻る
運用で増えた分に税金がかからない点は同じです。iDeCoにだけある上乗せが「掛金の所得控除」で、その代わりに60歳まで引き出せないという制約があります。
2. iDeCoの節税額は40代前半まで同じ?平均給与531万円までは年約4.2万円、568万円の50代前半は約5.4万円
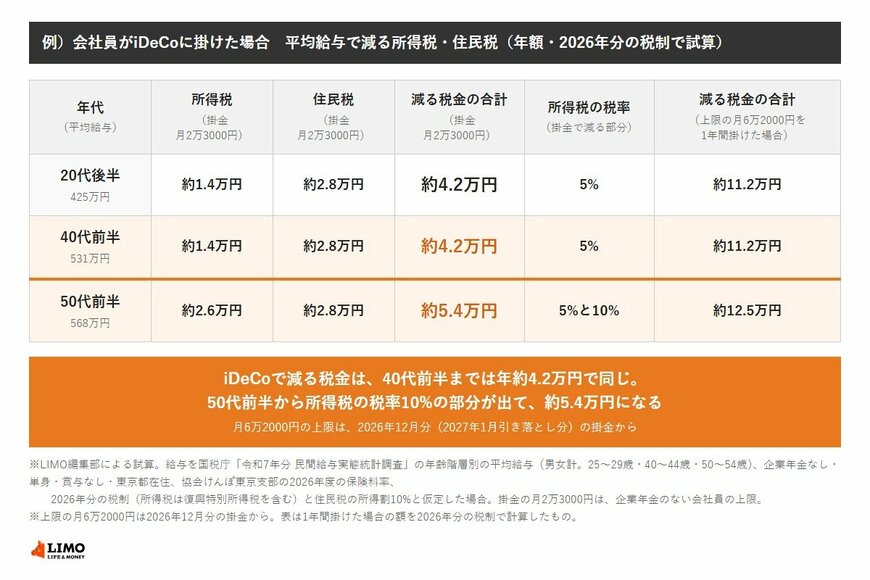
企業年金のない会社員がiDeCoに月2万3000円(年27万6000円)を掛けた場合の、年代別の平均給与で見た節税額は次のとおりです。
- 【20代後半・給与425万円】年約4.2万円(所得税 約1.4万円、住民税 約2.8万円)
- 【40代前半・給与531万円】年約4.2万円(所得税 約1.4万円、住民税 約2.8万円)
- 【50代前半・給与568万円】年約5.4万円(所得税 約2.6万円、住民税 約2.8万円)
iDeCoの節税額は、40代前半までは年約4.2万円で同じで、50代前半から約5.4万円に増えます。増える理由は、次の章で説明します。
※試算の前提:企業年金のない会社員、単身、賞与なし、東京都在住。社会保険料は協会けんぽ東京支部の令和8年度の料率(健康保険9.85%、40歳以上は介護保険1.62%、子ども・子育て支援金0.23%)、厚生年金18.3%の本人負担分と雇用保険0.5%。所得税は令和8年分(給与所得控除、基礎控除104万円。復興特別所得税を含む)、住民税は所得割10%で計算しています。
例)会社員がiDeCoに掛けた場合 平均給与で減る所得税・住民税(年額・2026年分の税制で試算)1/1
出所:国税庁「令和7年分 民間給与実態統計調査」、厚生労働省「iDeCoの拠出限度額と加入可能年齢が引き上げられます」をもとにLIMO編集部作成
3. iDeCoの節税額が50代前半から増えるのはなぜ?所得税の税率10%の部分が出てくるため
平均給与で見ると、40代前半までは課税所得が195万円未満に収まり、所得税の税率は5%のままです。そのため、給与が100万円ほど違っても、iDeCoの節税額は同じ年約4.2万円になります。50代前半は課税所得が約219万円となり、税率10%の部分が出てくるため、所得税の節税額が大きくなります。
- 【課税所得195万円未満】所得税の税率は5%
- 【課税所得195万円以上330万円未満】所得税の税率は10%
住民税の所得割は所得にかかわらず10%なので、住民税の節税額は、どの年代も年約2.8万円で変わりません。
※試算の前提は前章と同じです。40代・50代は介護保険料を含めて計算しています。所得税の税率は、課税所得(1000円未満を切り捨てた額)が195万円未満なら5%、195万円以上330万円未満なら10%です。
4. iDeCoの節税額は20代でも変わらない?20代後半の平均給与425万円でも年約4.2万円
20代後半(25~29歳)の平均給与425万円の会社員が、iDeCoに月2万3000円(年27万6000円)を掛けた場合の節税額は、40代前半と同じです。
- 【所得税】年約1.4万円減る(税率5%に復興特別所得税を加えた分)
- 【住民税】年約2.8万円減る(所得割の税率10%の分)
- 【合計】年約4.2万円。掛金の約15%にあたる
年収425万円の場合、社会保険料などを差し引いた課税所得は約128.6万円で、所得税の税率は5%です。住民税の所得割は所得にかかわらず10%なので、掛金27万6000円のうち約15%分の税金が軽くなる計算です。20代前半(20~24歳)の平均給与280万円でも、節税額は年約4.2万円で、20代後半とほとんど変わりませんでした。
年収400万円・500万円・600万円別の節税額は、次の記事で扱っています。
※試算の前提は前章と同じです。
5. iDeCoの上限が月6万2000円になると?節税額は40代前半で年約11.2万円、50代前半で約12.5万円
厚生労働省によると、2026年12月分(2027年1月引き落とし分)の掛金から、企業年金のない会社員のiDeCoの上限は月2万3000円から月6万2000円に上がります。企業年金のある会社員や公務員は、企業年金などと合わせて月6万2000円までです。
- 【20代後半・給与425万円】上限の月6万2000円を1年間(年74万4000円)掛けると、節税額は年約11.2万円
- 【40代前半・給与531万円】同じく年約11.2万円
- 【50代前半・給与568万円】同じく年約12.5万円
上限まで掛けると、節税額は月2万3000円の場合の2倍以上になります。ただし、月6万2000円(年74万4000円)は、年収531万円の約14%にあたります。家計から無理なく出せる額かどうかは、別に考える必要があります。
掛金を増やす手続きや、掛金の変更のルールは、次の記事で扱っています。
※試算の前提は前章と同じです。上限の引き上げは2026年12月分の掛金からのため、2026年分の税金で月6万2000円×12か月分が控除されるわけではありません。ここでは、上限の月6万2000円を1年間掛けた場合の額を、2026年分の税制で計算しています。
6. iDeCoとNISAの順番はどう考える?「いつ使うお金か」で分けると整理しやすい
iDeCoは節税額が出る一方、60歳まで引き出せません。40代前半から始めると、60歳まで約18年は手を付けられないお金になります。教育費や住宅ローンの返済など、60歳までに使う可能性があるお金には向きません。
- 【60歳までに使うかもしれないお金】いつでも売却できるNISAが合う
- 【60歳以降の生活に回すお金】掛金が所得控除になるiDeCoが合う
- 【所得税・住民税がかからない年】iDeCoの所得控除で減る税金がなく、節税額がない
iDeCoには、掛金を納めるたびに国民年金基金連合会などの手数料がかかり、金融機関によっては口座管理の手数料もかかります。節税額が年約4.2万円あれば手数料を大きく上回りますが、税金がかからない年は手数料だけが差し引かれます。
受け取るときにも税金のルールがあります。一時金で受け取ると退職所得控除、年金で受け取ると公的年金等控除の対象です。会社の退職金と同じ時期に受け取ると、退職所得控除の枠を分け合うことがあります。
7. 【元FP会社職員の視点】検証:iDeCoの節税額は、1年あたりより「続く年数」で差がつく
今回の試算からは、3つのことが読み取れます。1つは、iDeCoの節税額は、年齢よりも所得税の税率で決まることです。平均給与で見ると、20代後半から40代前半までは税率5%のままで、節税額は年約4.2万円と同じでした。
2つ目は、1年あたりでは50代前半の方が節税額は多いものの、60歳までの年数は40代前半の方が長いことです。仮に今の給与のまま60歳まで月2万3000円を掛け続けると、節税額の合計は、42歳から始めた場合(18年)で約75万円、52歳から始めた場合(8年)で約43万円です。
ただし、この合計は給与や税制が変わらないとした場合の目安です。実際には給与が上がれば税率も変わり、税制改正で控除額が変わることもあります。
また、60歳から受け取るには加入期間が通算10年以上必要なため、52歳から始める場合は、受け取れる時期が60歳より後になることがあります。受け取れる時期は、iDeCo公式サイトでご確認ください。
3つ目は、40代・50代がNISAを先にするかどうかは、節税額の差だけでは決まらないことです。40代前半で年約4.2万円という額は、掛金(年27万6000円)の約15%にあたります。この上乗せと、60歳まで引き出せない制約のどちらを重く見るかで、順番の答えは変わります。
NISAとiDeCoは、どちらか一方を選ぶものではなく、併用もできます。私自身もNISAを続けてきた経験から、使う時期が決まっていないお金と、60歳まで使わないと決められるお金を分けておくと、積み立てを続けやすいと感じています。60歳までに使うお金と老後のお金を分け、それぞれにいくら回せるかを考えると、2つの制度の使い方が見えてきます。
8. まとめ
iDeCoとNISAは、どちらも運用益が非課税ですが、iDeCoには掛金の所得控除があります。企業年金のない会社員が月2万3000円を掛けた場合の節税額は、平均給与で見ると40代前半までは年約4.2万円で同じ、50代前半では約5.4万円でした。
一方で、iDeCoは原則60歳まで引き出せません。2026年12月分からは上限が月6万2000円に上がります。正解は一つではありません。節税額と、引き出せない期間の長さの両方を見て、NISAとの配分を、無理のない金額から、ご自身のペースで決めていきましょう。
※本記事の試算は一定の前提に基づく概算です。実際に減る税金は、給与や賞与、加入している健康保険、扶養する家族、ほかの所得控除、住んでいる自治体、制度改正などにより異なります。iDeCoの掛金の上限は加入している金融機関、税金は税務署や市区町村でご確認ください。
参考資料
- 国税庁「令和7年分 民間給与実態統計調査」
- 厚生労働省「iDeCoの拠出限度額と加入可能年齢が引き上げられます」
- 国民年金基金連合会「iDeCo公式サイト」(加入資格と掛金の上限)
- 国民年金基金連合会「iDeCo公式サイト」(iDeCoのしくみ)
- 金融庁「NISAを知る」
- 国税庁「No.1135 小規模企業共済等掛金控除」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1199 基礎控除」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率」
下村 美乃莉