
協会けんぽは、令和8年4月分から、全国一律の子ども・子育て支援金(0.23%)を保険料率に加えています。この率は、定年退職後に任意継続を選んだ場合の保険料にも含まれます。令和8年度の任意継続の標準報酬月額の上限は32万円で(令和7年12月10日に公表)、退職時の標準報酬月額が32万円を超える場合は、32万円で計算します(協会けんぽ)。
東京都で40歳から64歳の方なら、令和8年4月分からの率は、健康保険料率9.85%、介護保険料率1.62%、子ども・子育て支援金率0.23%で、合計11.70%です。標準報酬月額が32万円以上なら、任意継続の月額は3万7440円です(編集部の計算)。
退職後は事業主負担分も自分で払うため、保険料は退職前の約2倍になりますが、上限があるため、標準報酬月額が高い人ほど2倍にはなりません。この記事では、東京都で協会けんぽに加入していた60歳の方に絞って、標準報酬月額別に試算します。※数字は、出典の協会けんぽの資料と保険料額表をもとにしています。健康保険組合や国民健康保険の保険料は、対象に含めていません。
1. 令和8年度の任意継続の標準報酬月額の上限は32万円:前年9月30日時点の協会けんぽの平均が基準
協会けんぽによると、任意継続被保険者の標準報酬月額は、退職して資格を失った時の標準報酬月額と、前年の9月30日時点の協会けんぽの被保険者全体の標準報酬月額の平均額(を基礎にした標準報酬月額)の、どちらか少ない額です。
令和7年9月30日時点の平均額は31万8100円で、標準報酬月額の第23級にあたる32万円です。これが、令和8年度の任意継続の標準報酬月額の上限になります。
保険料は、原則2年間変わりません。退職後は、在職中に会社が負担していた分も自分で負担するため、退職時の健康保険料の2倍になります。ただし、上限があります(協会けんぽ)。
任意継続の保険料率はいくら?令和8年度の東京都の健康保険料率・介護保険料率・子ども・子育て支援金率と合計を一覧で確認1/2
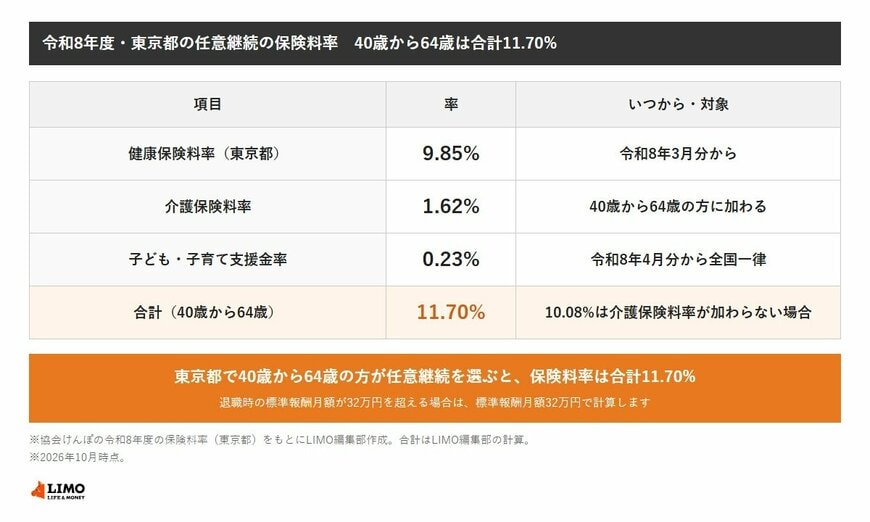
出所:協会けんぽ「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」を基にLIMO編集部作成(合計は編集部が計算)
1.1 【任意継続の保険料率はいくら?令和8年度の東京都の健康保険料率・介護保険料率・子ども・子育て支援金率と合計を一覧で確認】
- 健康保険料率(東京都):9.85%で、令和8年3月分からの率です。
- 介護保険料率:1.62%で、40歳から64歳の方に加わります。
- 子ども・子育て支援金率:0.23%で、令和8年4月分から全国一律で加わります。
- 合計(40歳から64歳):11.70%です。
- 合計(介護保険料率が加わらない場合):10.08%です。
2. 東京都で60歳なら、標準報酬月額が32万円以上の任意継続は月3万7440円:50万円なら退職前の約1.28倍
協会けんぽの保険料額表(東京支部、令和8年3月分からの表と、令和8年4月分から加わる子ども・子育て支援金の欄)で、標準報酬月額ごとの金額を確認しました。介護保険第2号被保険者に該当する場合の金額です。
在職中の本人負担は、表の折半額です。任意継続は、事業主負担分も加わるため全額になりますが、標準報酬月額が32万円を超える場合は、32万円で計算します。この2つを並べて、倍率を編集部が計算しました。
定年後の任意継続は退職前の何倍になる?標準報酬月額別に在職中の本人負担と任意継続の月額を比較して確認2/2
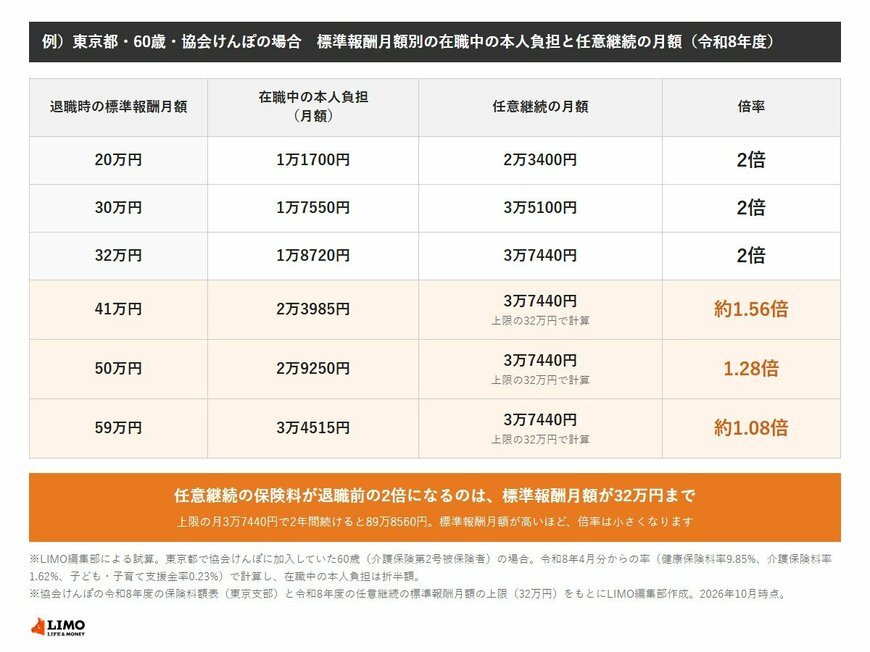
出所:協会けんぽ「令和8年3月分(4月納付分)からの保険料額表(東京支部)」を基にLIMO編集部作成(倍率は編集部が計算)
2.1 【定年後の任意継続は退職前の何倍になる?標準報酬月額別に在職中の本人負担と任意継続の月額を比較して確認】
- 標準報酬月額20万円:在職中の本人負担は1万1700円、任意継続は2万3400円で、2倍です。
- 標準報酬月額30万円:在職中の本人負担は1万7550円、任意継続は3万5100円で、2倍です。
- 標準報酬月額32万円:在職中の本人負担は1万8720円、任意継続は3万7440円で、2倍です。
- 標準報酬月額41万円:在職中の本人負担は2万3985円、任意継続は3万7440円(上限)で、約1.56倍です。
- 標準報酬月額50万円:在職中の本人負担は2万9250円、任意継続は3万7440円(上限)で、1.28倍です。
- 標準報酬月額59万円:在職中の本人負担は3万4515円、任意継続は3万7440円(上限)で、約1.08倍です。
退職前の2倍になるのは、標準報酬月額が32万円までです。32万円を超えると、任意継続の保険料は3万7440円で頭打ちになり、標準報酬月額が高いほど、在職中の負担に比べた増え方は小さくなります。
上限の3万7440円は、1年で44万9280円、2年間で89万8560円です(編集部の計算)。2年間は、原則として保険料が変わらないため、この金額が、東京都の協会けんぽで60歳から任意継続をした場合の、2年間の最大の負担になります。
3. 【編集者の視点】
「任意継続は保険料が2倍になる」という説明は、標準報酬月額が32万円以下の方には当てはまります。ただ、32万円を超える方は、上限があるため、倍率がもっと小さくなります。
退職前の給与が高かった方ほど、任意継続の保険料は、在職中の本人負担に比べて増え方が小さくなります。一方、国民健康保険の保険料は、前年の所得や世帯の人数、住んでいる市区町村で決まります。任意継続だけを見て決めずに、国民健康保険の見込み額も、自治体の窓口で確かめてください。
4. まとめ
協会けんぽの令和8年度の任意継続の標準報酬月額の上限は、32万円です。保険料は、退職時の標準報酬月額に保険料率をかけて計算し、32万円を超える場合は32万円で計算します。
東京都で40歳から64歳の方なら、令和8年4月分からの率は、健康保険料率、介護保険料率、子ども・子育て支援金率の合計で11.70%です。標準報酬月額が32万円以上なら、任意継続の月額は3万7440円で、2年間では89万8560円です(編集部の計算)。
退職前の約2倍になるのは、標準報酬月額が32万円までです。50万円なら、在職中の本人負担の1.28倍にとどまります。健康保険組合や国民健康保険の金額は、この記事では確認していないため、加入先に確かめてください。
5. 国民健康保険は前年の所得と世帯の人数で決まる:任意継続とは保険料の決まり方が違う
協会けんぽは、退職後の健康保険に、任意継続、国民健康保険、ご家族の健康保険(被扶養者)の3つの選択肢があると案内しています。毎月の保険料などを比べて、選んだ健康保険に手続きするよう求めています。
任意継続の保険料は、退職時の標準報酬月額に保険料率をかけて計算します。世帯の人数は、計算の式に入っていません。一方、国民健康保険の保険料は、加入する世帯の人数や、前年の所得などによって決まり、お住まいの市区町村によって金額が異なります。減免制度もあります。
ご家族の健康保険の被扶養者になる場合は、被扶養者の保険料負担はありません。ただし、ご家族が加入している健康保険の、扶養の条件を満たす必要があります。
6. 任意継続の手続きは退職日の翌日から20日以内:加入できるのは2年間
協会けんぽの任意継続に加入するには、退職日までに被保険者期間が継続して2か月以上あることと、退職日の翌日から20日以内に手続きすることが条件です。20日目が土日や祝日の場合は、翌営業日までです。
被保険者期間は2年間です。ただし、就職して他の健康保険の被保険者になったときや、保険料を納付期限までに納付しなかったとき、後期高齢者医療制度の被保険者になったときなどは、資格を失います。任意継続をやめたいと申し出ることもできます。
保険料は、毎月10日までに、納付書か口座振替で納めます。毎月の納付のほかに、まとめて納めると割引になる前納制度もあります。
7. 任意継続の間も、窓口の負担割合は在職中と同じ:傷病手当金などは在職中から続く場合に限る
協会けんぽによると、医療機関での窓口負担は、在職中と同様の負担割合です。給付も、原則として在職中と同様に受けられます。
傷病手当金と出産手当金は、在職中から継続して給付されている場合に限り、引き続き申請できます。任意継続の期間中に発生した病気やケガによる傷病手当金と、出産手当金は、支給されません。
8. 【検証】試算から見えること:「2倍」は32万円まで、上限が効く人ほど任意継続の相対的な負担は軽くなる
この記事の試算は、協会けんぽの令和8年度の保険料額表(東京支部、介護保険第2号被保険者に該当する場合)と、令和8年4月分から加わる子ども・子育て支援金の欄の金額を使い、在職中の本人負担と任意継続の月額を並べたものです。
「退職前の2倍」という説明は、標準報酬月額が32万円以下なら、表の数字とも一致しました。32万円を超えると、41万円で約1.56倍、50万円で1.28倍、59万円で約1.08倍と、倍率は小さくなります。
ただし、この倍率は、任意継続の保険料の、在職中の本人負担に対する比です。任意継続と国民健康保険のどちらが安いかは、国民健康保険の保険料が前年の所得、世帯の人数、住んでいる市区町村で決まるため、この記事の試算だけでは決まりません。
試算は、東京都で協会けんぽに加入していた60歳の方を想定しています。65歳以上、他の都道府県、健康保険組合の方は、率や上限が異なります。退職前に、任意継続と国民健康保険の見込み額を確かめて、比べてください。
9. 【編集者の視点】
定年の時期が近づくと、「任意継続は得か損か」と、一つの答えを探したくなります。この記事の試算で分かったのは、任意継続の保険料は、上限があるため、標準報酬月額が高い人ほど、在職中の負担に比べた増え方が小さい、という点です。
国民健康保険の金額は、住んでいる市区町村と前年の所得で変わります。2つの見込み額を、同じ条件で比べてから、手続きの期限(退職日の翌日から20日以内)までに決めるようにしてください。
※本記事は、編集部が協会けんぽの公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. よくある質問
10.1 Q. 任意継続の保険料は、退職前の2倍になりますか?
退職後は事業主負担分も負担するため、退職時の健康保険料の2倍になります。ただし、標準報酬月額が32万円を超える場合は、32万円で計算するため、2倍にならない場合があります(協会けんぽ)。
10.2 Q. 令和8年度の任意継続の標準報酬月額の上限はいくらですか?
32万円です。令和7年9月30日時点の協会けんぽの被保険者全体の標準報酬月額の平均額が31万8100円で、第23級の32万円にあたるためです(協会けんぽ)。
10.3 Q. 東京都で60歳の場合、任意継続の月額はいくらですか?
標準報酬月額が32万円以上なら、3万7440円です。令和8年4月分からの率(健康保険料率9.85%、介護保険料率1.62%、子ども・子育て支援金率0.23%の合計11.70%)で、32万円に計算した編集部の試算です。
10.4 Q. 子ども・子育て支援金は、任意継続にもかかりますか?
協会けんぽは、任意継続の保険料の計算式を、退職時の標準報酬月額に、都道府県別の保険料率(子ども・子育て支援金率を含む)をかけるものと示しています。令和8年4月分から、全国一律の0.23%が加わります。
10.5 Q. 任意継続の保険料は、2年間変わりませんか?
原則2年間変わりません。ただし、保険料率が変更される場合などは除かれます(協会けんぽ)。
10.6 Q. 任意継続の手続きの期限はいつですか?
退職日の翌日から20日以内です。20日目が土日や祝日の場合は、翌営業日です。郵送の場合は、20日以内に届くようにします(協会けんぽ)。
10.7 Q. 任意継続と国民健康保険は、どちらが安いですか?
この記事では確認できていません。国民健康保険の保険料は、世帯の人数、前年の所得、住んでいる市区町村で決まるため、お住まいの市区町村で見込み額を確かめて、任意継続と比べてください。
参考資料
- 協会けんぽ「任意継続」(給付と手続き)
- 協会けんぽ「【健康保険】令和8年度の任意継続被保険者の標準報酬月額の上限について」(令和7年12月10日)
- 協会けんぽ「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 協会けんぽ「令和8年3月分(4月納付分)からの保険料額表(東京支部)」
齊藤 慧