3. 軽減判定で見落としやすい注意点が3つある
軽減判定を正しく把握するために、特に注意したい点は次の3つです。
3.1 1. 世帯主が被保険者でなくても、世帯主の所得が判定に入る
東京都保健医療局によると、世帯主が被保険者でなくても、世帯主の所得は判定に含まれます。
本人や配偶者の年金が少なくても、同居する子などが世帯主で一定の所得があれば、軽減から外れることがあります。
判定の対象となるのは、被保険者全員と世帯主に限られます。世帯主ではない同居の家族の所得は、判定に含まれません。
3.2 2. 判定は4月1日時点の世帯状況で決まる
軽減の判定は、当該年度の4月1日時点の世帯状況を基準に行われます。
年度の途中で加入した場合は、資格を取得した時点の世帯状況が基準です。年度の途中で世帯の状況が変わった場合の扱いは、窓口にご確認ください。
3.3 3. 軽減は均等割だけ。所得割は別の計算
7割(7.2割)・5割・2割の軽減は、定額の均等割に適用されます。所得に応じて計算される所得割には、この軽減は適用されません。
子ども・子育て支援金分の均等割にも軽減は適用されますが、7.2割への拡充は医療分のみの措置です。
広域連合によっては、独自の所得割の軽減を設けている場合もあります。
4. 会社員の被扶養者だった人の軽減は? 東京都の均等割で概算
後期高齢者医療に加入する前日まで、会社の健康保険などの被扶養者だった人も、軽減の対象です。
均等割額は加入から2年を経過する月までの間5割軽減され、所得割額は当面の間課されません。
ほかの軽減にも当てはまる場合は、軽減割合の高い方が適用されます。国民健康保険や国民健康保険組合からの移行者は、対象外です。
4.1 東京都なら軽減区分ごとにいくら?
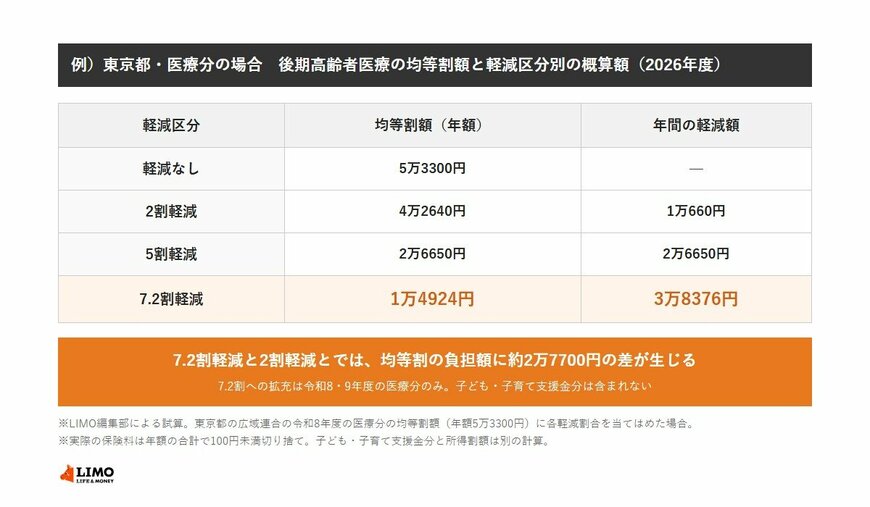
東京都の広域連合の場合、令和8年度の医療分の均等割額は年額5万3300円です。この額に各軽減割合を当てはめた計算上の目安は、次のとおりです。
- 7.2割軽減:1万4924円(軽減額3万8376円)
- 5割軽減:2万6650円(軽減額2万6650円)
- 2割軽減:4万2640円(軽減額1万660円)
7.2割軽減と2割軽減とでは、医療分の均等割だけで年間約2万7700円の差が生じます。
実際の保険料は年額の合計で100円未満が切り捨てとなり、子ども・子育て支援金分や所得割額は別枠で計算されます。
5. まとめにかえて|「被保険者と世帯主」の所得を意識して通知書を確かめる
後期高齢者医療の均等割の軽減は、世帯内の被保険者全員と世帯主の所得の合計で決まります。
2026・2027年度は医療分の7割軽減が7.2割に引き上げられており、年金収入のみの世帯では、年金額のわずかな差で軽減区分が変わることもあります。
- 決定通知書で自分の軽減区分を確認する:適用されている軽減割合を確かめられます。
- 同居の世帯主の所得が判定に入ることを押さえる:単身と夫婦での計算の違いも把握できます。
- 軽減区分に疑問があれば市区町村の窓口へ相談する:個別の確認をおすすめします。
均等割額や独自の軽減策は、お住まいの広域連合や市区町村によって異なります。
年末の家計点検にあわせて手元の通知書を見直し、気になる点は担当窓口に相談してみてください。