
年金の振込額が限られるなか、年末に向けて家計の固定費を見直している方も多いのではないでしょうか。
75歳以上の方が加入する後期高齢者医療制度の保険料は、2026年度の医療分が全国平均で月額7989円となり、前期の7411円から578円(7.8%)上がりました。
総務省が2026年9月に公表した「統計からみた我が国の高齢者」によると、75歳以上の人口は2000万人を超え、総人口に占める割合も過去最高を更新し続けています。
一方で、所得が一定以下の世帯には定額部分(均等割)を軽減する仕組みがあり、2026・2027年度は医療分の7割軽減が7.2割に引き上げられています。ただ、判定に「世帯主の所得」まで含まれることは意外と知られていません。
本記事では、年金収入のみの単身・夫婦世帯で軽減の目安となる年金額を試算し、見落としやすい注意点とあわせて整理します。
1. 【後期高齢者医療】2026・2027年度は均等割の7割軽減が7.2割に。そもそも均等割とは?
後期高齢者医療の保険料は、全員が定額で負担する「均等割」と、所得に応じて計算する「所得割」で構成されます。
2026年度(令和8年度)からは、これらに子ども・子育て支援金分が加わりました。
厚生労働省が2026年4月10日に公表した「後期高齢者医療制度の令和8・9年度の保険料率について」によると、医療分の均等割額は全国平均で年額5万6083円、所得割率は10.17%です。
子ども・子育て支援金分は月額194円で、均等割額が年額1351円、所得割率は0.25%となっています。
いずれも全国平均の数値で、実際の金額はお住まいの都道府県の広域連合ごとに異なります。
1.1 均等割の軽減は何割?
所得が一定以下の世帯には、均等割を7割・5割・2割軽減する制度があります。
令和8・9年度(2026・2027年度)の2年間は、医療分の7割軽減が7.2割軽減に引き上げられる特例の期間です。
7.2割への拡充は医療分が対象で、子ども・子育て支援金分は7割軽減のままです。
2. 軽減の判定基準はいくら? 単身と夫婦2人で目安の年金額を試算
軽減の判定は、世帯内の被保険者全員と世帯主の所得の合計で行われます。
判定に使われる算定式は、次のとおりです。
- 7割軽減(令和8・9年度の医療分は7.2割):43万円 +(年金または給与の所得者の数 - 1)× 10万円 以下
- 5割軽減:7割軽減の基準額 +(31万円 × 被保険者数)以下
- 2割軽減:7割軽減の基準額 +(57万円 × 被保険者数)以下
65歳以上の公的年金所得は、判定の際にさらに15万円を差し引きます。
また、自治体の資料では、65歳以上で公的年金の収入が125万円を超える人が「所得者の数」に数えられる扱いです。
国税庁の速算表では、65歳以上で年金収入330万円以下の場合の公的年金等控除は110万円とされています。
つまり年金収入のみの65歳以上の方は、年金収入から125万円(110万円+15万円)を差し引いた額が判定所得の目安になります。これらをもとに、編集部が試算しました。
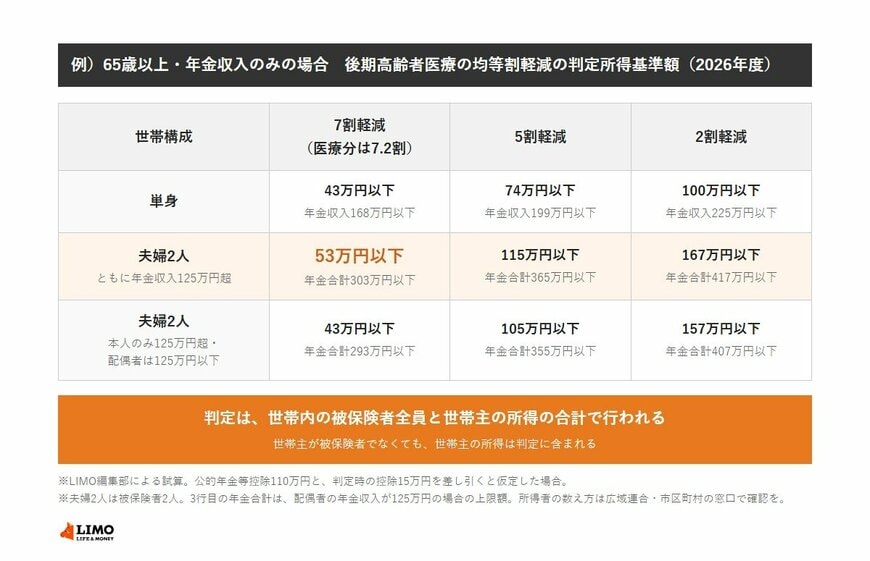
例)65歳以上・年金収入のみの場合 後期高齢者医療の均等割軽減の判定所得基準額(2026年度)1/2
出所:東京都保健医療局「4 保険料(2)保険料の軽減策」(2026年5月15日更新)をもとにLIMO編集部作成
2.1 単身なら年金いくらまで軽減される?
- 7割(7.2割)軽減:判定所得43万円以下(年金収入168万円以下)
- 5割軽減:判定所得74万円以下(年金収入199万円以下)
- 2割軽減:判定所得100万円以下(年金収入225万円以下)
2.2 夫婦2人なら年金合計いくらまで?
夫婦ともに年金収入125万円超の場合
- 7割(7.2割)軽減:判定所得53万円以下(年金合計303万円以下)
- 5割軽減:判定所得115万円以下(年金合計365万円以下)
- 2割軽減:判定所得167万円以下(年金合計417万円以下)
本人のみ年金収入125万円超、配偶者は125万円以下の場合
- 7割(7.2割)軽減:判定所得43万円以下(年金合計293万円以下)
- 5割軽減:判定所得105万円以下(年金合計355万円以下)
- 2割軽減:判定所得157万円以下(年金合計407万円以下)
本人のみ125万円超の夫婦の年金合計は、配偶者の年金収入が125万円の場合の上限額です。
所得者の数え方は、広域連合や市区町村の窓口でご確認ください。
2.3 年金150万円ずつの夫婦は何割軽減?
夫婦ともに年金収入のみで、世帯主は夫婦のどちらか、被保険者は2人という世帯で考えてみましょう。
たとえば年金が150万円ずつ(世帯合計300万円)の場合、各人の判定所得は150万円から125万円を引いた25万円で、2人合わせた50万円が7割基準額の53万円以下に収まるため、医療分の均等割は7.2割軽減の目安に当たります。
夫婦ともに160万円ずつ(世帯合計320万円)なら、各人の判定所得は35万円、世帯合計は70万円です。
53万円は超えますが、5割基準の115万円以下に収まるため、5割軽減の目安に当たります。年金が1人あたり10万円違うだけで、軽減区分が1段階変わる計算です。