
相続税は一部のお金持ちの税金、と思われがちです。ただ、2015年に基礎控除が引き下げられてから、相続税がかかる人の割合は少しずつ上がってきました。
「何人に1人」という数字は、住んでいる地域によって大きく変わります。また、同じ金額の財産でも、相続する家族の形によって税額は大きく違ってきます。
ここでは、国税庁と東京国税局が2025年12月に公表した最新の統計をもとに、都県別の割合と、家族の形ごとの相続税を試算します。
※財産額の1億4025万円は、国税庁「令和6年分 相続税の申告事績の概要」の被相続人1人当たりの課税価格をもとにしています。
1. 相続税がかかるのは、東京都では何人に1人?5人に1人で、全国の約10人に1人の約2倍
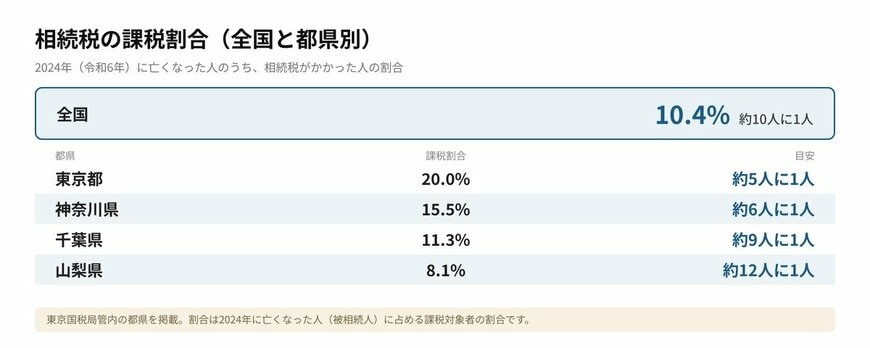
国税庁「令和6年分 相続税の申告事績の概要」によると、2024年に亡くなった人のうち、相続税の課税対象になった人の割合(課税割合)は10.4%でした。基礎控除が引き下げられた2015年分の8.0%から、ほぼ毎年上がっています。
地域別にみると、差がはっきり出ます。東京国税局「令和6年分 相続税の申告事績の概要」で、管内の都県別の課税割合は次のとおりです。
- 【東京都】20.0%(約5人に1人)
- 【神奈川県】15.5%(約6人に1人)
- 【千葉県】11.3%(約9人に1人)
- 【山梨県】8.1%(約12人に1人)
同じ首都圏でも、東京都は全国の約2倍です。東京都で相続税がかかった人の財産のうち土地は35.6%で、全国の30.2%より高くなっています。
2. 相続税がかからなくても申告が必要な人は?税額0円の申告が全国で約4万人
相続税の申告書を出した人は、税額がかかった人だけではありません。国税庁の同じ資料によると、2024年分で税額のない申告書が出された被相続人は3万9755人いました。税額がかかった16万6730人と合わせると、亡くなった人の約8人に1人について申告書が出ています。
税額が0円になる仕組みの代表が、次の2つです。どちらも相続税の申告書を出すことが前提です。
- 【配偶者の税額の軽減】配偶者が取得した財産は、1億6000万円か法定相続分のどちらか多い金額まで相続税がかからない(国税庁「No.4158 配偶者の税額の軽減」)
- 【小規模宅地等の特例】自宅の土地は330平方メートルまで評価額を80%減らせる(国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例」)
特例を使えば税額が0円になる場合でも、申告書を出さなければ特例は受けられません。「税金がかからないから何もしなくてよい」とは限らない点に注意が必要です。
3. 家族の基礎控除で税額はどう変わる?同じ1億4025万円でも、子1人は約2470万円、配偶者と子2人は約657万円
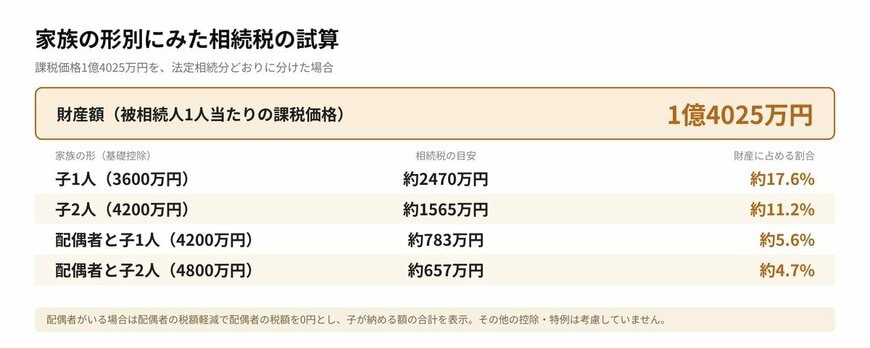
国税庁「No.4152 相続税の計算」によると、基礎控除は「3000万円+600万円×法定相続人の数」です。法定相続人が1人なら3600万円、2人なら4200万円、3人なら4800万円になります。
相続税がかかった人の1人当たりの課税価格(1億4025万円)を同じ財産として、家族の形ごとに相続税を試算しました。
- 【子1人】相続税は約2470万円(財産の約17.6%)
- 【子2人】合わせて約1565万円(同約11.2%)
- 【配偶者と子1人】合わせて約783万円(同約5.6%)
- 【配偶者と子2人】合わせて約657万円(同約4.7%)
※試算の前提:課税価格1億4025万円を法定相続分どおりに分けた場合。配偶者がいる場合は配偶者の税額の軽減で配偶者の税額は0円とし、子が納める額の合計を示しています。税率は国税庁「No.4155 相続税の税率」の速算表によります。そのほかの控除や特例は考慮していません。
子1人と、配偶者と子2人では、同じ財産でも納める相続税に約3.8倍の差が出ます。法定相続人が多いほど基礎控除が大きくなり、1人あたりの取得額が下がって低い税率が適用されるためです。
4. 東京都の平均1億8075万円なら、家族の形でいくら?子2人で約2763万円、配偶者と子2人で約1109万円
東京国税局の資料によると、東京都で相続税がかかった人の1人当たりの課税価格は1億8075万円で、全国より約4000万円多くなっています。同じ方法で試算すると次のとおりです。
- 【子1人】約4090万円(財産の約22.6%)
- 【子2人】合わせて約2763万円(同約15.3%)
- 【配偶者と子2人】合わせて約1109万円(同約6.1%)
※試算の前提は前章と同じです。
財産額が大きくなると、高い税率がかかる部分が増えるため、税額は財産の伸び以上に増えます。
5. 「何人に1人」より先に、自分の家族の基礎控除を確かめる
相続税の統計に出てくる数字は、性質の異なる2種類が混ざっています。課税割合は亡くなった人全体に占める割合で、1人当たりの課税価格や税額は、相続税がかかった人だけの平均です。平均は金額の大きい一部の相続に引き上げられやすく、実在する誰か一人の姿ではありません。
そのため、全国で約10人に1人という数字から「自分の家は関係ない」と判断するより、自分の家族の場合に基礎控除がいくらになるかを先に確かめるほうが、判断を誤りにくいように思います。確かめる順番は、次のように整理できます。
- 法定相続人が誰で何人か(配偶者の有無、子の人数)
- 自宅の土地や預貯金、有価証券、生命保険金などの財産の目安
- 配偶者の税額の軽減や小規模宅地等の特例を使えそうか
配偶者の税額の軽減で一度目の相続の税額を抑えても、配偶者が亡くなったときの二度目の相続では、相続人が減って基礎控除が小さくなり、軽減も使えません。一度目と二度目を合わせて考えておくと、あとの見通しが立てやすくなります。
国税庁「No.4205 相続税の申告と納税」によると、相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。特例を使う前提での判断も多くなるため、税務署や税理士に確認しながら進めていただくのが確かです。
6. まとめ
2024年に相続税がかかったのは、全国で亡くなった人の10.4%、約10人に1人でした。ただ、東京都では20.0%と5人に1人にのぼり、地域による差は大きくなっています。税額が0円でも申告書を出した人も全国で約4万人いました。
同じ1億4025万円の財産でも、相続税は子1人なら約2470万円、配偶者と子2人なら約657万円と、家族の形で約3.8倍違います。まずは自分の家族の法定相続人と基礎控除から確かめてみましょう。
※本記事の試算は一定の前提に基づく概算です。実際の相続税額は、財産の評価、遺産の分け方、各種の控除や特例の適用、税制改正などにより異なります。具体的な税額や申告の要否は、税務署や税理士にご確認ください。