4. 相続時精算課税で贈与税がかかるのは、累計2500万円の特別控除を超えたとき
相続時精算課税を選ぶと、同じ贈与者からの贈与は特別控除2500万円に達するまで贈与税がかかりません。令和7年分で納税した人が約7000人にとどまったのは、この仕組みによるものです。
4.1 年110万円の基礎控除を差し引き、特別控除を超えた部分に一律20%
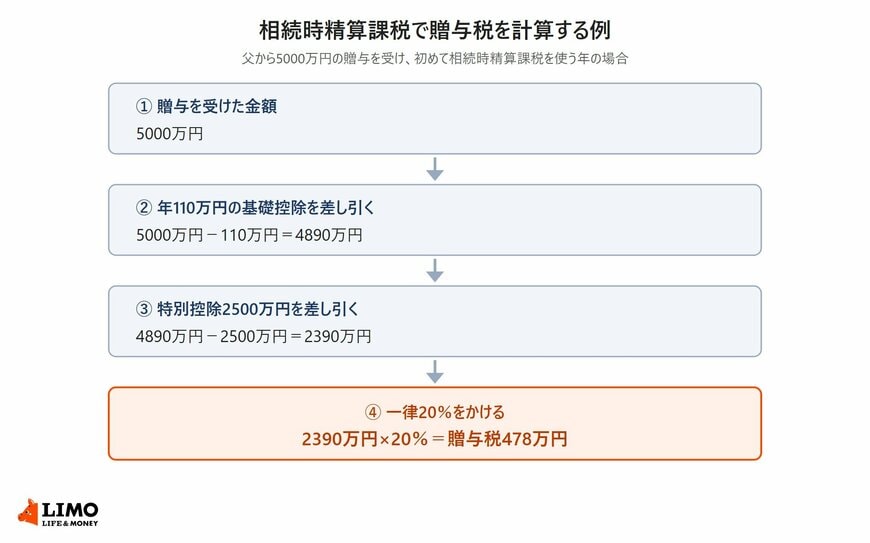
相続時精算課税の贈与税は、その年の贈与から基礎控除110万円を差し引き、さらに特別控除(前の年までに使った分を除く)を差し引いた残りに、一律20%の税率をかけて計算します。
4.2 1人当たり1262万円を20%で割り戻すと、特別控除を超えた部分は約6310万円
令和7年分の相続時精算課税の1人当たり納税額1262万円を税率20%で割り戻すと、特別控除を超えた部分は約6310万円です。初めて相続時精算課税を使う年なら、基礎控除と特別控除を足して、1年に約8920万円の贈与を受けた計算になります。
いずれも平均から出した単純計算の目安です。相続時精算課税で納めた贈与税は、贈与者が亡くなったときの相続税から差し引かれ、相続税額より多ければ還付を受けられます。
5. 贈与税は、受け取った人が翌年2月1日から3月15日までに申告して納める
暦年課税も相続時精算課税も、贈与税を申告して納めるのは贈与を受けた人です。贈与をした人ではありません。
5.1 相続時精算課税を初めて選ぶ年は、届出書を申告書と一緒に出す
相続時精算課税を選ぶには、最初の贈与を受けた年の翌年2月1日から3月15日までに、相続時精算課税選択届出書を贈与税の申告書と一緒に提出します。一度選ぶと、同じ贈与者からの贈与は暦年課税に戻せません。
5.2 住宅取得等資金の非課税は、贈与税が0円でも申告が必要
父母や祖父母から住宅の取得などのための資金の贈与を受けたときの非課税の特例は、国税庁のタックスアンサーでは令和8年12月31日までの贈与が対象と案内されています。非課税限度額は、省エネ等住宅で1000万円、それ以外の住宅で500万円です。
この特例を受けるには、贈与税がかからない場合でも、贈与を受けた年の翌年2月1日から3月15日までに申告書を出す必要があります。令和7年分の贈与税の申告46万8000人と納税32万4000人の差の14万4000人には、このように申告はしても納税がなかった人が含まれています。
6. まとまった資金の贈与を受けるときに確かめたいこと
6.1 振込で受け取り、日付と金額が通帳に残るようにする
現金で手渡しされると、いつ、いくら受け取ったのかがあとから分かりにくくなります。贈与を受けた人の名義の口座に振り込んでもらえば、通帳や取引明細に日付と金額が残り、申告の金額も確かめやすくなります。
6.2 納める贈与税の分は、使い道が決まる前に別にしておく
住宅の購入などに充てるつもりで受け取ったお金を全額使ってしまうと、翌年3月の納付のときに資金が足りなくなることがあります。受け取ったら、速算表で贈与税の見込み額を計算し、その分を別の口座に分けておくと安心です。
7. まとめ
令和7年分の贈与税は、申告46万8000人、申告納税額5038億円でした。贈与税を納めた人の1人当たり納税額は、暦年課税が133万円、相続時精算課税が1262万円です。暦年課税の133万円は、特例税率なら約853万円、一般税率なら約755万円の贈与にあたります。
贈与税は受け取った人が翌年3月15日までに申告して納めます。まとまった額を受け取ったら、速算表で見込み額を確かめ、納める分を残しておきましょう。