
国税庁が公表した令和7年分の確定申告状況によると、贈与税の申告は46万8000人、申告納税額は5038億円でした。このうち実際に贈与税を納めたのは32万4000人です。
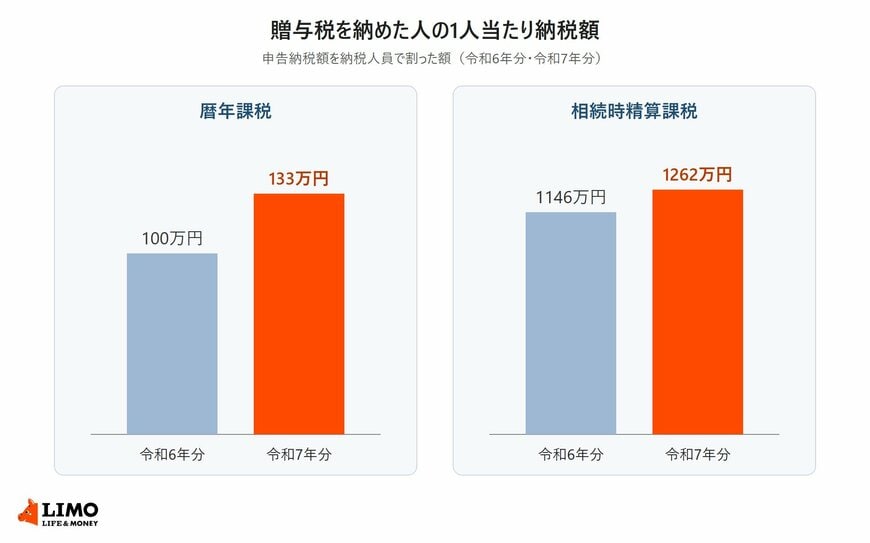
贈与税を納めた人の1人当たりの納税額は、暦年課税が133万円、相続時精算課税が1262万円でした。この記事では、2つの課税方法ごとの申告と納税の状況を確認し、1人当たり133万円の贈与税がどれくらいの贈与にあたるのかを、国税庁の速算表で計算します。
1. 令和7年分の贈与税の申告は46万8000人、申告納税額は5038億円
国税庁の「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」によると、令和7年分の贈与税の申告人員は46万8000人で、前の年から1.2%減りました。一方で申告納税額は5038億円で、28.0%増えています。
1.1 暦年課税は申告39万1000人、うち贈与税を納めたのは31万7000人
暦年課税は、1年間に受けた贈与の合計から基礎控除110万円を差し引いて贈与税を計算する方法です。令和7年分の申告人員は39万1000人、納税人員は31万7000人、申告納税額は4215億円でした。
前の年の令和6年分は、申告人員が39万7000人、納税人員が32万7000人、申告納税額が3274億円です。人数は少し減り、納税額は28.7%増えました。
1.2 相続時精算課税は申告7万7000人のうち、贈与税を納めたのは約7000人
相続時精算課税は、60歳以上の父母や祖父母などから18歳以上の子や孫などへの贈与について選べる方法です。令和7年分の申告人員は7万7000人で、このうち納税人員は約7000人、申告納税額は823億円でした。
相続時精算課税は、累計2500万円までの特別控除があるため、申告しても贈与税を納めない人が多くなります。令和7年分では、申告した人のうち贈与税を納めたのは1割に満たない人数です。
2. 贈与税を納めた人の1人当たり納税額は、暦年課税133万円・相続時精算課税1262万円
国税庁の資料では、申告納税額を納税人員で割った1人当たりの納税額も示されています。贈与税を納めた人に限った平均で、2つの課税方法とも前の年より増えました。
2.1 暦年課税の1人当たり納税額は100万円から133万円に
暦年課税で贈与税を納めた人の1人当たり納税額は、令和6年分の100万円から令和7年分は133万円になりました。増加率は32.8%です。
2.2 相続時精算課税の1人当たり納税額は1146万円から1262万円に
相続時精算課税で贈与税を納めた人の1人当たり納税額は、令和6年分の1146万円から令和7年分は1262万円で、10.2%増えました。納めた人は少ないものの、1人当たりの額は暦年課税の約9.5倍です。
3. 1人当たり133万円の贈与税は、暦年課税の速算表で逆算すると約853万円の贈与
暦年課税の贈与税は、1年間の贈与の合計から基礎控除110万円を差し引き、残りに速算表の税率をかけて控除額を差し引いて計算します。速算表は「特例税率」と「一般税率」の2種類です。
3.1 父母や祖父母から18歳以上の子や孫への贈与(特例税率)なら約853万円
特例税率は、父母や祖父母などから、贈与を受けた年の1月1日に18歳以上の子や孫などが受けた贈与に使います。853万円の贈与なら、基礎控除後の743万円に税率30%をかけて控除額90万円を差し引き、贈与税は約133万円になります。
3.2 それ以外の贈与(一般税率)なら約755万円
夫婦間や兄弟間の贈与、親から18歳未満の子への贈与などは一般税率です。755万円の贈与なら、基礎控除後の645万円に税率40%をかけて控除額125万円を差し引き、贈与税は133万円です。同じ133万円の贈与税でも、一般税率のほうが少ない贈与額で届きます。
ここでの金額は、1人当たりの平均納税額から逆算した目安で、実際の贈与額の分布を示すものではありません。国税庁の資料からは、贈与税を納めた人がおおむね数百万円以上の贈与を受けていることがうかがえます。
令和7年分の贈与税は、申告46万8000人のうち納税が32万4000人で、1人当たりの納税額は暦年課税で133万円でした。1年間の贈与が110万円を超えると、暦年課税では受け取った人に贈与税の申告が必要になります。
まとまった額の贈与を受けた年は、国税庁のタックスアンサー「No.4408 贈与税の計算と税率(暦年課税)」の速算表で、贈与税がいくらになるかを確かめられます。
ここからは、相続時精算課税で贈与税がかかる場面と、贈与税を納めるときに確かめたいことを見ていきます。