4. 老齢年金「厚生年金・国民年金」平均月額はいくらか
今のシニア世代の年金受給事情についても触れていきます。
厚生労働省が公表している「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、60歳以上のすべての受給権者の男女差・個人差に着目してみましょう。
4.1 厚生年金の平均年金月額
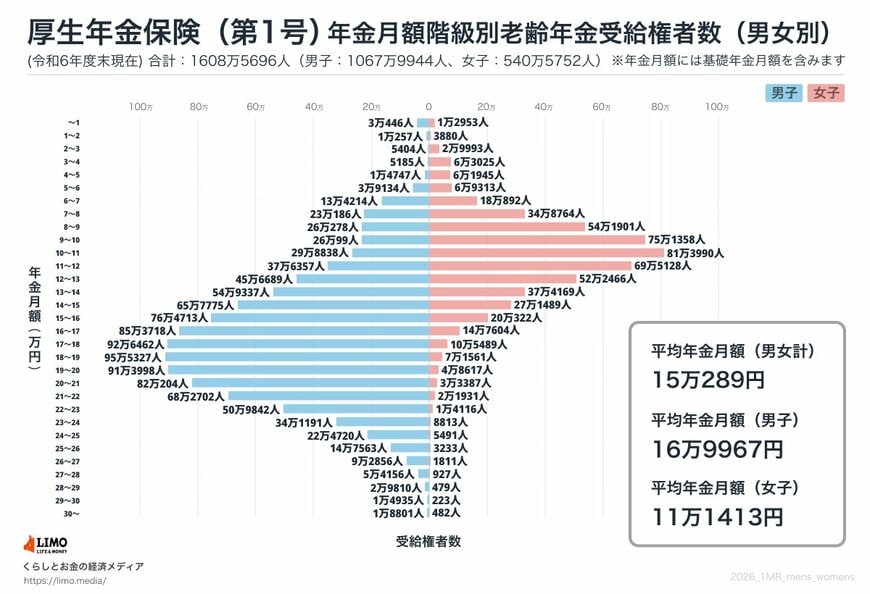
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
4.2 国民年金の平均年金月額
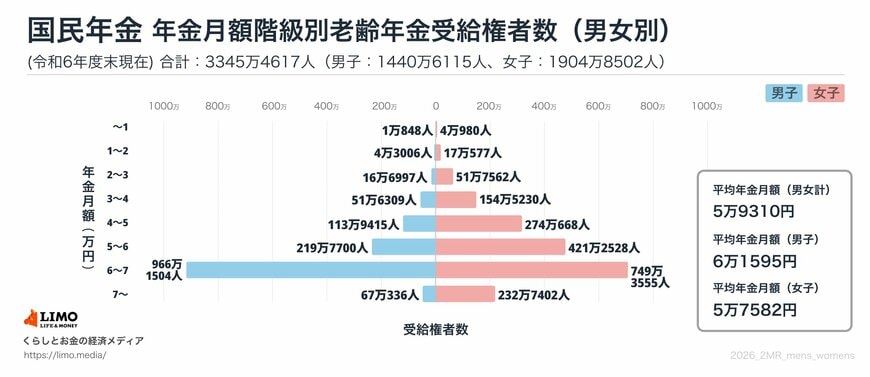
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金(国民年金部分を含む)の平均年金月額は、男性の平均が16万9967円であるのに対し、女性の平均は11万1413円と、約6万円の開きがあります。
この格差が生じる背景には、厚生年金の計算方法があります。厚生年金は、現役時代の給与や加入期間が年金額に反映されるため、平均勤続年数が長く、生涯賃金が高かった男性の受給額が大きくなる傾向があるのです。
一方で、国民年金は加入月数に応じて受給額が決まる仕組みのため、男女間の受給額に大きな差はありません。
厚生年金受給額が月額2万円未満から30万円超までと幅が広いことからも、一人ひとりの働き方や加入期間が年金額に大きく影響していることがわかります。
5. 繰下げ受給を決断する前に知っておきたい「支援給付金」との損得関係
老齢年金の受給額を増やす方法として「繰下げ受給」が注目されています。受給開始を65歳より遅らせることで、1カ月あたり「+0.7%」ずつ一生涯の年金額を増やせる仕組みです。
しかし、年金生活者支援給付金の対象になる可能性がある方にとっては、安易な繰下げ受給が手取り面でかえって不利になるケースがあります。
具体的にどれほどの差が生じるのか、計算してみましょう。
5.1 繰下げで「月額5620円」増やすには何年かかる?
2026年度の老齢年金生活者支援給付金の基準額は「月額5620円(年額6万7440円)」です。
仮に国民年金を満額受給する人(2026年度満額:月額7万608円)が、繰下げ受給の増額分だけでこの「月5620円」をカバーしようとした場合、どれくらいの期間受給を遅らせる必要があるでしょうか。
1カ月繰り下げた場合の増額幅
7万608円 × 0.7% = 約494円/月
目標の月5620円に達するまでの期間
5620円 ÷ 約494円 = 約11.4カ月
年金の繰下げは月単位で行うため、月5620円以上の増額(+8.4%で月額5931円増)を達成するには「丸1年(12カ月)」受給を遅らせて66歳から受け取る必要があります。
一見すると「1年我慢すれば、給付金と同等以上の額が一生涯上乗せされる」ように思えるかもしれません。しかし、制度の仕組み上、事前に知っておくべき2つの重要な注意点があります。
5.2 注意点1:繰下げ待機中は「給付金」も受け取れない
年金を繰り下げている待機期間中(年金を受け取っていない期間)は、年金生活者支援給付金も支給されません。
1年間繰り下げた場合、その1年間で受け取れるはずだった給付金(月5620円 × 12カ月 = 6万7440円)は受け取ることができず、後からまとめて支払われることもありません。さらに、公的年金とは異なり、給付金自体は繰り下げても1円も増額されない仕組みになっています。
5.3 注意点2:年金が増えたことで「給付金の対象外」になるリスク
老齢年金生活者支援給付金には、前年の公的年金等の収入金額とその他の所得の合計が基準額(昭和31年4月2日以後に生まれた方で82万6500円以下など)以下という厳しい所得基準が設けられています。
繰下げによって年金額を増やした結果、この所得上限ラインを超えてしまうと、「年金は増えたものの、給付金の支給要件から外れて打ち切られる」という本末転倒な事態になりかねません。
5.4 「非課税」の給付金は家計にやさしい
もうひとつ見逃せないのが、社会保険料への影響です。
- 年金生活者支援給付金: 完全非課税(税金がかからないだけでなく、介護保険料などの算定基準にも一切影響しない)
- 繰下げで増やした年金: 住民税非課税の範囲内であっても、年金額が増えることで「介護保険料の所得段階(第1段階→第2段階)」が上がり、年間保険料の負担が増加するケースがある
つまり、「年金を繰り下げて月数千円増やしたものの、年約6.7万円の支援給付金を失い、さらに介護保険料まで上がってしまった」となれば、手取りは増えるどころか目減りしてしまいます。
この層においては、「65歳から本来の年金を受け取り、非課税の支援給付金をきっちり併給する」ほうが、生活防衛として手堅い選択肢になりやすいといえます。
6. まとめ
年金生活者支援給付金は、少額の年金で暮らす高齢者や障害・遺族年金の受給者を支える重要な制度です。
受け取りにあたって押さえておきたいポイントは主に次の2点。
- 受給要件を満たしていても「請求書」の提出が必要: 届いた書類(緑の封筒やはがき)を放置せず、速やかに手続きを行いましょう。
- 安易な繰下げ受給はトータルの手取りで判断する: 年金を増やそうと受給を遅らせると、待機期間中の給付金(年間約6.7万円)を受け取れないだけでなく、所得基準を超えて給付対象外になったり、介護保険料が上がったりして実質的な手取りが目減りする場合があります。
「年金をどう受け取るか」を決める際は、年金額面の増加率だけでなく、非課税である支援給付金や社会保険料への影響も含めた「手元に残る金額」で冷静に比較検討することが大切です。

参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金生活者支援給付金制度について」
- 厚生労働省「年金生活者支援給付金制度」
- 日本年金機構「老齢基礎年金を新規に請求する方の請求手続きの流れ」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 日本年金機構「年金はいつ支払われますか。」
和田 直子