
国税庁によると、相続開始が令和9年1月1日以後になると、相続税の計算で贈与を加える期間が延び始めます(令和8年4月1日現在法令等)。この期間は、これから説明する代襲相続や遺留分の請求の期間とは、別の制度です。
亡くなった人の子が、すでに亡くなっていたら、相続はどうなるのでしょうか。民法では、その子(亡くなった人から見て孫)が代わって相続人になります。これが「代襲相続」です。相続分や、最低限の取り分である「遺留分」の考え方も、気になるところです。
この記事では、前半でこの疑問に、民法の条文、政府広報オンライン、裁判所、国税庁の公表資料(2026年10月時点)と編集部の試算で答えます。後半では、代襲相続の範囲、相続分、遺留分、請求の手続き、期間の違いを順に確認します。個別のケースは、家庭裁判所や弁護士に確認してください。
1. よくある疑問:叔母の遺言で全財産が友人へ。甥・姪の私たちは遺留分を請求できる?代襲相続は遺留分だけ?
「叔母が亡くなりました。叔母には子も配偶者も親もおらず、兄弟4人は全員先に亡くなっていて、甥・姪が15人います。叔母は『全財産を友人に』という遺言を残していたそうで、親戚中が落ち着きません。代襲相続の私たちは、遺留分だけもらえると聞いたのですが、請求できるのでしょうか」。
この疑問は、一人の事情に見えますが、同じ仕組みは、親や兄弟姉妹が先に亡くなっている人にも当てはまりえます。答えは、次の3点です。
- 民法1042条は、遺留分があるのを「兄弟姉妹以外の相続人」としています。兄弟姉妹が相続人のときは、遺留分はありません
- 甥・姪が、兄弟姉妹の代襲として相続人になる場合の遺留分の扱いは、確認した条文だけでは読み取れませんでした。家庭裁判所や弁護士に確認してください
- 「代襲相続は遺留分だけ」ではありません。子の側の代襲(孫)は、亡くなった親が受けるはずだった相続分と同じ分を受け、遺留分もあります
2. 代襲相続と遺留分はどうなる?兄弟姉妹や孫、甥・姪など4つの場合を民法と裁判所の資料で確認
読者の方が気にしそうな「もし」を、民法、裁判所、国税庁の資料と編集部の試算で確認します。いずれも、ご自身のケースを確定するものではありません。
- もし、兄弟姉妹が相続人なら:遺留分はありません(民法1042条)
- もし、子の側で孫が代襲するなら:相続分は亡くなった親と同じで、遺留分もあります。遺産6000万円で孫2人が代襲すると、1人あたりの相続分は750万円、遺留分は375万円です(編集部試算。前提は後半で確認します)
- もし、甥・姪も亡くなっていたら:甥・姪の子への代襲は、条文に書かれていません(民法889条2項)
- もし、遺留分を請求するなら:金銭で請求します。時効は、知った時から1年、または相続開始から10年です
ここからは、この答えの前提になる制度を順に確認します。代襲相続とは何か、誰が代襲するのか、相続分、兄弟姉妹が相続人のとき、遺留分、請求の手続きの順です。
3. 代襲相続とは:本来の相続人が先に亡くなっているとき、その子が代わりに相続する
政府広報オンラインによると、相続では、亡くなった人を「被相続人」、財産などを引き継ぐ人を「相続人」といいます。誰が相続人になるかなどの基本的なルールは、民法に定められています。
民法887条は、被相続人の子は相続人になると定めています。そのうえで、被相続人の子が、相続の開始以前に死亡したときは、その者の子が代わって相続人になるとしています。これが代襲相続です。
政府広報オンラインは、父Aが亡くなった場合の例を挙げています。長男Cが生きていれば、母B、長男C、次男Dが相続人になります。しかし、長男Cがすでに亡くなっていれば、長男Cの子(父Aの孫)が、長男Cに代わって相続人になります。
代襲が起きる原因は、死亡だけではありません。民法887条2項は、相続の開始以前の死亡のほかに、民法891条に当たる場合(相続欠格)と、廃除によって相続権を失った場合を挙げています。
この3つの原因の中に、相続放棄は入っていません。放棄した人の子が代襲するかどうかは、条文が挙げる原因との関係で判断されるため、具体的なケースは家庭裁判所に確認してください。
4. 誰が代襲するのか:子の側は孫、ひ孫と続き、兄弟姉妹の側は甥・姪まで
代襲相続の範囲は、被相続人から見て、どの順位の相続人が先に亡くなっているかで変わります。政府広報オンラインの相続順位の表では、第1順位の子が亡くなっていれば孫、孫も亡くなっていればひ孫などの直系卑属が、相続人になります。
第3順位の兄弟姉妹が亡くなっているときは、その子である甥・姪が相続人になります。一方、第2順位の親が亡くなっているときは、代襲ではなく、祖父母などの直系尊属が相続人になります。
条文では、孫がさらに亡くなっている場合の代襲を、民法887条3項が定めています。兄弟姉妹の場合は、民法889条2項が、887条2項を準用すると定めています。ここでは、再代襲を定めた3項は準用の対象に書かれていません。
4.1 【代襲相続は誰が引き継ぐのか:条文ごとの整理】
前提条件:民法887条・889条(e-Gov法令検索)と、政府広報オンライン「知っておきたい相続の基本【基礎編】」(2026年3月2日)の記載による整理。個別のケースは、家庭裁判所や弁護士に確認する1/2
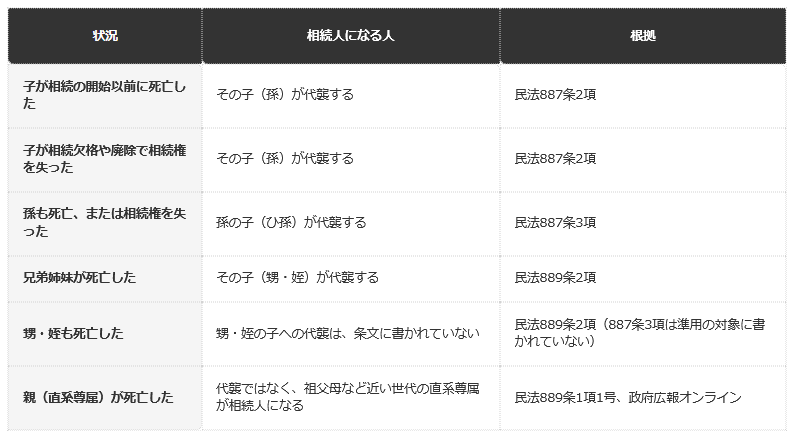
出所:民法(e-Gov法令検索)、政府広報オンライン「知っておきたい相続の基本。大切な財産をスムーズに引き継ぐには?【基礎編】」
- 子が相続の開始以前に死亡した場合:その子(孫)が代襲します。根拠は民法887条2項です。
- 子が相続欠格や廃除で相続権を失った場合:その子(孫)が代襲します。根拠は民法887条2項です。
- 孫も死亡、または相続権を失った場合:孫の子(ひ孫)が代襲します。根拠は民法887条3項です。
- 兄弟姉妹が死亡した場合:その子(甥・姪)が代襲します。根拠は民法889条2項です。
- 甥・姪も死亡した場合:甥・姪の子への代襲は、条文に書かれていません。民法889条2項は、887条3項を準用の対象に書いていません。
- 親(直系尊属)が死亡した場合:代襲ではなく、祖父母など近い世代の直系尊属が相続人になります。根拠は民法889条1項1号と政府広報オンラインです。
民法887条2項には、ただし書きがあります。被相続人の直系卑属でない者は、代襲しないとされています。具体的に誰が直系卑属に当たるかは、養子縁組の時期などで変わることがあるため、家庭裁判所や弁護士に確認してください。
5. 【編集者の視点】
表の6行を見ると、代襲相続は「子の側」と「兄弟姉妹の側」で、広がり方が違うことが分かります。子の側は、孫、ひ孫と、条文の上では続いていきます。兄弟姉妹の側は、甥・姪で止まります。
「親戚づきあいが薄い甥や姪が、相続人になった」という話を聞くことがあります。配偶者や子がいない人は、兄弟姉妹やその子が相続人になる可能性があります。ご自身の家族の状況を、図にして確かめておくと、あとで慌てずに済みます。
相続人の範囲は、戸籍で確定します。戸籍の集め方や、誰が相続人に当たるかの最終的な判断は、法務局や弁護士などの専門家に確認してください。
子どもが先に亡くなっていると、残された孫の立場や、遺された家族の気持ちが、相続の話し合いに重なってきます。制度の説明は、どうしても事務的になりますが、「孫にも相続人としての立場がある」という点を、まず知っておいていただければと思います。
同じ「孫」でも、きょうだいの人数で、受け取る額が半分になることがあります。数字だけを見ると冷たく感じるかもしれませんが、これは法律が決めた目安です。実際には、話し合いで別の分け方に決まることも多いと思います。
6. 代襲相続人の相続分:亡くなった親が受けるはずだった分と同じ
代襲した人の相続分は、民法901条1項が定めています。代襲した直系卑属の相続分は、その直系尊属(代襲された人)が受けるはずだったものと同じです。
代襲する人が数人いるときは、その各自の直系尊属が受けるはずだった部分を、民法900条に従って分けます。たとえば、亡くなった子の子が2人いれば、亡くなった子の相続分を、2人で均等に分けます。
法定相続分は、政府広報オンラインの表では、配偶者と子が相続人のとき、配偶者が2分の1、子が全員で2分の1です。これは、遺産分割協議で合意できなかったときの割合で、必ずこの割合で分けなければならないわけではありません。
法定相続人と法定相続分の基本は、【相続】遺言書の効力と正しい書き方とは→自筆と公正証書の違い、無効になるNG例を解説 家裁検認の手間や無効リスクを防ぐ「保管制度」」も。相続《基本の豆知識》法定相続人と法定相続分でも整理されています。
具体的な金額で見てみます。遺産が6000万円で、相続人が、配偶者、長男、そして先に亡くなった長女の子2人(孫A・孫B)の場合です。遺言はなく、法定相続分のとおりに分けると仮定した、編集部の試算です。
6.1 【遺産6000万円の法定相続分:長女が先に亡くなり、孫2人が代襲する例】
前提条件:遺産6000万円、遺言なし、法定相続分のとおりに分けると仮定した編集部試算。債務や相続税、特別な事情は考えない。法定相続分は民法900条・901条、政府広報オンラインの表による2/2
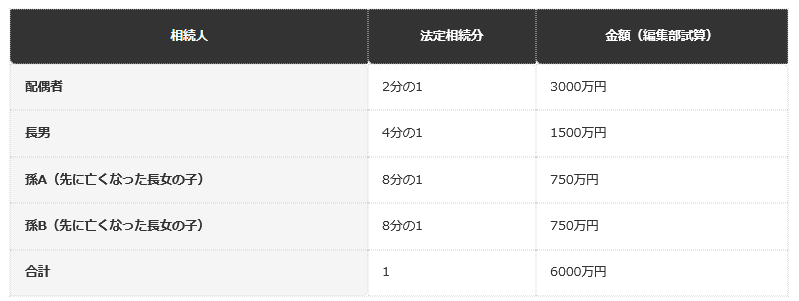
出所:民法(e-Gov法令検索)、政府広報オンラインを基にLIMO編集部試算
- 配偶者:2分の1で、3000万円です。
- 長男:4分の1で、1500万円です。
- 孫A(先に亡くなった長女の子):8分の1で、750万円です。
- 孫B(先に亡くなった長女の子):8分の1で、750万円です。
- 合計は1で、6000万円です。
計算の流れは、次のとおりです。子の相続分は全員で2分の1なので、子が長男と長女の2人であれば、1人あたり4分の1です。長女が先に亡くなっているため、長女の4分の1を、孫2人で分けて、1人あたり8分の1になります。
もし孫が1人だけなら、長女の4分の1をそのまま引き継ぎ、6000万円なら1500万円になります。同じ遺産でも、代襲する人が何人いるかで、1人あたりの金額が変わります。
7. 兄弟姉妹が相続人のとき:配偶者が4分の3、甥・姪は亡くなった親の分を引き継ぐ
被相続人に子も親もいないときは、兄弟姉妹が相続人になります。政府広報オンラインの表では、配偶者と兄弟姉妹が相続人のとき、配偶者が4分の3、兄弟姉妹が全員で4分の1です。
兄弟姉妹が先に亡くなっていれば、その子(甥・姪)が代襲します。民法901条2項は、兄弟姉妹の子が相続人になる場合も、901条1項を準用すると定めています。相続分は、亡くなった親が受けるはずだった分と同じです。
たとえば、遺産が4000万円で、相続人が、配偶者、兄、そして先に亡くなった弟の子2人(甥・姪)の場合を、編集部が試算しました。配偶者は4分の3で、3000万円です。
兄弟姉妹の分は全員で4分の1で、1000万円です。兄と弟の2人なので、1人あたり8分の1の500万円になります。弟の分の500万円を、甥・姪2人で分けると、1人あたり16分の1の250万円です。
8. 遺留分とは:遺言や贈与でも奪えない、最低限の取り分
裁判所によると、遺留分とは、一定の相続人(遺留分権利者)について、被相続人の財産から、法律上取得することが保障されている最低限の取り分です。被相続人の生前の贈与や、遺贈によっても奪われません。
民法1042条は、遺留分を認められる人を「兄弟姉妹以外の相続人」としています。割合は、直系尊属のみが相続人のときは3分の1、それ以外のときは2分の1です。政府広報オンラインの表でも、兄弟姉妹のみが相続人のときは「遺留分なし」とされています。
相続人が数人いるときは、この割合に、それぞれの相続分を掛けたものが、各自の遺留分になります。これは、民法1042条2項が、民法900条・901条で算定した相続分を乗じると定めているためです。
9. 代襲した孫の遺留分:親が受けるはずだった相続分に、2分の1を掛ける
代襲した孫は、民法887条2項により、子に代わる相続人です。兄弟姉妹ではないので、遺留分の対象になります。遺留分は、相続人の構成から決まる割合に、代襲した人の相続分(亡くなった親が受けるはずだった分)を掛けて求めます。
先ほどの遺産6000万円の例に当てはめます。相続人は、配偶者、長男、孫2人で、直系尊属のみが相続人ではありません。全体の遺留分は2分の1です。これに、各自の相続分を掛けます。
9.1 【遺産6000万円の遺留分:長女が先に亡くなり、孫2人が代襲する例】
- 配偶者:4分の1(2分の1×2分の1)で、1500万円です。
- 長男:8分の1(2分の1×4分の1)で、750万円です。
- 孫A(先に亡くなった長女の子):16分の1(2分の1×8分の1)で、375万円です。
- 孫B(先に亡くなった長女の子):16分の1(2分の1×8分の1)で、375万円です。
- 合計は2分の1で、3000万円です。
たとえば、遺言で、財産のすべてを長男に渡すと書かれていたとします。この場合、孫Aと孫Bは、それぞれ最低375万円分の遺留分を、長男に対して金銭で請求できる余地があります。実際の請求の可否や金額は、個別の事情で変わります。
一方、兄弟姉妹には、遺留分がありません。甥・姪が、兄弟姉妹の代わりに相続人になる場合に、遺留分があるかどうかは、本記事で確認した一次資料に直接の記載がなく、確認できませんでした。弁護士などの専門家に確認してください。
10. 【編集者の視点】
相続分は、法律の割合どおりに分けなくても構いません。一方、遺留分は、遺言や贈与で奪われても、あとから請求できる最低ラインです。この2つは、役割が違います。
表の金額は、「遺産がすべて6000万円で、債務や贈与がない」という単純な仮定です。実際の遺留分は、被相続人が亡くなった時点の財産に、贈与した財産を加え、債務を差し引いた額(民法1043条)を基に計算します。
孫が複数いるときは、1人あたりの遺留分が小さくなります。ご自身の家族のケースで、誰が相続人になり、遺留分がどう分かれるかは、弁護士に確認することをおすすめします。
調停を申し立てれば、請求したことになる。そう思いがちですが、裁判所の案内では、別に意思表示が必要だとされています。請求する側も、請求される側も、この点を知らないと、気づかないうちに期限が進んでしまうかもしれません。
「7年」と「10年」と「1年」は、似ているようで別の話です。ひとつの数字だけを覚えて動くと、思わぬ行き違いになりかねません。ご自身のケースで、どの制度の何年が関係するのかを、専門家と一緒に確かめてください。
※本記事は、編集部が裁判所や国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
11. 遺留分を請求するには:金銭で請求し、調停だけでは足りない
民法1046条は、遺留分権利者とその承継人が、遺贈や贈与を受けた人に対して、遺留分侵害額に相当する金銭の支払を請求できると定めています。これを、遺留分侵害額の請求といいます。
話し合いがつかないときは、家庭裁判所の調停を利用できます。裁判所によると、申立先は、相手方の住所地の家庭裁判所か、当事者が合意で定める家庭裁判所です。費用は、収入印紙1200円分と、連絡用の郵便切手です。
ここで注意したい点が、裁判所の案内に書かれています。遺留分侵害額の請求は、権利を行使する旨の意思表示を、相手方にする必要があります。家庭裁判所に調停を申し立てただけでは、相手方への意思表示にならず、調停の申立てとは別に、内容証明郵便などで意思表示を行う必要があります。
申立てに必要な書類は、申立書とその写し、被相続人の出生時から死亡時までのすべての戸籍謄本、相続人全員の戸籍謄本、遺言書の写しなどです。このなかに、被相続人の子(およびその代襲者)で死亡している人がいる場合は、その人の出生時から死亡時までのすべての戸籍謄本が含まれます。
つまり、代襲相続があるケースでは、請求の手続きでも、集める戸籍が増えます。令和元年7月1日より前に被相続人が亡くなった場合は、この調停の申立てはできません。手続きの詳細は、申立先の家庭裁判所に確認してください。
12. 期間の数字は3種類:相続税の加算期間、遺留分の贈与、請求の時効は別物
遺留分や相続の話では、「3年」「7年」「10年」「1年」など、年の数字がいくつも出てきます。どれも贈与や相続開始にからむ数字ですが、制度が違えば、意味も違います。
1つ目は、相続税で贈与を加える期間です。国税庁のタックスアンサーNo.4161によると、相続開始が令和8年12月31日までなら、相続開始前3年以内の贈与が加算されます。令和9年1月1日から令和12年12月31日の相続開始では、令和6年1月1日から死亡の日までの贈与です。令和13年1月1日以後の相続開始で、相続開始前7年以内になります。
2つ目は、遺留分を算定するときの贈与です。民法1044条は、相続人以外への贈与は相続開始前の1年間のものを算入するとし、相続人への贈与は、同条3項で「10年」と読み替えています。ただし、婚姻や養子縁組のため、または生計の資本として受けた贈与に限ります。
3つ目は、遺留分侵害額の請求権の時効です。民法1048条は、遺留分権利者が、相続の開始と遺留分を侵害する贈与や遺贈があったことを知った時から1年間行使しないとき、時効によって消滅するとしています。相続開始から10年を経過したときも同様です。
- 相続税の加算期間:相続開始が令和13年1月1日以後で、相続開始前7年以内の贈与です。令和9年1月1日から令和12年12月31日までは、令和6年1月1日から死亡の日までです。
- 遺留分の算定に入れる相続人への贈与:相続開始前の10年間で、婚姻や養子縁組のため、または生計の資本として受けたものに限ります。
- 遺留分侵害額請求権の時効:知った時から1年、または相続開始から10年です。
生前贈与の加算期間が延びることについては、【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説でも説明されています。相続税の計算は税務署や税理士に、遺留分の請求は弁護士に、それぞれ確認してください。
13. まとめ
代襲相続は、本来の相続人が相続の開始以前に死亡したときなどに、その子が代わって相続人になる仕組みです。子の側は孫、ひ孫と続き、兄弟姉妹の側は甥・姪が相続人になります。
代襲した人の相続分は、亡くなった親が受けるはずだった分と同じで、複数なら均等に分けます。編集部の試算では、遺産6000万円で孫2人が代襲すると、1人あたりの相続分は750万円、遺留分は375万円になります。
遺留分の請求は、金銭で行います。調停の申立てだけでは意思表示にならず、別に内容証明郵便などで意思表示が必要です。時効は、知った時から1年、または相続開始から10年です。
相続税の加算期間、遺留分の算定に入れる贈与、請求の時効は、別の制度の別の数字です。個別のケースは、家庭裁判所、弁護士、税務署、税理士などの専門家に確認してください。
14. よくある質問
14.1 Q. 代襲相続とは何ですか?
本来相続人になる人が、相続の開始以前に死亡したときなどに、その人の子が代わって相続人になる仕組みです。民法887条2項が定めています。
14.2 Q. 孫の次の、ひ孫も代襲しますか?
子の側は、民法887条3項により、孫も死亡などで相続権を失ったときは、ひ孫が代襲します。政府広報オンラインも、孫も死亡しているときはひ孫などが相続人になると説明しています。
14.3 Q. 甥・姪の子も、相続人になりますか?
民法889条2項は、兄弟姉妹の場合に887条2項を準用するとしていますが、再代襲を定めた3項は準用の対象に書かれていません。具体的なケースは、家庭裁判所や弁護士に確認してください。
14.4 Q. 代襲相続人の相続分は、どうなりますか?
亡くなった親が受けるはずだった相続分と同じです(民法901条1項)。代襲する人が数人いるときは、その部分を均等に分けます。
14.5 Q. 兄弟姉妹には、遺留分がありますか?
ありません。民法1042条は、遺留分を「兄弟姉妹以外の相続人」に認めています。政府広報オンラインの表でも、兄弟姉妹のみが相続人のときは遺留分なしとされています。
14.6 Q. 孫の遺留分は、どう決まりますか?
相続人の構成から決まる割合(直系尊属のみなら3分の1、それ以外は2分の1)に、代襲した人の相続分を掛けて求めます(民法1042条)。
14.7 Q. 遺留分侵害額請求の時効は、いつまでですか?
民法1048条により、相続の開始と、遺留分を侵害する贈与や遺贈があったことを知った時から1年間、または相続開始から10年を経過したときです。
14.8 Q. 調停を申し立てれば、請求したことになりますか?
なりません。裁判所の案内では、調停の申立てとは別に、内容証明郵便などで、遺留分に関する権利を行使する旨の意思表示を行う必要があるとされています。
14.9 Q. 相続放棄をした人の子は、代襲しますか?
民法887条2項が挙げる原因は、相続開始以前の死亡、相続欠格、廃除です。相続放棄は、条文が挙げる原因に入っていません。具体的なケースは、家庭裁判所に確認してください。
参考資料
- 民法(e-Gov法令検索)
- 政府広報オンライン「知っておきたい相続の基本。大切な財産をスムーズに引き継ぐには?【基礎編】」
- 裁判所「遺留分侵害額の請求調停」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
齊藤 慧