

4. 住宅ローン残高1246万円・残り15年の計算例、300万円を繰り上げ返済すると返済期間は3年10か月短くなる
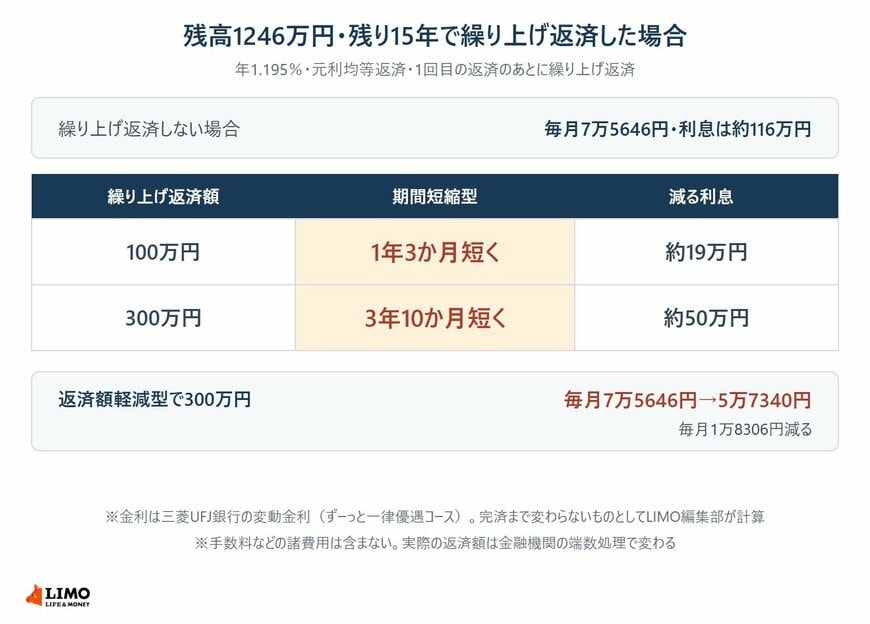
負債がある世帯で世帯主が50歳代の、住宅・土地のための負債の平均1246万円を住宅ローン残高とし、残りの返済期間15年、元利均等返済で計算しました。金利は、三菱UFJ銀行の2026年11月に新規で借りる場合の変動金利(ずーっと一律優遇コース)の適用金利、年1.195%を使い、完済まで変わらないものとしています。手数料などの諸費用は含めていません。
4.1 毎月の返済額は7万5646円、15年間で払う利息は約116万円
この条件で毎月の返済額は7万5646円になり、繰り上げ返済をしなければ15年間で払う利息は約116万円です。
4.2 期間短縮型なら、100万円で1年3か月、300万円で3年10か月短くなる
毎月の返済額を変えずに返済期間を短くする「期間短縮型」で、1回目の返済のあとに100万円を繰り上げ返済すると、返済期間は1年3か月短くなり、減る利息は約19万円です。300万円なら返済期間は3年10か月短くなり、減る利息は約50万円でした。
50歳代の通貨性預貯金の平均462万円から300万円を返すと、残る普通預金などは162万円になります。
4.3 返済額軽減型で300万円を返すと、毎月の返済額は1万8306円減る
返済期間を変えずに毎月の返済額を減らす「返済額軽減型」で300万円を返すと、毎月の返済額は7万5646円から5万7340円になり、1万8306円減る計算です。減る利息は期間短縮型より小さくなりますが、毎月の支出が軽くなります。
5. 【元銀行員の視点】貯蓄から住宅ローンの繰り上げ返済に回す額は、すぐ使えるお金から決める
銀行で住宅ローンのご相談をお受けしていた頃、貯蓄の合計を見て繰り上げ返済の額を決め、あとから普通預金が足りなくなったというお話を伺うことがありました。返す額を決める前に確かめておきたいことを2つ挙げます。
5.1 貯蓄を「すぐ使えるお金」と「すぐには使えないお金」に分けて書き出す
普通預金と、定期預金・生命保険・投資信託などを分けて書き出してみてください。定期預金や保険は、解約すると利息や受け取る額が減ることがあります。繰り上げ返済に回すお金は、すぐ使えるお金のなかから考えると、手続きの手間や損が出にくくなります。
5.2 返したあとに残る普通預金で、急な出費に備えられるかを確かめる
繰り上げ返済で返したお金は、あとから引き出すことはできません。病気やけが、住まいの修繕、家電の買い替えなど、急な出費に備えるお金をいくら残すかを先に決め、そのうえで返す額を考えると、家計に無理が出にくくなります。
6. まとめ
世帯主が卸売業・小売業で働く世帯のうち、住宅ローンなどの借入金がある世帯は23.6%で、残高は平均890万円、中央値500万円でした。家計調査では、負債がある世帯の貯蓄が住宅・土地のための負債を上回るのは世帯主が50歳代の世帯からで、30歳代では負債が貯蓄の約2.5倍あります。
残高1246万円・残り15年・年1.195%の計算例では、300万円の繰り上げ返済で返済期間が3年10か月短くなり、利息は約50万円減りました。貯蓄をすぐ使えるお金とそうでないお金に分けて書き出し、手元に残す額を決めてから、繰り上げ返済の額を考えてみてはいかがでしょうか。

参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果(二人以上の世帯)」
- 総務省統計局「家計調査(貯蓄・負債編)2025年 第8-24表」(e-Stat)
- 三菱UFJ銀行「住宅ローン金利」
中本 智恵


