


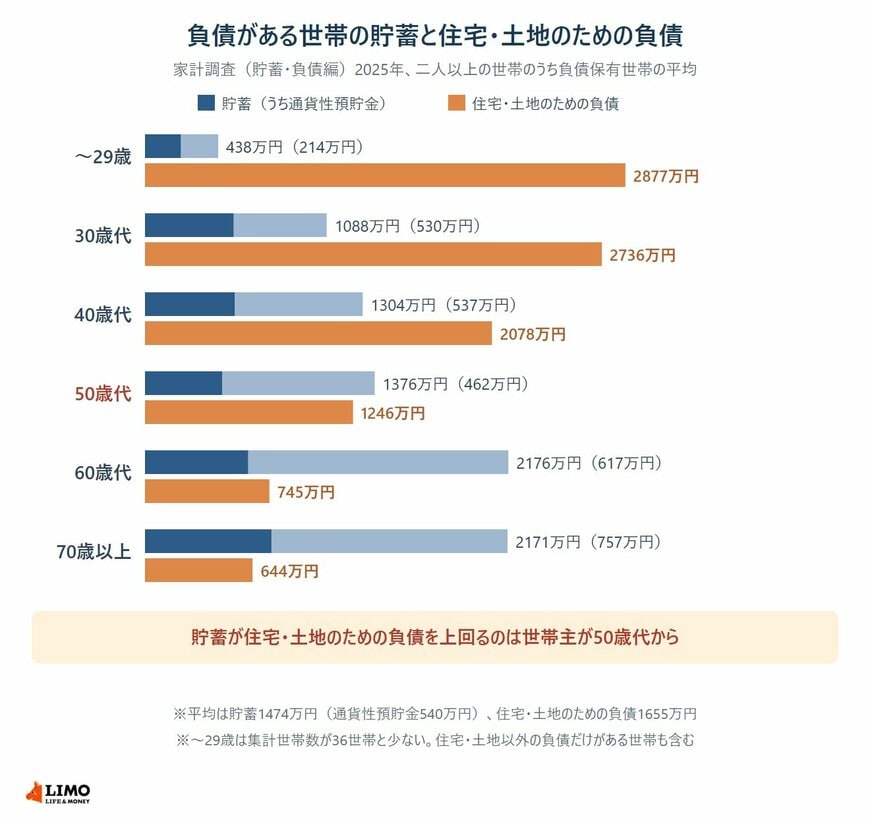
住宅ローンの繰り上げ返済を考えるとき、まず気になるのは「いまの貯蓄でいくら返せるか」です。総務省の家計調査では、負債がある二人以上の世帯で、貯蓄が住宅・土地のための負債を上回るのは世帯主が50歳代の世帯からでした。
世帯主が30歳代の世帯では、貯蓄1088万円に対して住宅・土地のための負債は2736万円で、負債が貯蓄の約2.5倍あります。
この記事では、金融経済教育推進機構の調査から、世帯主が卸売業・小売業で働く世帯の住宅ローン残高を確かめ、年代ごとの貯蓄と住宅ローンなどの負債の差をあわせて見ていきます。
1. 世帯主が卸売業・小売業で働く世帯で、住宅ローンなどの借入金がある世帯は23.6%
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」では、世帯主の就業先の産業別に、借入金の有無と住宅ローン残高が集計されています。
1.1 二人以上世帯全体の18.7%を4.9ポイント上回る
世帯主の就業先が「卸売業、小売業」の世帯(360世帯)のうち、住宅ローンなどの借入金がある世帯は23.6%でした。二人以上世帯全体の18.7%と比べて、4.9ポイント高くなっています。
この調査でいう借入金には、住宅ローンのほか、住宅以外の目的の借入も含まれます。借入金がない世帯は76.4%です。
2. 卸売業・小売業の世帯の住宅ローン残高は平均890万円、中央値500万円
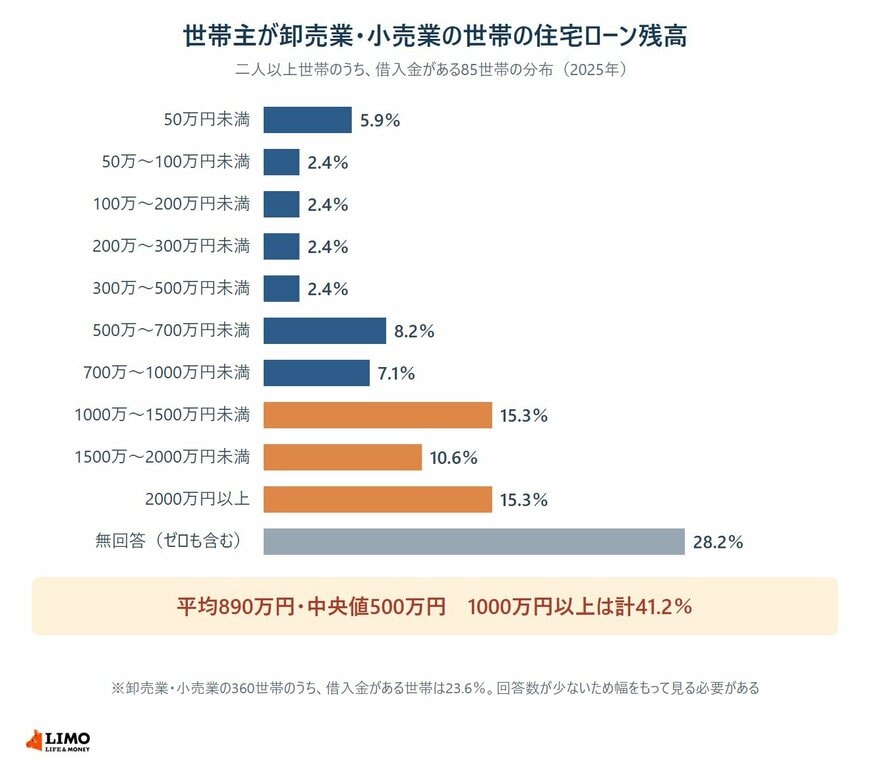
同じ調査で、借入金額を回答した卸売業・小売業の世帯85世帯の住宅ローン残高は、平均890万円、中央値500万円でした。
2.1 住宅ローン残高1000万円以上は41.2%、2000万円以上は15.3%
残高の分布を見ると、1000万〜1500万円未満と2000万円以上がともに15.3%で、1500万〜2000万円未満が10.6%でした。この3つを合わせると、1000万円以上の世帯は41.2%になります。
500万〜1000万円未満は合わせて15.3%、500万円未満は合わせて15.5%です。
2.2 無回答(ゼロも含む)が28.2%あり、中央値は平均を大きく下回る
この分布の分母は、借入金がある85世帯(借入金額の無回答を含む)です。無回答(ゼロも含む)が28.2%あり、中央値500万円は平均890万円を大きく下回っています。回答数も多くないため、割合は幅をもって見る必要があります。
3. 家計調査で負債がある世帯、貯蓄が住宅・土地のための負債を上回るのは世帯主が50歳代から
総務省統計局の「家計調査報告(貯蓄・負債編)2025年平均結果(二人以上の世帯)」は、2026年5月19日に公表されました。このうち、負債がある世帯(負債保有世帯)について、世帯主の年齢別に貯蓄と負債の平均額をまとめた表があります。
3.1 30歳代は貯蓄1088万円に対し、住宅・土地のための負債は2736万円
負債がある世帯のうち、世帯主が30歳代の世帯の貯蓄は平均1088万円、住宅・土地のための負債は平均2736万円でした。負債が貯蓄の約2.5倍あります。40歳代では貯蓄1304万円、住宅・土地のための負債2078万円で、負債のほうが774万円多くなっています。
3.2 50歳代は貯蓄1376万円が住宅・土地のための負債1246万円を上回る
世帯主が50歳代になると、貯蓄は平均1376万円、住宅・土地のための負債は平均1246万円で、貯蓄のほうが130万円多くなります。60歳代では貯蓄2176万円に対し、住宅・土地のための負債は745万円です。
いずれも負債がある世帯の平均で、住宅ローンのない世帯も含みます。年代の区分ごとに別の世帯の平均を並べたもので、同じ世帯の変化を追ったものではありません。
3.3 すぐ使える通貨性預貯金は、50歳代で462万円
貯蓄のうち、普通預金などの「通貨性預貯金」は、50歳代で平均462万円でした。貯蓄の残りは定期性預貯金や生命保険、有価証券などです。50歳代の住宅・土地のための負債1246万円と比べると、すぐに使えるお金は負債の4割に届きません。
世帯主が卸売業・小売業で働く世帯のうち、住宅ローンなどの借入金がある世帯は23.6%で、残高は平均890万円、中央値500万円でした。家計調査では、負債がある世帯の貯蓄が住宅・土地のための負債を上回るのは、世帯主が50歳代の世帯からです。
三菱UFJ銀行の2026年11月に新規で借りる場合の変動金利(ずーっと一律優遇コース)は、年1.195%です。繰り上げ返済に回せるお金を考えるときは、貯蓄の合計だけでなく、普通預金などすぐ使えるお金がいくらあるかもあわせて見ておくことが大切です。
貯蓄の額が住宅ローンの残高を上回ると、「全部返してしまおうか」と考える方も少なくありません。ただ、貯蓄には保険や投資信託など、すぐには使えないお金も含まれます。まずは普通預金など、すぐに使えるお金がいくらあるかを確かめておくと安心です。
ここからは、50歳代の平均に近い残高1246万円・残り15年の住宅ローンで、貯蓄から繰り上げ返済した場合の計算例を確かめます。


