
財務省の令和8年度税制改正の大綱は、13年超の自動車税の重課(グリーン化特例の重課)の適用期限を2年延長するとしています。2026年3月31日に廃止されたのは、購入時の環境性能割です。毎年の自動車税は続いていて、現行の種別割は、2026年4月1日から名称が「自動車税」に変わりました。
「自動車税が廃止された」と聞いて、13年超の重課も終わったと思っている方は、まず確認が必要です。廃止されたのは重課ではありません。
この記事では、前半でこの疑問に、財務省、東京都主税局、宮城県、総務省の公表資料(2026年10月時点)と編集部の試算で答えます。後半では、13年超の重課の仕組みを順に確認します。個別の税額は、お住まいの都道府県の窓口に確認してください。
1. 「自動車税が廃止された」なら、13年超の重課もなくなったのでは?
「2013年5月に初めて登録したガソリン車で、毎日通勤しています。『自動車税が廃止された』というニュースを見て、13年たったあとの重課もなくなったと思っていました。来年の4月に届く通知が高くなっていたらと思うと、気が重いです」。この疑問は、編集部が想定したもので、実際の問い合わせではありません。
この疑問は、一人の事情に見えますが、同じ仕組みは、13年に近い車に乗る人にも当てはまりえます。答えは、次の3点です。
- 廃止されたのは、購入時の環境性能割です。13年超の重課は、廃止ではなく、適用期限が2年延長されました
- 重課の対象は、4月1日現在で初回新規登録から、ガソリン車・LPG車が13年、ディーゼル車が11年を超えた車で、税額は概ね15%重くなります
- 編集部の試算では、排気量2リットル以下の自家用乗用車は、3万9500円が4万5400円になり、1年で5900円、5年で2万9500円増えます
2. 13年超の自動車税の重課はいくら増える?車種や登録時期別に4つの場合を大綱と税額表で確認
読者の方が気にしそうな「もし」を、財務省の大綱、都道府県の資料、編集部の試算で確認します。いずれも、ご自身の税額を予測するものではありません。
- もし、2013年5月に初回登録したガソリン車なら:2027年度から重課の対象になります(編集部の当てはめ)
- もし、電気自動車やガソリンのハイブリッド車なら:重課の対象外です
- もし、排気量2リットル以下の自家用乗用車なら:3万9500円が4万5400円になり、1年で5900円増えます(編集部試算)
- もし、令和元年10月以降に初回登録した新しい車なら:3万6000円で、重課後の4万5400円との差は9400円です(編集部試算)
ここからは、この答えの前提になる仕組みを順に確認します。廃止された制度と延長された制度、重課の対象外になる車、13年の数え方、2027年4月1日に新しく重課に入る車、重課後の税額の順です。
3. 13年超の重課は、廃止ではなく延長されている:財務省の令和8年度税制改正の大綱は、適用期限を2年延長するとしている
財務省の「令和8年度税制改正の大綱」は、自動車税と軽自動車税の、燃費性能などの優れた自動車の税率を軽くし、一定年数を経過した自動車の税率を重くする特例措置を、「グリーン化特例」と呼んでいます。この特例について、大綱は、次の措置を講ずるとしています。
自動車税のグリーン化特例のうち、軽くする側(軽課)は、電気自動車、天然ガス自動車、プラグインハイブリッド自動車が対象で、現行の適用期限を2年延長します。重くする側(重課)は、「現行のグリーン化特例(重課)の適用期限を2年延長する」と書かれています。つまり、13年超の重課は、廃止されていません。
国土交通省の資料の表題には、自動車税のグリーン化特例の適用期間として、令和8年4月1日から令和10年3月31日までと書かれています。ただし、この資料はファイルのダウンロードになるため、本文までは本記事では開けず、確認できていません。期限の日付は、表題の記載にとどめて紹介します。
なお、令和10年4月1日以後の扱いは、大綱の本文では確認できませんでした。「いつから廃止になるのか」という検索が多いのは、この先の扱いが、まだ決まった形では見えていないことも一因かもしれません。ただ、記事を書いている2026年10月時点で、廃止の時期が示された公表資料は、確認できませんでした。
4. 「自動車税の廃止」と言われる制度は4つある:環境性能割の廃止、自動車税の名称変更、軽油の税率、13年超の重課を分けて確認する
「廃止」という言葉が出てくる自動車の税金は、一つではありません。財務省の大綱は、自動車関係諸税について、「自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等を行う」と書いています。この中の、どれが毎年の自動車税に関係するのかを、分けて見ていきます。
環境性能割は、自動車を取得したときに課税される地方税です。大綱は、自動車税環境性能割と軽自動車税環境性能割を、令和8年3月31日をもって廃止するとしています。同日までの取得に課される環境性能割は、なお従前の例によるとされています。
この廃止に伴い、現行の自動車税種別割は「自動車税」に、軽自動車税種別割は「軽自動車税」になります。東京都主税局のページにも、令和8年4月1日より、自動車税種別割は自動車税へ名称が変更されたと書かれています。毎年払う税金は、名前が変わっただけで、続いています。
軽油引取税の当分の間税率の廃止は、軽油にかかる税金の話です。ガソリンの暫定税率をめぐる動きも、燃料にかかる税金の話で、車を持っているだけでかかる自動車税とは別です。この経緯は、【2025年12月末にガソリン暫定税率廃止へ】ガソリン補助金、次は11月27日に引き上げ!「最大で25円/L」に!でも紹介されています。4つの制度を、表にまとめました。
4.1 【「廃止」と言われる自動車の税金と、その現在の扱い】
前提条件:財務省「令和8年度税制改正の大綱」と東京都主税局のページに基づく整理。2026年10月時点。軽油引取税の廃止時期は、本表では扱わない1/2
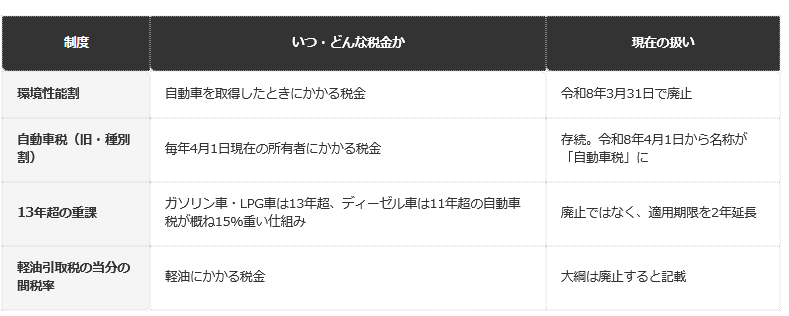
出所:財務省「令和8年度税制改正の大綱(4/9)」と、東京都主税局「自動車税」を基にLIMO編集部作成
- 環境性能割:自動車を取得したときにかかる税金で、令和8年3月31日で廃止されました。
- 自動車税(旧・種別割):毎年4月1日現在の所有者にかかる税金で、存続しています。令和8年4月1日から、名称が「自動車税」に変わりました。
- 13年超の重課:ガソリン車・LPG車は13年超、ディーゼル車は11年超の自動車税が概ね15%重い仕組みで、廃止ではなく、適用期限が2年延長されました。
- 軽油引取税の当分の間税率:軽油にかかる税金で、大綱は廃止すると書いています。
13年超の重課を知りたい方が、「自動車税 廃止」と検索して、環境性能割の廃止や名称変更の記事にたどり着くことがあるかもしれません。毎年の税額に関わる話かどうかを、まず分けておくと、混同を避けられます。
5. 13年超の重課とは、4月1日現在で初回登録から13年(ディーゼル車は11年)を超えた車の自動車税が、概ね15%重くなる仕組み
東京都主税局によると、自動車税のグリーン化は、排出ガス性能と燃費性能の優れた、環境負荷の小さい自動車の自動車税を軽くする一方、新車新規登録から一定年数を経過した、環境負荷の大きい自動車の税率を重くする仕組みです。重くする側が、いわゆる「重課」です。
重課の適用対象は、4月1日現在で、初回新規登録後、ディーゼル自動車が11年を超えるもの、ガソリン自動車とLPG自動車が13年を超えるものです。重課率は概ね15%で、バスとトラックは概ね10%の重課です。この仕組みは、宮城県のページも同じ内容を案内しています。
総務省は、この特例を、「登録から概ね10年未満の一般的な車に比べて、環境への負荷が大きいと考えられるものに対する特例」と説明しています。総務省のページは、毎年の税額が15〜20%加重されると書いています。この幅が、自動車と軽自動車のどちらに当たるのかという内訳は、総務省のページでは確認できませんでした。
重課は、4月1日現在の状態で判断されます。年度の途中で13年を超えても、その年度の税額は変わりません。13年を経過した年度の翌年度から重くなる点は、次の見出しで年度の数え方を整理します。
6. 重課の対象外になる車:電気自動車、天然ガス自動車、ガソリンのハイブリッド車、一般乗合用バス、被けん引車
東京都主税局によると、重課の対象外は、電気自動車、天然ガス自動車、メタノール自動車、ガソリンを燃料とするハイブリッド自動車、一般乗合用バス、スクールバス、被けん引車です。宮城県のページも、ガソリンを燃料とするハイブリッド・プラグインハイブリッド自動車を、重課の対象から除くと書いています。
つまり、同じ13年超の車でも、ガソリンのハイブリッド車は、重課の対象になりません。逆に、ガソリン車やLPG車は、13年を超えると重課の対象です。ディーゼル車は、11年を超えると対象で、年数の基準が2年短い点が違います。
車検証には、燃料の種類が書かれています。ご自身の車がどの区分に当たるのかは、納税通知書の税額と、車検証の記載を見比べて、確認してください。区分に迷う場合は、都道府県の税事務所に問い合わせる方法があります。
7. 「13年」は、初回新規登録日で決まる:令和8年度は、ガソリン車なら平成25年3月31日以前に初回登録した車が対象
宮城県のページは、重課の対象を、「年度当初時点で初回新規登録から13年を経過」したガソリン車・LPG車としています。令和8年度の場合は、初回新規登録日が平成25年3月31日以前の車です。ディーゼル車は、年度当初時点で11年を経過した車で、初回新規登録日が平成27年3月31日以前です。
重課がいつから適用されるかは、初回新規登録の年度で決まります。宮城県の例では、ガソリン車とLPG車は、初回新規登録した年度に14を足した年度から重課になります。平成22年度に登録した車は令和6年度、平成23年度は令和7年度、平成24年度は令和8年度です。
ディーゼル車は、初回新規登録した年度に12を足した年度です。平成24年度に登録した車は令和6年度、平成25年度は令和7年度、平成26年度は令和8年度です。ガソリン車より、重課の開始が2年早くなります。
基準は、初回新規登録の日です。中古で買った車でも、買った日ではなく、新車として最初に登録された日で数えると、宮城県と東京都主税局の表現からは読み取れます。車検証には「初度登録年月」の欄があるため、目安になると考えられますが、本記事では、この欄と初回新規登録日が同じ扱いになることまでは確認できていません。
8. 2027年4月1日に新しく重課に入るのは、平成25年度(2013年4月〜2014年3月)に初回登録したガソリン車:編集部の当てはめ
宮城県の例の規則を、そのまま次の年度に当てはめると、ガソリン車・LPG車の場合、平成25年度に初回新規登録した車は、令和9年度(2027年4月1日現在)から重課の対象になります。平成25年度は、2013年4月1日から2014年3月31日までです。
同じように当てはめると、ガソリン車の平成26年度(2014年4月〜2015年3月)の登録は、令和10年度(2028年4月1日現在)から重課になる計算です。ただし、適用期限が令和10年3月31日とされているため、令和10年度分の扱いは、大綱では確認できませんでした。
この当てはめは、宮城県のページに載っている規則を、編集部が次の年度に延ばしたものです。公表資料に、平成25年度の車が令和9年度から重課になると、そのまま書かれているわけではありません。ご自身の車の扱いは、納税通知書と、都道府県の税事務所の案内で確認してください。表の年度は、車を登録した年度の区切りで、「改定前」の古いデータではありません。表にまとめました。
8.1 【初回新規登録の年度ごとの、重課が始まる年度】
前提条件:宮城県のページの「初回新規登録年度+14(ガソリン車・LPG車)」「+12(ディーゼル車)」の規則に基づく。平成25年度・平成26年度のガソリン車は編集部の当てはめ。令和10年度分は、適用期限(令和10年3月31日)の関係で、大綱では確認できず2/2
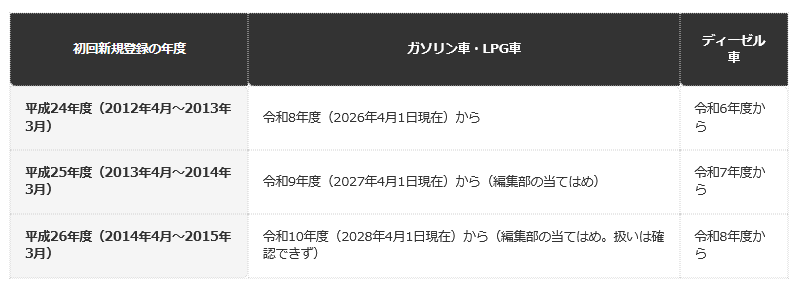
出所:宮城県「自動車税のグリーン化(重課・軽課)について」を基にLIMO編集部作成
- 平成24年度(2012年4月〜2013年3月)の登録:ガソリン車・LPG車は令和8年度(2026年4月1日現在)から、ディーゼル車は令和6年度からです。
- 平成25年度(2013年4月〜2014年3月)の登録:ガソリン車・LPG車は令和9年度(2027年4月1日現在)から(編集部の当てはめ)、ディーゼル車は令和7年度からです。
- 平成26年度(2014年4月〜2015年3月)の登録:ガソリン車・LPG車は令和10年度(2028年4月1日現在)から(編集部の当てはめ。扱いは確認できず)、ディーゼル車は令和8年度からです。
2027年4月1日の時点で、初度登録が2013年4月から2014年3月のガソリン車に乗っている方は、令和9年度の納税通知書から、税額が上がる可能性があります。通知書は、東京都の場合、5月上旬に送付され、納期限は5月末日です。
9. 具体例で当てはめる:2013年5月登録のガソリン車は2027年度から、2012年12月登録は2026年度からすでに重課
年度の表だけでは、ご自身の車がどこに当たるのか、わかりにくいかもしれません。宮城県の規則を当てはめた、編集部の具体例を3つ挙げます。いずれも、ガソリン車で、ハイブリッド車ではない場合を想定しています。実際の扱いは、納税通知書と税事務所の案内で確認してください。
1つ目は、2012年12月に初回新規登録したガソリン車です。2012年12月は平成24年度(2012年4月〜2013年3月)に当たるため、令和8年度(2026年4月1日現在)から重課の対象です。すでに今年の納税通知書で、重課後の額になっている可能性があります。
2つ目は、2013年5月に初回新規登録したガソリン車です。平成25年度(2013年4月〜2014年3月)に当たるため、当てはめでは、令和9年度(2027年4月1日現在)から重課になります。来年の5月に届く納税通知書で、税額が上がる可能性があります。
3つ目は、2015年6月に初回新規登録したディーゼル車です。ディーゼル車は、初回新規登録した年度に12を足す規則です。平成27年度(2015年4月〜2016年3月)に当たるため、当てはめでは、令和9年度(2027年4月1日現在)から重課の対象になります。ガソリン車より、重課の開始が早い点が違います。
この3つの例は、いずれも「年度」で区切って判断します。同じ年に登録した車でも、1月から3月に登録した車と、4月以降に登録した車では、年度が違うため、重課が始まる年度が1年ずれます。登録した月も、車検証で確かめてください。
10. 重課後の税額は、排気量2リットル以下の自家用乗用車で、3万9500円から4万5400円に:編集部の試算では年5900円、5年で2万9500円の増加
宮城県のページに載っている、重課後の代表的な税額を見ます。自家用乗用車で、排気量が1リットル以下なら、重課前が2万9500円、15%重課後が3万3900円です。1.5リットル以下は3万4500円から3万9600円、2リットル以下は3万9500円から4万5400円、2.5リットル以下は4万5000円から5万1700円です。
重課前の税額は、東京都主税局の税率表にある、令和元年9月30日以前に初回新規登録した自家用乗用車の税額と同じです。13年を超える車は、令和元年10月より前に登録されているため、この古い税率が基準になります。
編集部の試算で、増える額を出しました。1リットル以下は4400円、1.5リットル以下は5100円、2リットル以下は5900円、2.5リットル以下は6700円です。5年乗り続けると、2リットル以下で2万9500円、2.5リットル以下で3万3500円の増加になります。
税額は、100円未満が切り捨てられます。たとえば、2リットル以下の3万9500円に15%を加えると、4万5425円ですが、4万5400円になります。実際の税額は、納税通知書に書かれた額を、必ず確認してください。
10.1 【13年超の重課後の自動車税(自家用乗用車・編集部試算)】
- 排気量1リットル以下:重課前2万9500円、重課後3万3900円で、1年に4400円、5年で2万2000円の増加です。
- 排気量1.5リットル以下:重課前3万4500円、重課後3万9600円で、1年に5100円、5年で2万5500円の増加です。
- 排気量2リットル以下:重課前3万9500円、重課後4万5400円で、1年に5900円、5年で2万9500円の増加です。
- 排気量2.5リットル以下:重課前4万5000円、重課後5万1700円で、1年に6700円、5年で3万3500円の増加です。
この試算は、自家用乗用車の代表的な排気量の区分だけです。貨物車、貨客兼用車、営業用の車は、税額が違います。東京都主税局は、営業用や貨物車の重課後の税率表を、別に公開しています。ご自身の車に当たる区分は、税率表で確認してください。
11. バスやトラック、貨物車、貨客兼用車の重課は概ね10%:自家用貨物車の積載量1トン以下は8000円が8800円になる
重課率は、乗用車と、バス・トラックなどで違います。東京都主税局は、重課率を概ね15%とし、バス・トラックは概ね10%の重課だと書いています。宮城県のページも、重課後の税額の表を、「10%重課後」と「15%重課後」に分けています。
宮城県のページの代表的な税額では、自家用貨物車で積載量が1トン以下なら、8000円が8800円になります。積載量が2トン以下なら、1万1500円が1万2600円です。貨客兼用車で、定員が4人以上、積載量が1トン以下、排気量が1リットルを超え1.5リットル以下なら、1万4300円が1万5700円です。
貨客兼用車で、排気量が1.5リットルを超える場合は、1万6000円が1万7600円になります。増える額は、貨物車の1トン以下で800円、2トン以下で1100円、貨客兼用車で1400円から1600円です。乗用車より、増える額は小さくなります。
ただし、宮城県のページの例は、代表的な区分の一部です。営業用の車や、積載量が大きい車の税額は、別の税率表で決まります。ご自身の車が、乗用車か、貨物車か、貨客兼用車かは、車検証の用途の欄と、納税通知書で確認してください。
12. 新しい車との差は、2リットル以下で9400円:令和元年10月以降に登録した車の税額と、13年超の車の税額を比べる
令和元年10月1日以後に初回新規登録した自家用乗用車の税額は、東京都主税局の税率表では、1リットル以下が2万5000円、1.5リットル以下が3万500円、2リットル以下が3万6000円、2.5リットル以下が4万3500円です。13年超の車の重課前の税額より、低くなっています。
この新しい税額と、13年超の重課後の税額を比べると、差が出ます。編集部の試算では、1リットル以下で8900円、1.5リットル以下で9100円、2リットル以下で9400円、2.5リットル以下で8200円、13年超の車のほうが高くなります。
この差は、2つの要素でできています。1つは、令和元年10月の前後で、基本の税率が下がっていることです。もう1つが、13年超の重課です。このため、13年を超えた車は、同じ排気量でも、新しい車より年に1万円近く高くなる場合があります。
ただし、令和元年10月以後に登録した車は、13年を超えるのが令和14年度以降です。この比較は、今の13年超の車の税負担と、新しい車の税額の違いを示すものです。買い替えが得かどうかは、車の価格や維持費など、他の要素も含めて、ご自身で判断してください。
13. 【編集者の視点】
13年超の重課の話は、「廃止」という言葉に引っぱられて、事実がぼやけやすいと感じます。廃止されたのは環境性能割で、毎年の自動車税の重課は、延長されました。この違いを、数字と日付で確かめることが、いちばん確実です。
車の税金は、燃料の種類、初回登録の年月、排気量など、いくつかの条件で決まります。条件が1つ違うだけで、税額が変わります。ご自身の車の条件を、車検証で確かめてから、税額を見るようにしてください。
制度は、毎年の税制改正で見直される可能性があります。令和10年度以降の扱いは、今後の公表資料を確認してください。
14. 重課は、永久抹消登録するまで続く:廃車は月割り、名義変更は4月1日現在の所有者に1年分
宮城県のページは、重課税率が、永久抹消登録をするまで適用されると書いています。13年を超えたあとは、車に乗り続ける限り、毎年、重課後の税額が続く仕組みです。
東京都主税局によると、年度の途中で廃車にした場合は、4月から抹消登録の月までの月数で、月割りで課税されます。反対に、所有者が変わる場合は、4月1日現在の所有者に、その年度分が全額課税されます。名義変更の時期によって、どちらが税を負担するかが変わる点に注意が必要です。
譲り受けたり廃車にしたりした場合は、運輸支局などでの登録のほか、自動車税事務所への申告が必要です。東京都主税局は、登録と申告をしないと、前の所有者に引き続き課税されることがあると注意しています。手続きの方法は、管轄の運輸支局と税事務所に確認してください。
なお、税額の月割りの計算は、年額に課税される月数をかけて12で割り、100円未満を切り捨てる方法です。重課後の年額も、同じ方法で月割りされます。
15. 重課の対象かどうかは、納税通知書と車検証で確認する:税額は重課後の額で届く
宮城県のページは、対象となる納税通知書の税額は、重課または軽課後の額になると書いています。重課の対象の車の納税通知書には、すでに重課後の額が書かれています。通知書の税額が、前年と比べて高くなっていれば、重課が始まった可能性があります。
車検証には、初度登録年月と、燃料の種類が書かれています。この2つを確認すると、ガソリン車・LPG車なら13年、ディーゼル車なら11年を超えているかを、自分で数えられます。数えた結果が納税通知書の税額と合わない場合は、税事務所に問い合わせてください。
東京都の場合は、5月上旬に納税通知書が送付され、納期限は5月末日です。納付場所は、都税事務所、金融機関、コンビニエンスストアなどです。納期限は、都道府県によって違う場合があります。お住まいの都道府県の案内を確認してください。
通勤手当の非課税の仕組みのように、車に関わる税の扱いは、手当や社会保険料の扱いとつながる場合もあります。【通勤手当】月額15万円までは非課税だが「社会保険料」では報酬に含まれるでも紹介されています。ただし、この記事は2025年の国会審議を扱ったもので、2026年4月以降の取扱いは、最新の公表資料で確認してください。
16. 令和10年度以降の扱いは、大綱では確認できない:重課の適用期限は令和10年3月31日とされている
大綱は、重課の適用期限を2年延長するとしています。国土交通省の資料の表題には、適用期間が令和10年3月31日までと書かれていますが、この資料の本文は、本記事では開けず、確認できていません。
令和10年4月1日以後の扱いは、大綱の本文では確認できませんでした。重課が続くのか、見直されるのかは、今後の税制改正の議論で決まります。現時点で、廃止が決まったという公表資料は、確認できていません。
そのため、「13年超の重課は、いつ廃止されるのか」という問いへの答えは、2026年10月時点では、「廃止の時期は決まっていない」と整理できます。ただし、制度の議論は続くため、次の税制改正の時期に、改めて確認してください。
税制に関する今後の見通しは、総務省、財務省、国土交通省などの公表資料で確認できます。税額や適用の可否は、個別の事情で変わるため、都道府県の税事務所に確認してください。
17. 軽自動車の13年超は、別の税金:軽自動車税は市区町村が課税し、総務省は20%の加重と書いている
軽自動車は、「軽自動車税」として、市区町村が課税します。自動車税とは、納める先も、税額も違います。総務省のページは、グリーン化特例の重課で、毎年の税額が15〜20%加重されていると書いています。
この記事は、自動車税の13年超を扱っています。軽自動車税の13年超の税額は、本記事では確認できていません。軽自動車に乗っている方は、お住まいの市区町村の税務課の案内で、税額を確認してください。
なお、東京都主税局のページにも、軽自動車税については、定置場のある区市役所・町村役場に問い合わせるよう書かれています。同じ「13年」でも、普通車と軽自動車では、問い合わせ先が違う点に注意してください。
18. 古い車の重課分が減免される場合もある:東京都は、一定のディーゼル車とヴィンテージカーを減免する
東京都主税局によると、都が指定する粒子状物質減少装置を装着するディーゼル自動車と、1945年(昭和20年)までに製造された自動車(ヴィンテージカー)は、納期限までに申請することにより、重課分が減免されます。詳しくは、都の「減免制度のご案内」で確認する必要があります。
この減免は、東京都の制度の一例です。ほかの道府県では、制度の有無や要件が違う場合があります。重課の対象の車に乗っている方で、特別な装置をつけた車や、古い年代の車をお持ちの方は、お住まいの都道府県の税事務所に確認してください。
減免は、申請が必要です。申請しなければ、重課後の税額が課税されます。納期限までに申請する必要がある点を、覚えておいてください。
19. 【編集者の視点】
「廃止された」という話を聞いたときに、まず確かめたいのは、どの税金の話なのかという点だと感じます。環境性能割、軽油の税率、13年超の重課は、どれも「自動車の税金」ですが、制度としては別です。名前が似ていると、期待も、不安も、ずれやすくなります。
もう1つ、気になるのは、重課の開始が「年度」で決まる点です。同じ車種、同じ年式の車でも、登録した月が1月か4月かで、重課が始まる年度が1年違います。年式だけで判断せず、初回新規登録の年月まで見る習慣が、取りこぼしを防ぐと思います。
制度の今後は、まだ決まっていない部分があります。確かな数字と日付を、公表資料で確かめながら、ご自身の車の扱いを、都道府県の税事務所で確認してください。
20. まとめ
13年超の自動車税の重課は、廃止ではなく、財務省の令和8年度税制改正の大綱で、適用期限が2年延長されました。2026年3月31日に廃止されたのは、購入時の環境性能割です。毎年払う自動車税は存続していて、令和8年4月1日から、種別割という名称が「自動車税」に変わりました。
重課の対象は、4月1日現在で初回新規登録から、ガソリン車・LPG車が13年、ディーゼル車が11年を超えた車で、税額は概ね15%重くなります。編集部の試算では、2リットル以下の自家用乗用車で、3万9500円が4万5400円になり、年に5900円増えます。
2027年4月1日に新しく重課に入るのは、編集部の当てはめでは、平成25年度に初回登録したガソリン車です。ただし、令和10年度以降の扱いは、大綱では確認できませんでした。個別の判断は、納税通知書と、都道府県の税事務所に確認してください。
21. よくある質問
21.1 Q. 自動車税の13年超の重課は、廃止されましたか?
廃止されていません。財務省の令和8年度税制改正の大綱は、自動車税のグリーン化特例(重課)の適用期限を2年延長するとしています(財務省)。
21.2 Q. 2026年に廃止されたのは、何の税金ですか?
自動車税環境性能割と軽自動車税環境性能割です。令和8年3月31日をもって廃止されました。毎年払う自動車税とは別の、車を取得したときの税金です(財務省)。
21.3 Q. 13年超の重課は、何%重くなりますか?
概ね15%です。バス・トラックは概ね10%です(東京都主税局)。軽自動車を含めて、総務省は15〜20%加重されると書いています(総務省)。
21.4 Q. 13年超の重課は、ハイブリッド車にもかかりますか?
ガソリンを燃料とするハイブリッド自動車は、重課の対象外です。電気自動車、天然ガス自動車なども、対象外です(東京都主税局)。
21.5 Q. 13年は、何を基準に数えますか?
初回新規登録日です。令和8年度は、ガソリン車・LPG車なら、初回新規登録日が平成25年3月31日以前の車が対象です(宮城県)。
21.6 Q. 重課後の税額は、いくらですか?
自家用乗用車で、排気量2リットル以下なら、3万9500円が4万5400円になります。1リットル以下は3万3900円、1.5リットル以下は3万9600円、2.5リットル以下は5万1700円です(宮城県)。
21.7 Q. 重課は、いつまで続きますか?
永久抹消登録をするまで、重課税率が適用されます(宮城県)。ただし、制度としての適用期限は、令和10年3月31日とされているため、それ以降の扱いは、今後の公表資料で確認してください。
21.8 Q. 年度の途中で廃車にしたら、税金はどうなりますか?
4月から抹消登録の月までの月数で、月割りで課税されます(東京都主税局)。
21.9 Q. 重課かどうか、どこで確認できますか?
納税通知書の税額は、重課後の額で届きます。車検証の初度登録年月と燃料の種類を確認し、迷う場合は、都道府県の税事務所に問い合わせてください(宮城県、東京都主税局)。

参考資料
- 財務省「令和8年度税制改正の大綱(4/9)」
- 東京都主税局「自動車税」
- 宮城県「自動車税のグリーン化(重課・軽課)について」
- 総務省「地方税制度 自動車税・軽自動車税」
- 国土交通省「自動車税のグリーン化特例の概要」
齊藤 慧