
教育資金の一括贈与の非課税は、令和8年3月31日の期限が延長されずに終了しました。
住宅取得等資金の非課税は令和8年12月31日まで、結婚・子育て資金の非課税は令和9年3月31日までです。令和9年1月1日からは、相続税で贈与を加える期間も延び始めます(国税庁)。
「贈与税がかからない方法」を調べると、年110万円までなら大丈夫、住宅の資金なら非課税、といった情報が並びます。ところが、国税庁の資料を読むと、「かからない」の中身は、制度ごとに違います。申告が要らないもの、申告をして初めて使えるもの、すでに終わったものが混ざっています。
この記事では、前半でこの疑問に、国税庁の公表資料(令和8年4月1日現在法令等、2026年10月時点)と編集部の試算で答えます。後半では、贈与税がかからない場面を整理します。個別のケースは、税務署や税理士に確認してください。
1. 想定される疑問:孫の学費を出したい。教育資金の一括贈与が終わったら、年110万円を超えると贈与税がかかる?
「孫が大学に進み、入学金と授業料を、祖父として出してあげたいと思っています。数年前から、教育資金の一括贈与の非課税を使うつもりでしたが、今年で終わったと聞きました。年110万円を超えると、贈与税がかかるのでしょうか。まとめて孫の口座に振り込んでおくと、まずいのでしょうか」。この疑問は、編集部が想定したもので、実際の問い合わせではありません。
この疑問は、一人の事情に見えますが、同じ仕組みは、子や孫の教育費を援助したい人にも当てはまりえます。答えは、次の3点です。
- 教育資金の一括贈与の非課税(1500万円まで)は、令和8年3月31日で終了しました。4月1日以後は使えません(国税庁)
- 学費や教材費などの教育費は、扶養義務者から、必要な都度、直接充てる分なら贈与税がかかりません。預金や、株式・不動産の購入資金に充てると課税されます(国税庁)
- 年110万円を超える贈与は、超えた部分に課税されます。500万円を、贈与を受けた年の1月1日に18歳以上の孫に1回だけ贈与した場合、贈与税は特例税率で48万5000円です(編集部試算)
2. 贈与税がかからない方法は?教育費・年110万円・住宅資金など4つの場合を国税庁の資料と試算で確認
読者の方が気にしそうな「もし」を、国税庁の資料と編集部の試算で確認します。いずれも、ご自身の贈与税を確定するものではありません。
- もし、入学金や授業料を、必要な都度、学校へ直接払うなら:生活費や教育費として通常必要と認められる分は、贈与税がかかりません
- もし、まとめて孫の口座に振り込み、預金のまま残ったら:預金に充てた部分は、教育費の名目でも、贈与税がかかります
- もし、500万円を、18歳以上の孫に1回だけ贈与したら:贈与税は、特例税率で48万5000円、一般税率で53万円です(編集部試算)
- もし、令和8年12月31日までに、住宅取得等資金の贈与を受けるなら:省エネ等住宅は1000万円、それ以外は500万円まで非課税です。翌年2月1日から3月15日に申告します
ここからは、この答えの前提になる「贈与税がかからない」の種類を順に確認します。4つの種類、年110万円、特例税率と一般税率、生活費・教育費、住宅取得等資金、夫婦間の特例、結婚・子育て資金の順です。
3. 「贈与税がかからない」は4種類:対象外、年110万円、申告して使う特例、窓口で使う非課税
国税庁によると、贈与税は、原則として贈与を受けたすべての財産にかかります。ただし、財産の性質や贈与の目的から見て、一定の財産には、贈与税がかからないことになっています。これが1つ目の種類です。
2つ目は、年110万円の基礎控除です。暦年課税では、その年の1月1日から12月31日までの1年間に贈与を受けた財産の合計額から、基礎控除額の110万円を差し引いた残りに課税されます。1年間の合計が110万円以下なら、贈与税はかからず、申告も不要です。
3つ目は、申告をして初めて使える特例です。住宅取得等資金の非課税、夫婦間の居住用不動産の配偶者控除、相続時精算課税がこれに当たります。申告をしなければ、特例は使えません。
4つ目は、金融機関の窓口を通して手続きをする非課税です。結婚・子育て資金の一括贈与が、これに当たります。取扱金融機関の営業所等を経由して、非課税申告書を提出します。
3.1 【贈与税がかからない主な場面と、必要な手続き】
前提条件:国税庁タックスアンサーNo.4402、4405、4452、4508、4510、4511(令和8年4月1日現在法令等)の記載による整理。要件の細部は各ページで確認を1/2
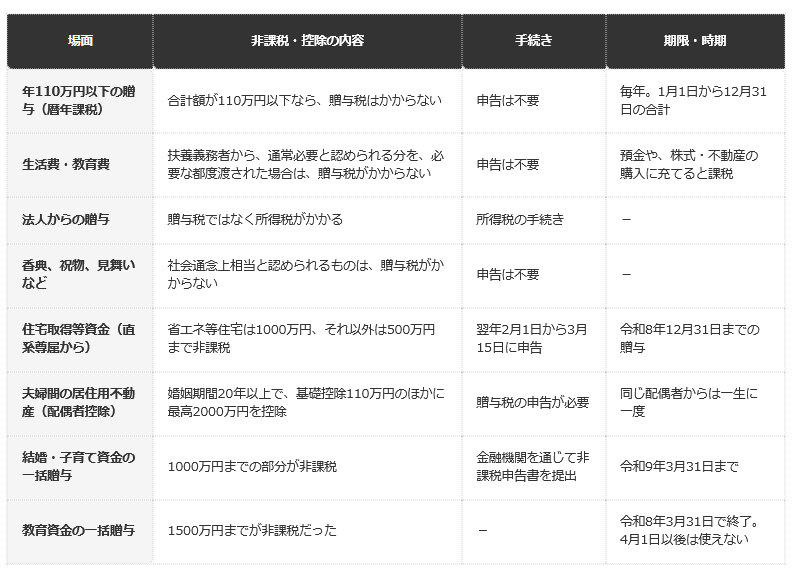
出所:国税庁「No.4405 贈与税がかからない場合」、「No.4508」、「No.4452」、「No.4511」、「No.4510」
- 年110万円以下の贈与(暦年課税):合計額が110万円以下なら、贈与税はかかりません。申告は不要です。毎年、1月1日から12月31日の合計で見ます。
- 生活費・教育費:扶養義務者から、通常必要と認められる分を、必要な都度渡された場合は、贈与税がかかりません。預金や、株式・不動産の購入に充てると課税されます。
- 法人からの贈与:贈与税ではなく、所得税がかかります。
- 香典、祝物、見舞いなど:社会通念上相当と認められるものは、贈与税がかかりません。
- 住宅取得等資金(直系尊属から):省エネ等住宅は1000万円、それ以外は500万円まで非課税です。翌年2月1日から3月15日に申告します。令和8年12月31日までの贈与が対象です。
- 夫婦間の居住用不動産(配偶者控除):婚姻期間20年以上で、基礎控除110万円のほかに最高2000万円を控除できます。贈与税の申告が必要で、同じ配偶者からは一生に一度です。
- 結婚・子育て資金の一括贈与:1000万円までの部分が非課税です。金融機関を通じて非課税申告書を提出します。令和9年3月31日までです。
- 教育資金の一括贈与:1500万円までが非課税でしたが、令和8年3月31日で終了しました。4月1日以後は使えません。
4. 年110万円以下なら贈与税はかからず、申告も不要
国税庁のタックスアンサー(No.4402)によると、暦年課税の贈与税は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から、基礎控除額110万円を差し引いた残りの額に対してかかります。
したがって、1年間に贈与を受けた財産の価額の合計額が110万円以下なら、贈与税はかかりません。この場合、贈与税の申告は不要です。
ここで押さえたいのは、110万円は、贈与をする人ではなく、贈与を受ける人ごとの金額だという点です。国税庁の説明は、「贈与を受けた財産の価額の合計額」という書き方で、受け取る側の1年間の合計を見る形になっています。
110万円を超えた場合は、超えた部分に税率をかけます。国税庁の速算表では、親や祖父母など直系尊属から、贈与を受けた年の1月1日に18歳以上の人が贈与を受けたときは特例税率、それ以外は一般税率を使います。
5. 110万円を超えたら:特例税率と一般税率の使い分け
国税庁のNo.4408によると、贈与税の計算は、まず1年間にもらった財産の価額を合計し、基礎控除額110万円を差し引いて、その残りの金額に税率を乗じます。速算表を使うときは、110万円を差し引いたあとの金額を当てはめます。
税率には、2種類あります。1つ目は、贈与を受けた年の1月1日において18歳以上の人が、直系尊属(父母や祖父母など)から贈与を受けた場合に使う「特例税率」です。祖父から孫への贈与や、父から子への贈与が例に挙がっています。夫の父からの贈与などには、使えません。
2つ目は、特例税率に当てはまらない場合に使う「一般税率」です。兄弟間の贈与、夫婦間の贈与、親から子への贈与で子が未成年者の場合などに使います。
両方の贈与を受けた場合は、計算が少し複雑です。たとえば、18歳以上の人が、配偶者と自分の両親の両方から贈与を受けたときは、すべてを一般税率で計算した税額と、すべてを特例税率で計算した税額を、それぞれの贈与財産の割合で按分して、合計します。
具体的な額を、速算表で確かめてみます。贈与財産が300万円、500万円、1000万円の場合を、1人の人から1年間に1回だけもらったと仮定して、特例税率と一般税率で計算しました。
- 贈与財産が300万円の場合:基礎控除後は190万円で、特例税率も一般税率も税率は10%です。贈与税は、どちらも19万円です。
- 贈与財産が500万円の場合:基礎控除後は390万円です。特例税率では390万円×15%−10万円で48.5万円、一般税率では390万円×20%−25万円で53万円です。
- 贈与財産が1000万円の場合:基礎控除後は890万円です。特例税率では890万円×30%−90万円で177万円、一般税率では890万円×40%−125万円で231万円です。
同じ贈与でも、誰からもらうか、何歳かで、税額が変わります。1000万円の場合の差は54万円です。贈与を受ける側の年齢や、贈与をする人との関係を、先に整理しておくことが大切です。
6. 生活費・教育費は、必要な都度、直接充てれば課税されない
国税庁のNo.4405には、贈与税がかからない財産として、夫婦や親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるために取得した財産で、通常必要と認められるものが挙げられています。
ここでいう生活費は、その人にとって通常の日常生活に必要な費用をいい、治療費、養育費、その他子育てに関する費用などを含みます。教育費とは、学費や教材費、文具費などをいいます。
ただし、贈与税がかからないのは、生活費や教育費として必要な都度、直接これらに充てるためのものに限られます。生活費や教育費の名目で贈与を受けても、それを預金したり、株式や不動産などの買入資金に充てている場合は、贈与税がかかります。
この点は、「年110万円の枠とは別に、生活費や教育費を渡せる」という理解につながりやすいところです。ただし、必要な都度という条件があり、まとめて渡して、使わずに残っている部分は、対象になりません。
この項目のほかにも、国税庁は、法人からの贈与は贈与税ではなく所得税がかかること、個人から受ける香典、花輪代、年末年始の贈答、祝物、見舞いなどのための金品で社会通念上相当と認められるものは、贈与税がかからないことを挙げています。
障害のある人に向けた非課税もあります。国内に居住する特定障害者が、特定障害者扶養信託契約に基づいて信託受益権を取得した場合は、「障害者非課税信託申告書」を信託会社などの営業所を経由して納税地の所轄税務署長に提出することで、信託財産の価額のうち6000万円(特別障害者以外の人は3000万円)までの部分に、贈与税がかかりません。
もう1つ、見落としやすい点があります。相続や遺贈により財産を取得した人が、相続があった年に、被相続人から贈与で取得した財産は、贈与税がかからない財産に挙げられています。これは、贈与税ではなく相続税の計算の中で扱われるためです。「贈与税がかからない」ことが、課税されないという意味ではない例です。
7. 住宅取得等資金:令和8年12月31日までの贈与が対象
国税庁のNo.4508によると、令和6年1月1日から令和8年12月31日までの間に、父母や祖父母など直系尊属からの贈与により、自己の居住の用に供する住宅用の家屋の新築、取得または増改築等の対価に充てるための金銭を取得した場合に、一定の要件を満たすと、非課税限度額までの贈与税が非課税になります。
非課税限度額は、贈与を受けた人ごとに、省エネ等住宅の場合は1000万円まで、それ以外の住宅の場合は500万円までです。すでにこの特例の適用を受けて贈与税が非課税となった金額がある場合は、その金額を控除した残額が限度額になります。
受贈者の要件は、いくつかあります。贈与を受けた時に贈与者の直系卑属であること、贈与を受けた年の1月1日に18歳以上であること、贈与を受けた年の合計所得金額が2000万円以下であること(新築等をする住宅の床面積が40平方メートル以上50平方メートル未満の場合は1000万円以下)などです。
配偶者の父母や祖父母は、直系尊属に当たりません。ただし、養子縁組をしている場合は、直系尊属に当たります。
住宅の要件もあります。新築または取得した住宅の登記簿上の床面積が40平方メートル以上240平方メートル以下で、その床面積の2分の1以上が受贈者の居住の用に供されることが必要です。贈与を受けた年の翌年3月15日までに、資金の全額を充てて家屋の新築等をし、その日までにその家屋に居住することなども求められます。
この特例は、申告をしないと使えません。贈与を受けた年の翌年2月1日から3月15日までの間に、特例の適用を受ける旨を記載した贈与税の申告書に、戸籍の謄本、新築や取得の契約書の写しなどの書類を添付して、納税地の所轄税務署に提出します。
8. 【編集者の視点】
住宅取得等資金の非課税は、贈与の時期が、令和8年12月31日までと決まっています。2026年10月時点では、残りは約3か月です。ここで見落としやすいのは、「いつ住宅が完成するか」ではなく、「いつ贈与を受けたか」で期限を判定する点です。
国税庁のページには、令和9年1月1日以後の扱いは書かれていません。延長されるかどうかは、2026年10月時点の資料からは確認できませんでした。期限に近い贈与を考えている人は、税務署や税理士に、最新の情報を確認してください。
また、要件が多いため、あとで「要件を満たしていなかった」とならないよう、居住の時期や、床面積、所得の要件を、贈与の前に1つずつ確認しておくことをおすすめします。
9. 夫婦間の居住用不動産:婚姻20年以上で、最高2000万円を控除できる特例
国税庁のNo.4452によると、婚姻期間が20年以上の夫婦の間で、居住用不動産、または居住用不動産を取得するための金銭の贈与が行われた場合、贈与税の申告をすることにより、基礎控除額110万円のほかに、最高2000万円まで控除できます。
要件は3つです。夫婦の婚姻期間が20年を過ぎた後に贈与が行われたこと、贈与された財産が居住用不動産であるか、居住用不動産を取得するための金銭であること、贈与を受けた年の翌年3月15日までに、受贈者が現実にそこに住んでおり、その後も引き続き住む見込みであることです。
この配偶者控除は、同じ配偶者からの贈与については、一生に一度しか適用を受けることができません。
申告には、書類が必要です。財産の贈与を受けた日から10日を経過した日以後に作成された戸籍の謄本または抄本、戸籍の附票の写し、居住用不動産の登記事項証明書などです。居住用不動産の贈与を受けた場合は、評価明細書などの提出もお願いされています。
ここでいう「居住用不動産」は、専ら居住の用に供する土地もしくは土地の上に存する権利、または家屋で、国内にあるものをいいます。登記事項証明書は、贈与税の申告書に不動産番号を記載することなどで、添付を省略できます。
この特例を使うと、どれだけ違うのでしょうか。婚姻20年以上の夫婦間で、居住用不動産2500万円を贈与した、という仮定の編集部試算を見てみます。夫婦間の贈与には、国税庁の速算表で一般税率を使います。
9.1 【居住用不動産2500万円を夫婦間で贈与したときの贈与税(編集部試算)】
前提条件:婚姻期間20年以上の夫婦間で、居住用不動産の評価額2500万円を、その年1回だけ贈与した仮定。夫婦間の贈与は一般税率(国税庁No.4408の速算表)を使用。ほかの贈与や特例は考えない。配偶者控除の2000万円は、基礎控除110万円とは別に控除される(国税庁No.4452)2/2
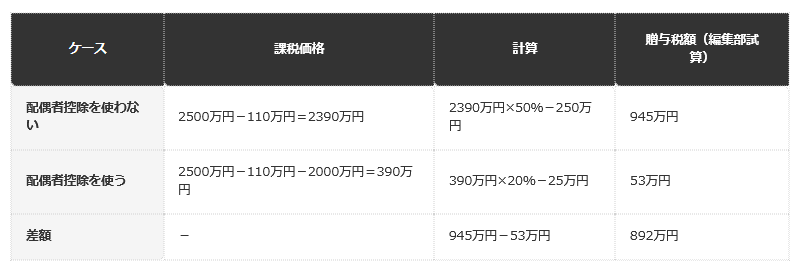
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、「No.4452」を基にLIMO編集部試算
- 配偶者控除を使わない場合:2500万円から110万円を引いた2390万円に、50%をかけて250万円を引き、贈与税は945万円です。
- 配偶者控除を使う場合:2500万円から110万円と2000万円を引いた390万円に、20%をかけて25万円を引き、贈与税は53万円です。
- 差額:945万円から53万円を引いた、892万円です。
この試算で分かるのは、配偶者控除の影響の大きさです。ただし、贈与税が減っても、不動産の贈与には、ほかの税金もかかります。登記にかかる登録免許税や、都道府県に納める不動産取得税は、贈与税の特例を使っても、別に課税されます。
試算は、評価額が2500万円で、ほかの贈与がない単純な仮定です。実際の評価額や、控除の適用の可否は、税務署や税理士に確認してください。
10. 結婚・子育て資金:令和9年3月31日まで、1000万円までが非課税
国税庁のNo.4511によると、平成27年4月1日から令和9年3月31日までの間に、受贈者(結婚・子育て資金管理契約を締結する日において18歳以上50歳未満の人に限る)が、結婚・子育て資金に充てるため、金融機関等とのその管理契約に基づき、贈与者(直系尊属)から信託受益権などを取得した場合、1000万円までの部分が非課税になります。
手続きは、取扱金融機関の営業所等を経由して、結婚・子育て資金非課税申告書を提出します。年110万円の枠や、住宅取得等資金のように税務署で申告する特例とは、窓口が違います。
注意点が2つあります。1つ目は、信託受益権または金銭等を取得した日の属する年の前年分の合計所得金額が1000万円を超える場合は、この非課税制度の適用を受けられないことです。
2つ目は、結婚・子育て資金管理契約の契約期間中に贈与者が死亡した場合や、契約が終了した場合に、それぞれ相続税または贈与税がかかることがあることです。「贈与税がかからなかった」ことが、その後の課税をなくすわけではありません。
11. 教育資金の一括贈与は終了:令和8年3月31日の期限が延長されなかった
以前は、祖父母などから教育資金の一括贈与を受けた場合に、1500万円まで贈与税が非課税になる制度がありました。国税庁のNo.4510によると、この特例は、令和8年3月31日までとされていた適用期限が延長されずに終了しました。
そのため、令和8年4月1日以後は、この特例の適用を受けることはできません。ただし、令和8年3月31日までにこの特例の適用を受けた信託受益権または金銭等については、引き続きこの特例が適用されます。
インターネット上の解説には、この制度が続いているように書かれているものもあります。古い情報が残っている可能性があるため、最新の状況は国税庁の資料で確認してください。
教育費そのものが、贈与税の対象外になる場合もあります。前に見たように、扶養義務者から、通常必要と認められる教育費を、必要な都度、直接充てるために受け取る場合は、贈与税がかかりません。
12. 相続時精算課税:申告が必要で、特別控除は2500万円
国税庁のNo.4402によると、贈与税の課税方法には、暦年課税と相続時精算課税の2つがあります。一定の要件に当てはまる場合に、相続時精算課税を選択できます。
相続時精算課税では、特定贈与者ごとに、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から、基礎控除額110万円を控除し、さらに特別控除額2500万円を控除した残額に、贈与税がかかります。
特別控除額は、前年以前にすでに控除した場合は、残額が限度になります。また、特別控除額は、贈与税の期限内申告書を提出した場合に限り控除できます。
申告についても、決まりがあります。相続時精算課税の適用を受ける財産の価額の合計額が110万円を超える場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、申告と納税が必要です。初めて選択する場合は、相続時精算課税選択届出書も提出します。
なお、この記事では、相続時精算課税の細かい仕組みは、概要にとどめます。「かからない」というより、課税を将来の相続時に精算する仕組みで、相続税の計算にも関わる制度です。
13. 贈与税がかからなくても、相続税で加算されることがある
「贈与税がかからなかったから、これで終わり」とは限りません。国税庁のNo.4161によると、相続や遺贈などで財産を取得した人が、被相続人から加算対象期間内に暦年課税に係る贈与で取得した財産があるときは、相続税の課税価格に、その財産の贈与時の価額を加算します。
加算する贈与財産は、贈与税がかかったかどうかに関係なく、加算対象期間内に贈与されたものです。したがって、基礎控除額110万円以下の贈与財産や、死亡した年に贈与されている財産も、加算の対象になります。
加算対象期間は、相続開始日で変わります。国税庁の表では、相続開始が令和8年12月31日までなら、相続開始前3年以内です。令和9年1月1日から令和12年12月31日までは、令和6年1月1日から死亡の日までの間です。令和13年1月1日以後は、相続開始前7年以内です。
13.1 【相続税で贈与財産を加算する期間(相続開始日別)】
- 相続開始が令和8年12月31日までの場合:相続開始前3年以内の贈与が加算されます。
- 相続開始が令和9年1月1日から令和12年12月31日までの場合:令和6年1月1日から死亡の日までの間の贈与が加算されます。
- 相続開始が令和13年1月1日以後の場合:相続開始前7年以内の贈与が加算されます。
表の2行目は、令和6年1月1日という固定された起点から、死亡の日までを数える形です。そのため、令和9年から令和12年までの間は、期間が少しずつ延びていきます。
贈与の時期の考え方は、【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説でも説明されています。
相続が起きたときの法定相続人と法定相続分の基本は、【相続】遺言書の効力と正しい書き方とは→自筆と公正証書の違い、無効になるNG例を解説 家裁検認の手間や無効リスクを防ぐ「保管制度」」も。相続《基本の豆知識》法定相続人と法定相続分で整理されています。
14. 【編集者の視点】
ここまでの内容を並べると、「贈与税がかからない」と「相続税で加算されない」は、別の話だと分かります。年110万円以下の贈与は、贈与税の面では申告も不要ですが、相続税の面では、加算対象期間内なら、課税価格に加算されます。
特に、令和9年1月1日以後の相続では、加算される期間が延び始めます。何年も前から少しずつ贈与してきた場合の影響を、相続税の面からも見直しておくことが大切です。
どちらを優先するかは、財産の総額や、相続人の人数によって変わります。贈与を計画的に進める場合は、贈与税と相続税の両方を見通せる税理士に、一度相談してみてください。
15. 申告が必要な「かからない」と、不要な「かからない」
最後に、手続きの違いを整理します。申告が不要なのは、年110万円以下の贈与、生活費・教育費、香典や祝物などです。これらは、贈与税の課税の対象外か、基礎控除の範囲内です。
申告が必要なのは、住宅取得等資金の非課税、配偶者控除、相続時精算課税です。いずれも、贈与を受けた年の翌年2月1日から3月15日までの間に、贈与税の申告書を、税務署に提出する必要があります。
結婚・子育て資金の非課税は、金融機関を通じて非課税申告書を提出する形です。それぞれ窓口と期限が違うため、複数の制度を組み合わせる場合は、表を見ながら、1つずつ手続きを確認してください。
贈与税の申告先は、所轄の税務署です。申告と納税の期間は、贈与を受けた年の翌年2月1日から3月15日までです。
贈与税は、金銭で一度に納めるのが原則です。贈与税額が10万円を超え、納期限までに金銭で納付することが困難な場合は、延納制度があります。延納を希望する場合は、申告書の提出期限までに、税務署に申請書などを提出して、許可を受ける必要があります。
16. まとめ
贈与税がかからない場面は、課税の対象外の財産、年110万円以下の贈与、申告をして使う特例、金融機関を通じて使う非課税の4種類に分けられます。申告が要るかどうかが、種類ごとに違います。
住宅取得等資金の非課税は令和8年12月31日までの贈与、結婚・子育て資金の非課税は令和9年3月31日までです。教育資金の一括贈与の非課税は、令和8年3月31日の期限が延長されずに終了しました。
配偶者控除は、婚姻20年以上の夫婦間で最高2000万円で、同じ配偶者からは一生に一度です。編集部の試算では、居住用不動産2500万円の贈与で、贈与税は945万円から53万円に下がります。
贈与税がかからなくても、相続税で加算されることがあります。令和9年1月1日以後の相続では、加算される期間が延び始めます。個別のケースは、税務署や税理士に確認してください。
17. よくある質問
17.1 Q. 贈与税がかからないのは、いくらまでですか?
暦年課税では、1年間に贈与を受けた財産の合計額が110万円以下なら、贈与税はかからず、申告も不要です(国税庁No.4402)。
17.2 Q. 生活費や教育費を渡すと、贈与税はかかりますか?
扶養義務者から、通常必要と認められる分を、必要な都度、直接充てるために渡された場合は、かかりません。預金や、株式・不動産の購入に充てると、課税されます(国税庁No.4405)。
17.3 Q. 住宅の購入資金の非課税は、いつまでですか?
令和6年1月1日から令和8年12月31日までの贈与が対象です。省エネ等住宅は1000万円、それ以外は500万円まで非課税です。申告が必要です(国税庁No.4508)。
17.4 Q. 夫婦間の贈与で、2000万円まで非課税になるのは?
婚姻期間20年以上の夫婦間で、居住用不動産などの贈与があった場合に、基礎控除110万円のほかに最高2000万円を控除できます。同じ配偶者からは一生に一度で、贈与税の申告が必要です(国税庁No.4452)。
17.5 Q. 教育資金の一括贈与の非課税は、まだ使えますか?
使えません。令和8年3月31日までとされていた適用期限が延長されずに終了し、令和8年4月1日以後は、適用を受けることができません(国税庁No.4510)。
17.6 Q. 結婚・子育て資金の一括贈与は、いつまでですか?
令和9年3月31日までです。1000万円までが非課税で、金融機関を通じて非課税申告書を提出します。前年分の合計所得金額が1000万円を超える場合は、適用できません(国税庁No.4511)。
17.7 Q. 贈与税がかからなければ、相続税にも影響しませんか?
影響する場合があります。相続や遺贈で財産を取得した人が、被相続人から加算対象期間内に暦年課税の贈与で取得した財産は、贈与税がかかったかどうかに関係なく、相続税の課税価格に加算されます(国税庁No.4161)。
17.8 Q. 相続時精算課税は、申告が必要ですか?
相続時精算課税の適用を受ける財産の合計額が110万円を超える場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、申告と納税が必要です(国税庁No.4402)。
17.9 Q. 贈与税を一度に払えないときは?
贈与税額が10万円を超え、納期限までに金銭で納付することが困難な場合は、延納制度があります。申告書の提出期限までに、税務署に申請書などを提出して、許可を受ける必要があります。

参考資料
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
- 国税庁「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」
- 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
- 国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」
齊藤 慧