
令和8年度の個人住民税(令和7年の収入が基礎)から、給与収入が190万円以下の人は、給与所得控除の最低保障額が55万円から65万円に上がり、最大で10万円増えました。扶養親族などの所得要件も、48万円から58万円に引き上げられています(横浜市の案内、2026年6月10日更新)。
2026年10月は、令和8年度の住民税を、6月から納め始めて数か月がたったころです。年の途中で転職して収入が変わった人は、住民税がいつの収入で決まるのかが分かりにくくなります。住む自治体によっても、均等割や税率の内訳が異なります。
この記事では、前半でこの疑問に、東京都主税局、札幌市、大阪市、名古屋市、横浜市の公式ページと国税庁の資料(2026年10月時点)、編集部の試算で答えます。
後半では、住民税の計算方法を5つのステップで確認します。個別の金額は、お住まいの自治体の通知書や窓口で確認してください。
1. 今年の春に転職して収入が下がったのに、6月からの住民税が高いまま。住民税は今年の収入で決まるのでは?
「去年は年収400万円ほどでしたが、今年の春に転職して、収入が下がりました。それなのに、6月からの住民税が、前と同じくらい高いままです。ネットの早見表も、自分の額と少し違い、計算が合っているのか分かりません。住民税は、今年の収入で決まるのではないのですか」。
この疑問は、一人の事情に見えますが、同じ仕組みは、収入が変わった年を過ごす人にも当てはまりえます。答えは、次の3点です。
- 住民税は、前年1年間の所得に課税されます。令和8年度の住民税は、令和7年中の所得が基礎で、令和8年6月から令和9年5月にかけて納めます(横浜市、名古屋市)
- 早見表と額が違うのは、社会保険料や扶養家族、住む自治体で額が変わるためです。均等割は、東京都と札幌市が4000円、大阪市と名古屋市が4300円、横浜市が5200円です
- 東京都で独身・扶養なしの場合、給与収入が400万円なら年税額は17万5500円、300万円なら11万6500円で、差は5万9000円です(編集部試算、社会保険料は給与収入の15%と仮定)
2. 住民税の計算で、収入や住所が変わるとどうなる?4つの場合を自治体の資料と試算で確認
読者の方が気にしそうな「もし」を、自治体の資料と編集部の試算で確認します。いずれも、ご自身の住民税額を確定するものではありません。
- もし、今年の収入が下がったら:今年の収入は、来年度の住民税に反映されます。令和8年度の住民税は、令和7年中の所得が基礎です
- もし、年の途中で引っ越したら:住民税は、原則として1月1日現在の住所地で課税されます(横浜市)
- もし、給与収入が300万円と400万円なら:東京都で独身・扶養なしの場合、年税額は11万6500円と17万5500円で、差は5万9000円です(編集部試算)
- もし、扶養家族がいたら:調整控除の額が変わります。基礎控除と19歳から22歳の子1人の扶養控除がある人で、課税所得が200万円以下なら、調整控除は1万1500円です(大阪市の案内を基にした編集部試算)
ここからは、この答えの前提になる住民税の計算を、5つのステップで確認します。住民税の3つの内訳、収入から所得を出す方法、所得控除、税率と自治体の違い、調整控除の順です。
3. 住民税の年税額は3つの合計:均等割、所得割、森林環境税
札幌市の案内によると、個人住民税額は、均等割と所得割、そして森林環境税(国税)を足した額です。均等割は、所得にかかわらず一定の額がかかる部分です。所得割は、所得に応じて変わる部分です。
森林環境税は、東京都主税局の案内で、令和6年度から、1人につき年額1000円が課税されると説明されています。区市町村で、個人住民税の均等割とあわせて課税されます。名古屋市のページでも、森林環境税の額は1000円と示されています。
住民税の額を左右するのは、この3つのうち、所得割です。名古屋市の案内では、所得割は、前年中の所得金額から所得控除額を引いて、税率を掛け、調整控除額や税額控除額などを引いて計算するとされています。
この計算式を、順番に分解したのが、次から紹介する5つのステップです。ステップ1は、収入から所得を出すこと。ステップ2は、所得控除を引いて課税所得を出すこと。ステップ3は、税率を掛けて所得割を出すこと。ステップ4は、調整控除を引くこと。ステップ5は、均等割と森林環境税を足すことです。
4. 前提:課税されるのは前年の所得で、基準は1月1日の住所地
横浜市の案内によると、住民税は、原則として1月1日現在の住所地で課税されます。課税の対象になるのは、前年1年間の所得です。名古屋市の案内でも、基準になる所得は、前年の1月1日から12月31日までのものだと説明されています。
つまり、令和8年度の住民税は、令和7年中の所得をもとに計算されます。令和8年の6月から、令和9年の5月にかけて納める税金です。今年の収入が変わっても、今年の住民税は、すぐには変わりません。
納め方は、給与所得者の場合、6月から翌年5月までの12回に分ける特別徴収が基本です。横浜市の案内でも、給与所得者の特別徴収は年12回とされています。事業所得者などの普通徴収は、6月、8月、10月、翌年1月の年4回です。
毎月いくら引かれるのかは、特別徴収とは何か(給与天引きの仕組み)でも確認できます。通知書の見方は、住民税決定通知書はいつ届く?見方の基本もあわせてご覧ください。
5. ステップ1:収入から給与所得控除を引いて、給与所得を出す
給与収入から、給与所得控除額を引いた額が、給与所得です。国税庁のタックスアンサーNo.1410には、令和7年分の給与所得控除額の表が示されています。令和8年度の住民税は、令和7年中の所得が基準なので、この表を使います。
表によると、給与収入が190万円までなら控除額は65万円です。190万円を超えて360万円までは、収入金額の30%に8万円を足した額です。360万円を超えて660万円までは、20%に44万円を足した額と示されています。
660万円を超えて850万円までは、収入金額の10%に110万円を足した額です。850万円を超えると、控除額は195万円が上限になります。給与収入だけの人は、ここで所得の額が決まります。
令和8年度の住民税から、この表の一部が変わりました。大阪市の税制改正のページによると、給与所得控除の最低保障額が、55万円から65万円に引き上げられています。給与収入が190万円以下の人は、給与所得が以前より小さく計算されます。
6. ステップ2:所得控除を引いて、課税所得を出す
次に、給与所得から、所得控除の合計額を引きます。これが課税所得です。札幌市や大阪市の案内では、課税所得の1000円未満の端数は切り捨てるとされています。
所得控除の代表は、基礎控除です。大阪市の所得控除額の計算のページによると、住民税の基礎控除は、合計所得金額が2400万円以下なら43万円です。2400万円を超えて2450万円以下なら29万円、2450万円を超えて2500万円以下なら15万円と、段階的に減ります。
社会保険料控除は、直接支払った保険料や、給与から差し引かれた保険料の金額が、そのまま控除されます。配偶者控除や扶養控除もあります。大阪市の案内では、一般の扶養親族(16歳から18歳、23歳から69歳)は33万円、特定扶養親族(19歳から22歳)は45万円です。
ひとり親控除は30万円、配偶者控除は納税義務者の合計所得金額が900万円以下なら、69歳以下の配偶者で33万円、70歳以上で38万円と示されています。これらは、所得税の控除額とは異なります。
なお、令和8年度の住民税では、扶養親族等の所得要件が48万円から58万円に引き上げられ、大学生年代の子などに関する特定親族特別控除が新設されました。大阪市の税制改正のページで確認できます。
7. ステップ3:課税所得に税率を掛ける。税率の内訳は自治体で違う
課税所得が出たら、税率を掛けて所得割を出します。税率は、市区町村民税と都道府県民税をあわせて10%が基本です。東京都主税局の案内では、区市町村民税が6%、都民税が4%とされています。
札幌市と大阪市の案内では、市民税が8%、道民税や府民税が2%と示されています。合計は同じ10%でも、内訳が違います。横浜市の案内では、市民税が8%、県民税が2.025%です。名古屋市の案内では、市民税が減税後の7.7%、県民税が2%で、合計は9.7%です。
横浜市の県民税の税率は、10%に少し上乗せされた形になっています。その理由は、今回確認した横浜市のページでは分かりませんでした。お住まいの自治体の税率は、毎年の通知書や、自治体のページで確認してください。
7.1 【自治体ごとの所得割の税率と、均等割の額】
前提条件:各自治体の公式ページの記載。横浜市の均等割は令和6年度の額。名古屋市の所得割は、市民税が減税後の税率。森林環境税(国税)1000円は別にかかる1/2
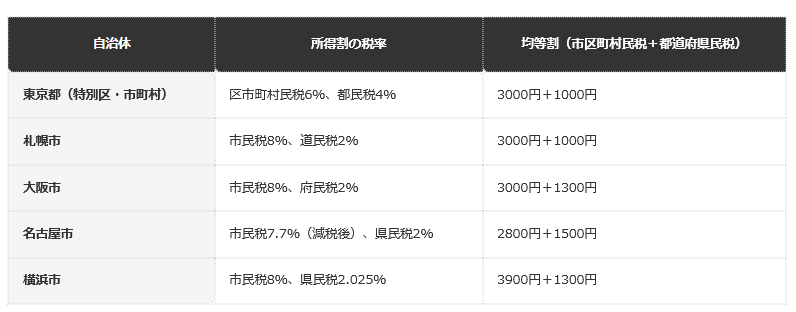
出所:東京都主税局「個人住民税」、札幌市「税額の算出方法」、大阪市「税額の計算」、名古屋市「税額の計算方法」、名古屋市「所得割の税率」、横浜市「個人の市民税・県民税について」を基にLIMO編集部作成
- 東京都(特別区・市町村):所得割は区市町村民税6%と都民税4%、均等割は3000円と1000円です
- 札幌市:所得割は市民税8%と道民税2%、均等割は3000円と1000円です
- 大阪市:所得割は市民税8%と府民税2%、均等割は3000円と1300円です
- 名古屋市:所得割は市民税7.7%(減税後)と県民税2%、均等割は2800円と1500円です
- 横浜市:所得割は市民税8%と県民税2.025%、均等割は3900円と1300円です(令和6年度の額)
均等割の合計を比べると、東京都と札幌市は4000円、大阪市と名古屋市は4300円、横浜市は5200円です。東京都と横浜市の差は1200円あります。所得割の税率の内訳が違っても、合計が10%なら、所得割の額は変わりません。名古屋市は減税後の合計が9.7%、横浜市は10.025%で、わずかに違います。
8. ステップ4:調整控除で、所得割を少し減らす
所得割の額から、調整控除の額を引きます。東京都主税局の案内によると、調整控除は、所得税と住民税で人的控除の額が違うことによる負担増を調整する仕組みで、合計課税所得金額が200万円以下の場合と、超える場合とで、計算方法が異なります。
大阪市の案内では、合計課税所得金額が200万円以下の場合、人的控除額の差の合計額と、合計課税所得金額のいずれか少ない額に、5%を掛けます。200万円を超える場合は、人的控除額の差の合計額から、合計課税所得金額が200万円を超えた部分の額を引き、その額に5%を掛けます。
200万円を超える場合の計算では、引いたあとの額が5万円を下回るときは、5万円として計算します。また、合計所得金額が2500万円を超える人には、調整控除は適用されません。
人的控除額の差は、控除の種類ごとに決まっています。大阪市の案内では、令和8年度課税分以降、基礎控除は5万円、配偶者控除(69歳以下、所得900万円以下)は5万円、一般の扶養控除は5万円、ひとり親控除は父が1万円、母が5万円などと示されています。
独身で扶養家族がいない人の場合、人的控除額の差は、基礎控除の5万円だけです。課税所得が200万円以下でも超えていても、調整控除の額は、5万円の5%にあたる2500円になります。
9. 調整控除で使う人的控除額の差:家族構成で調整控除の額が変わる
調整控除の額は、家族構成によって変わります。大阪市の案内には、令和8年度課税分以降の、人的控除額の差の一覧が示されています。基礎控除は5万円、配偶者控除は、69歳以下(所得900万円以下)が5万円、70歳以上が10万円です。
扶養控除の差は、一般の扶養親族(16歳から18歳、23歳から69歳)が5万円、特定扶養親族(19歳から22歳)が18万円、老人扶養親族(70歳以上)が10万円、同居の老親等が13万円です。子どもが大学生年代になると、差が大きくなります。
ほかにも、障がい者控除は普通が1万円、特別が10万円、同居特別障がい者が22万円です。寡婦控除は1万円、勤労学生控除は1万円、ひとり親控除は父が1万円、母が5万円と示されています。
これらの差の合計に5%を掛けたものが、調整控除の額の目安です。たとえば、基礎控除と、19歳から22歳の子ども1人の扶養控除がある人なら、差の合計は5万円と18万円で23万円になります。課税所得が200万円以下なら、23万円の5%で1万1500円が調整控除の額です。
扶養家族が増えるほど、調整控除の額も大きくなり、所得割が小さくなります。ただし、この計算は、課税所得が200万円以下という前提です。課税所得が200万円を超える場合は、超えた分を差の合計から引く形になり、計算が変わります。
10. ステップ5:均等割と森林環境税を足して、年税額が決まる
最後に、調整控除を引いたあとの所得割に、均等割と森林環境税を足します。これが、1年間に納める住民税の額です。大阪市の案内でも、年税額は、均等割額と所得割額と森林環境税の合計とされています。
札幌市の案内によると、森林環境税は、均等割がかからない人にはかかりません。住民税の均等割が非課税の人は、森林環境税の1000円もかからないということです。
なお、札幌市の案内では、課税所得金額は1000円未満、所得割額は100円未満を、それぞれ切り捨てて計算するとされています。この記事の試算では、端数が出ないように、万円単位の金額で計算しています。
11. 【編集者の視点】
住民税の計算は、5つのステップにすると、それぞれは単純です。ただ、控除の種類が多く、自治体によって均等割や税率の内訳が異なるため、ネットの早見表と自分の通知書の金額が、少しずつ合わなくなります。
ずれの理由は、社会保険料の額や扶養家族の有無、お住まいの自治体の均等割などにあります。早見表は、あくまで目安として使い、実際の金額は、毎年届く通知書で確認するのが確実です。
12. 年収別の年税額を試算する:独身・扶養なし、東京都の場合
ここまでの手順を使って、給与収入だけがある独身で、扶養家族がいない人の年税額を試算します。自治体は東京都を前提とし、均等割は都民税1000円と区市町村民税3000円の合計4000円、森林環境税は1000円とします。
社会保険料は、実際の額が人によって違うため、給与収入の15%と仮定します。この仮定は、編集部が試算のために置いたもので、国の統計や制度で決まった割合ではありません。ほかの控除は、基礎控除だけとします。
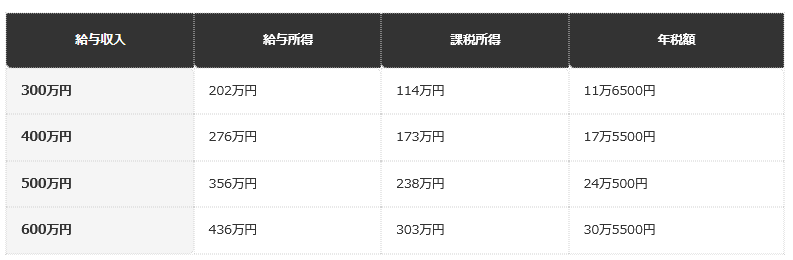
給与収入が300万円の人は、給与所得控除が98万円で、給与所得は202万円です。社会保険料45万円と基礎控除43万円を引くと、課税所得は114万円になります。所得割は11万4000円で、調整控除2500円を引いて11万1500円です。均等割と森林環境税を足すと、年税額は11万6500円です。
給与収入が400万円の人は、給与所得控除が124万円で、給与所得は276万円です。社会保険料60万円と基礎控除43万円を引くと、課税所得は173万円になります。所得割は17万3000円で、調整控除を引いて17万500円、年税額は17万5500円です。
給与収入が500万円の人は、給与所得が356万円、社会保険料が75万円で、課税所得は238万円です。所得割は23万8000円、調整控除を引いて23万5500円で、年税額は24万500円です。この人は課税所得が200万円を超えますが、調整控除は5万円として計算するため、2500円で変わりません。
給与収入が600万円の人は、給与所得が436万円、社会保険料が90万円で、課税所得は303万円です。所得割は30万3000円、調整控除を引いて30万500円で、年税額は30万5500円です。
12.1 【給与収入別の住民税の年税額の試算(独身・扶養なし、東京都)】
前提条件:給与収入だけの独身・扶養なし。給与所得控除は国税庁No.1410の令和7年分の表、基礎控除43万円、社会保険料は給与収入の15%と仮定した編集部試算。均等割4000円、森林環境税1000円。実際の額は人によって異なる2/2
出所:国税庁「No.1410 給与所得控除」と、大阪市「税額控除額の種類と計算」、東京都主税局「個人住民税」を基にLIMO編集部試算
- 給与収入300万円:給与所得は202万円、課税所得は114万円、年税額は11万6500円です
- 給与収入400万円:給与所得は276万円、課税所得は173万円、年税額は17万5500円です
- 給与収入500万円:給与所得は356万円、課税所得は238万円、年税額は24万500円です
- 給与収入600万円:給与所得は436万円、課税所得は303万円、年税額は30万5500円です
この試算は、社会保険料を給与収入の15%とした仮定に基づく目安です。生命保険料控除や医療費控除などがあれば、課税所得は小さくなり、年税額も下がります。配偶者や扶養家族がいる場合も、額が変わります。
月々の天引き額は、年税額を12で割った額が目安です。年収400万円の例なら、17万5500円を12で割って、月に1万4600円ほどです。実際は、端数の扱いで、6月分だけ多くなる自治体もあります。
13. 令和8年度の変更:給与収入が190万円以下の人は、所得が小さく計算される
令和8年度の住民税から、給与所得控除の最低保障額が55万円から65万円に引き上げられました。給与収入が190万円以下の人は、給与所得が、以前より10万円小さく計算されます。パートやアルバイトで働く人には、影響が大きい変更です。
住民税が非課税になる基準は、世帯の状況や地域の級地によって異なります。給与収入だけの人が、いくらまでなら非課税なのかは、お住まいの市区町村の窓口で確認できます。最低保障額の引き上げで、非課税になる給与収入の目安も、以前より高くなる方向に動きます。
ただし、非課税の判定には、扶養家族の有無や、お住まいの地域の級地なども関わります。具体的な目安の金額は、今回確認した自治体のページの範囲では示されていなかったため、ここでは書きません。お住まいの市区町村の案内で確認してください。
給与収入が300万円以上の人は、給与所得控除の計算式が、30%に8万円を足す区分にあたります。この区分は、令和8年度の変更の影響を受けません。試算した300万円から600万円の年税額には、この変更は関係しないということです。
14. 自分の住民税を確かめるには:通知書を見る
ここまでの計算は、目安をつかむためのものです。自分の正確な住民税の額は、毎年6月ごろに届く、住民税の通知書で確認できます。通知書には、課税所得や税額の内訳が書かれています。
試算した金額と通知書の額がずれていたら、まず、社会保険料の額と、扶養家族の人数を確認してください。次に、生命保険料控除や医療費控除など、ほかの控除が入っているかを確かめます。それでも分からない場合は、市区町村の税務担当窓口が相談先です。
退職や副業で住民税の扱いが変わる場合は、自社の別記事でも整理しています。計算の考え方は同じですが、納め方が変わる点に注意が必要です。
※本記事は、編集部が東京都主税局、札幌市、大阪市、名古屋市、横浜市、国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
15. 【編集者の視点】
住民税の計算式は、全国共通の部分と、自治体ごとに違う部分が混ざっています。課税所得を求める流れや、調整控除の考え方は共通です。一方で、均等割の額や税率の内訳は、自治体によって少しずつ違います。
だからこそ、早見表の数字を鵜呑みにせず、自分の自治体の条件で、一度計算してみることに意味があります。本記事の試算は一般的な目安です。実際の額は、お住まいの市区町村の通知書や窓口で必ず確認してください。
16. まとめ
住民税の年税額は、均等割と所得割と森林環境税の合計です。所得割は、前年の所得から所得控除を引いた課税所得に、10%を掛けて、調整控除を引いて計算します。課税されるのは前年の所得で、基準は1月1日の住所地です。
均等割の額は自治体で異なり、東京都と札幌市は4000円、大阪市と名古屋市は4300円、横浜市は5200円です。独身・扶養なしで社会保険料を給与収入の15%と仮定した試算では、東京都で、年収400万円の年税額は17万5500円でした。
令和8年度の住民税から、給与所得控除の最低保障額が65万円に引き上げられました。実際の金額は、毎年届く通知書で確認してください。具体的な扱いは、市区町村の税務担当窓口に確認してください。
17. よくある質問
17.1 Q. 住民税は、どうやって計算しますか?
収入から所得を出し、所得控除を引いて課税所得を出します。それに税率10%を掛け、調整控除を引き、均等割と森林環境税を足します。
17.2 Q. 住民税は、いつの所得に対して課税されますか?
前年1年間の所得に対して課税されます。基準は、1月1日現在の住所地です。
17.3 Q. 均等割は、いくらですか?
自治体によって異なります。東京都と札幌市は合計4000円、大阪市と名古屋市は4300円、横浜市は5200円(令和6年度)です。
17.4 Q. 森林環境税は、いくらですか?
1人年額1000円です。令和6年度から、均等割とあわせて課税されています。
17.5 Q. 調整控除とは、何ですか?
所得税と住民税で人的控除の額が違うことによる負担増を調整する仕組みです。独身・扶養なしなら、基礎控除の差5万円の5%で2500円です。
17.6 Q. 年収400万円の住民税は、いくらですか?
独身・扶養なし、東京都、社会保険料を給与収入の15%とした仮の試算では、年税額は17万5500円です。人によって異なります。
17.7 Q. 住民税の基礎控除は、いくらですか?
合計所得金額が2400万円以下なら43万円です。所得税の基礎控除とは額が異なります。
17.8 Q. 令和8年度に、何が変わりましたか?
給与所得控除の最低保障額が55万円から65万円に引き上げられました。扶養親族等の所得要件は、48万円から58万円になりました。
17.9 Q. 住民税が非課税になるのは、給与収入がいくらまでですか?
世帯の状況や地域の級地によって異なります。給与所得控除の最低保障額が引き上げられたため、以前より高い給与収入まで非課税になる方向に動きます。目安は、市区町村の案内で確認してください。
17.10 Q. 正確な住民税の額は、どこで分かりますか?
毎年6月ごろに届く通知書で確認できます。不明な点は、市区町村の税務担当窓口に問い合わせてください。

参考資料
- 東京都主税局「個人住民税」
- 札幌市「税額の算出方法」
- 大阪市「税額の計算」
- 大阪市「税額控除額の種類と計算」
- 大阪市「所得控除額の計算」
- 大阪市「令和8年度以前に実施された市民税・府民税の税制改正内容」
- 名古屋市「税額の計算方法」
- 名古屋市「調整控除」
- 横浜市「個人の市民税・県民税について」
- 国税庁「No.1410 給与所得控除」
齊藤 慧