

4. 中古住宅の住宅ローン控除の区分は、省エネ性能を証明する書類で決まる
中古住宅で13年の控除期間を使うには、その住宅が認定住宅等や省エネ基準適合住宅にあたることを書類で示す必要があります。国税庁の資料で、確定申告に添える書類を確認します。
4.1 ZEH水準省エネ住宅と省エネ基準適合住宅は「住宅省エネルギー性能証明書」などで証明する
国税庁によると、ZEH水準省エネ住宅は「住宅省エネルギー性能証明書」か、登録住宅性能評価機関が発行した「建設住宅性能評価書」の写しで証明します。
省エネ基準適合住宅も同じ2つの書類のほか、令和8年1月1日以降に入居した場合は、建築基準法の検査済証の写しでも証明できます。ただし、検査済証を使えるのは、令和7年4月1日以後に建築確認を受けた新築時のもので、家屋を取得する日の前2年以内に交付されたものに限られます。認定長期優良住宅や認定低炭素住宅は、売主等の名義の認定通知書の写しなどが必要です。
住宅省エネルギー性能証明書や建設住宅性能評価書も、原則として家屋を取得する日の前2年以内か、取得した日から6か月以内に調査・評価されたものが必要です。
4.2 証明する書類がなければ「その他の住宅」として10年・年14万円になる
書類で証明できない場合は「その他の住宅」として扱われ、控除期間は10年、控除限度額は年14万円です。子育て世帯・若者夫婦世帯の上乗せもありません。
銀行の窓口でご相談を受けていた頃も、控除の書類は引き渡しのあとに集め始める方が少なくありませんでした。中古住宅の書類は売主側が持っているものが多いので、売買契約の前に仲介会社を通して確かめておくと安心です。
5. 子育て世帯・若者夫婦世帯の上乗せは、入居した年の12月31日の年齢と床面積で判定する
30歳代の夫婦が中古住宅を買う場合、上乗せの条件にあてはまるかどうかで、1年あたりの控除限度額が7万円変わります。判定のしかたを確認しておきます。
5.1 年齢と配偶者・扶養親族の有無は、入居した年の12月31日で判定する
国税庁によると、特例対象個人にあたるかどうかは、入居した年の12月31日の現況で判定します。入居した年の途中に40歳の誕生日を迎えると、その年の12月31日には40歳以上になります。
夫婦がともにその年のうちに40歳以上になり、19歳未満の扶養親族もいない場合は、上乗せの対象になりません。39歳で中古住宅を買い、年をまたいで入居するときは、入居する年の誕生日と照らし合わせておきます。
5.2 床面積40㎡以上50㎡未満の中古住宅は上乗せを使えない
中古住宅の住宅ローン控除は、床面積40㎡以上50㎡未満の住宅も対象です。ただし、この広さの住宅で控除を受けられるのは、合計所得金額が1000万円以下の年に限られます。
国土交通省は、子育て世帯等の上乗せを使う場合は床面積50㎡以上が必要と案内しています。国税庁の資料でも、令和8年1月1日以降に床面積40㎡以上50㎡未満の認定住宅等に入居した場合は、上乗せから除くとされています。夫婦2人で暮らすコンパクトな中古マンションを選ぶときは、登記簿上の床面積を確かめておきます。
6. 30歳代の住宅ローン残高の平均1916万円で、住宅ローン控除の1年目を計算すると
30歳代の平均残高をあてはめて、中古住宅の住宅ローン控除が1年目にいくらになるかを計算します。控除額は年末残高等の0.7%で、100円未満は切り捨てます。
6.1 年末残高1916万円なら控除額は13万4100円
年末残高等が1916万円の場合、0.7%は13万4120円で、100円未満を切り捨てると13万4100円です。省エネ基準適合住宅の控除限度額14万円の範囲に収まるため、上乗せの有無にかかわらず13万4100円になります。
年末残高等は、住宅ローンの年末残高と住宅の取得対価の額のうち、少ないほうです。また、控除できるのは納める税額の範囲までで、所得税から引ききれない分は一定の範囲で翌年度の住民税から差し引かれます。
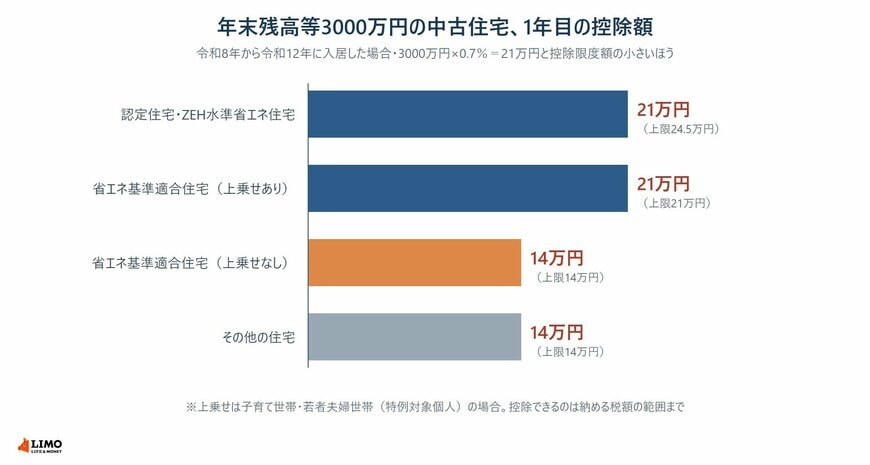
6.2 年末残高3000万円の省エネ基準適合住宅は、上乗せの有無で年7万円の差
年末残高等が3000万円の場合、0.7%は21万円です。省エネ基準適合住宅の中古住宅では、子育て世帯・若者夫婦世帯なら控除限度額21万円まで控除できますが、あてはまらない場合は14万円が上限になり、1年あたり7万円の差が出ます。
年末残高等3000万円なら、省エネ基準適合住宅は上乗せの有無で1年目の控除額が21万円と14万円に分かれる3/3
出所:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」をもとにLIMO編集部作成
控除期間13年の上限額を単純に足すと、省エネ基準適合住宅は14万円の13年分で182万円、上乗せがあれば21万円の13年分で273万円です。実際には返済が進んで残高が減るため、控除額は年ごとに少なくなります。
なお、省エネ基準適合住宅は令和7年までの入居なら10年・年21万円だったため、上乗せのない世帯では1年あたりの上限が下がっています。期間が延びた分と上限が下がった分を、借りる金額にあてはめて比べておきます。
7. 中古住宅の住宅ローン控除は、書類・年齢・床面積で期間と上限が変わる
30歳代の住宅ローン残高は平均1916万円、中央値1870万円で、借入金額を回答した世帯の48.3%が2000万円以上でした。住宅ローン控除は令和12年の入居分まで延長され、省エネ性能の高い中古住宅は控除期間が13年になりました。
中古住宅では、省エネ性能を証明する書類の有無、入居した年の12月31日の年齢、床面積によって、控除期間と1年あたりの上限が変わります。物件を決める前に、売主や仲介会社に書類を確かめ、自分の世帯にあてはまる区分を確認しておきましょう。



参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国土交通省「住宅ローン減税」
中本 智恵

