

住宅の購入を考える30歳代にとって、住宅ローンの返済と並んで気になるのが、毎年の税金から差し引かれる住宅ローン控除です。
住宅ローン控除は令和8年度の税制改正で、令和12年(2030年)12月31日までの入居分に延長されました。2026年1月以降に入居した中古住宅では、省エネ性能の高い住宅の控除期間が10年から13年に延び、子育て世帯・若者夫婦世帯の控除限度額の上乗せも中古住宅に広がっています。
この記事では、金融経済教育推進機構(J-FLEC)の調査で30歳代の住宅ローン残高を確認したうえで、国税庁の資料をもとに中古住宅の住宅ローン控除で変わった点を見ていきます。
1. 30歳代で住宅ローンなどの借入金がある世帯は27.8%
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、まず30歳代のうち借入金がある世帯の割合を確認します。
1.1 30歳代の27.8%に借入金があり、40歳代は24.8%
世帯主が30歳代の二人以上世帯で、住宅ローンなどの借入金が「ある」と答えたのは27.8%でした。
年代別に並べると、20歳代が28.7%、30歳代が27.8%、40歳代が24.8%、50歳代が22.3%、60歳代が14.3%、70歳代が6.7%で、年代が上がるにつれて借入金がある世帯は少なくなります。
2. 30歳代の住宅ローン残高は平均1916万円、中央値1870万円
次に、住宅ローンの残高を見ます。同調査で住宅ローン残高の金額を回答した30歳代の世帯は180世帯でした。
2.1 30歳代の48.3%は住宅ローン残高が2000万円以上
30歳代の住宅ローン残高は平均1916万円、中央値1870万円です。残高の分布は次のとおりです。
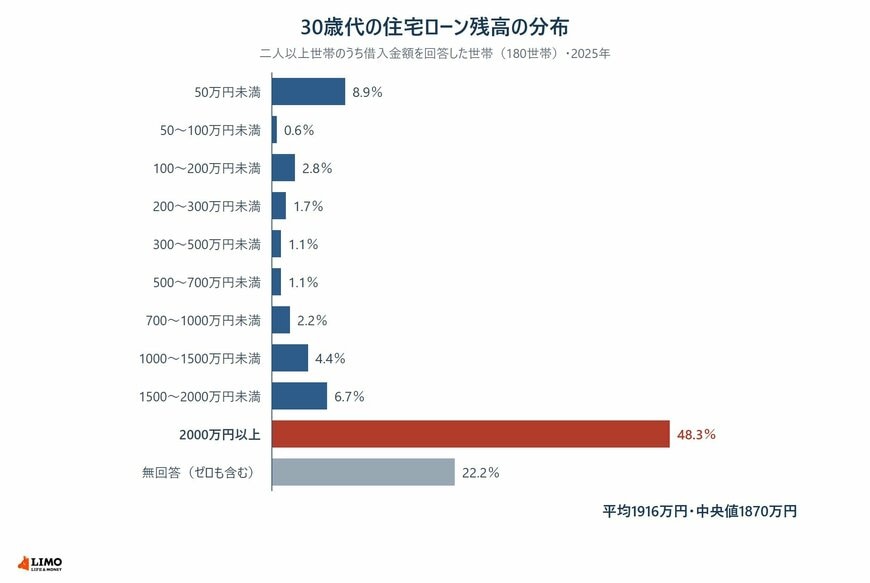
- 50万円未満:8.9%
- 50万円以上100万円未満:0.6%
- 100万円以上200万円未満:2.8%
- 200万円以上300万円未満:1.7%
- 300万円以上500万円未満:1.1%
- 500万円以上700万円未満:1.1%
- 700万円以上1000万円未満:2.2%
- 1000万円以上1500万円未満:4.4%
- 1500万円以上2000万円未満:6.7%
- 2000万円以上:48.3%
- 無回答(ゼロも含む):22.2%
この割合の分母は、借入金がある世帯のうち借入金額を回答した世帯です。30歳代の二人以上世帯全体に対する割合ではありません。
2.2 年代別の住宅ローン残高は30歳代の平均が最も多い
住宅ローン残高の平均を年代別に並べると、20歳代が919万円、30歳代が1916万円、40歳代が1651万円、50歳代が1117万円、60歳代が697万円、70歳代が474万円です。
中央値は30歳代の1870万円から、40歳代で1500万円、50歳代で1000万円、60歳代で300万円と下がっていきます。20歳代は回答した世帯が49世帯と少ないため、参考程度に見ておきます。
3. 住宅ローン控除は2030年入居分まで延長、中古住宅の控除期間は最長13年に
住宅ローン控除(住宅借入金等特別控除)は、年末の住宅ローン残高などの0.7%を、所得税などから差し引く制度です。国土交通省によると、令和8年度の税制改正で、入居が令和8年1月1日から令和12年12月31日までの住宅が対象になりました。
3.1 省エネ性能の高い中古住宅は控除期間が13年、控除限度額は年24.5万円
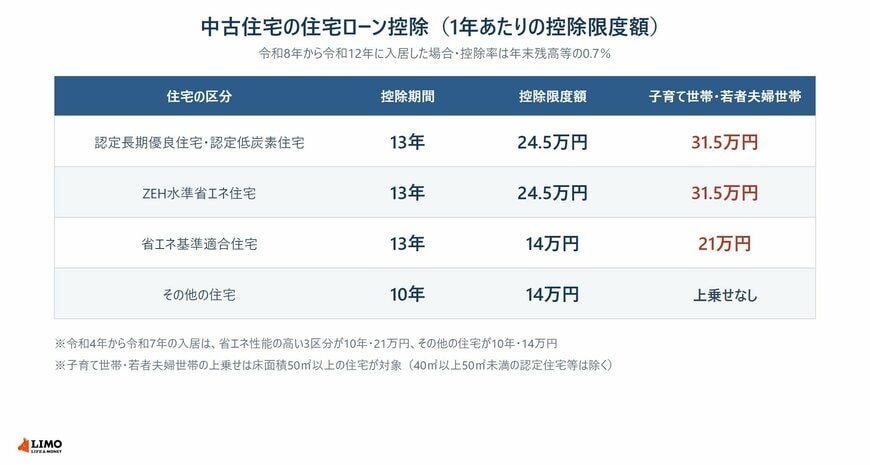
国税庁の「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和8年4月1日現在法令等)によると、令和8年から令和12年に入居した中古住宅の控除期間と1年あたりの控除限度額は次のとおりです。
中古住宅の住宅ローン控除は、住宅の区分で控除期間と控除限度額が変わります2/3
出所:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」をもとにLIMO編集部作成
【令和8年から令和12年に入居した中古住宅】
- 認定長期優良住宅・認定低炭素住宅:13年・24.5万円(子育て世帯・若者夫婦世帯は31.5万円)
- ZEH水準省エネ住宅:13年・24.5万円(子育て世帯・若者夫婦世帯は31.5万円)
- 省エネ基準適合住宅:13年・14万円(子育て世帯・若者夫婦世帯は21万円)
- その他の住宅:10年・14万円
令和4年から令和7年に入居した中古住宅は、省エネ性能の高い3つの区分がいずれも10年・21万円、その他の住宅が10年・14万円でした。控除限度額を控除率0.7%で割り戻すと、借入限度額は24.5万円なら3500万円、21万円なら3000万円、14万円なら2000万円にあたります。
3.2 子育て世帯・若者夫婦世帯は中古住宅でも控除限度額が上乗せされる
国税庁の資料では、控除限度額が上乗せされる人を「特例対象個人」と呼んでいます。対象は、年齢40歳未満で配偶者がいる人、年齢40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人のいずれかです。
上乗せを使うと、認定住宅やZEH水準省エネ住宅の中古住宅は年31.5万円、省エネ基準適合住宅は年21万円まで控除できます。30歳代で配偶者がいる人は、入居した年の12月31日に40歳未満であれば、この条件にあてはまります。
30歳代の住宅ローン残高は平均1916万円で、借入金額を回答した世帯の48.3%が2000万円以上でした。同じ中古住宅でも、省エネ性能の区分と世帯の条件によって、住宅ローン控除の期間と1年あたりの上限が変わります。
自分の住宅がどの区分にあたるかは、売買契約の前に、売主や仲介会社に省エネ性能を証明する書類があるかを尋ねると確かめられます。
ここからは、中古住宅で住宅ローン控除を受けるときに確かめておきたい書類と条件を、計算例とあわせて見ていきます。
中古住宅は、同じような築年数や広さでも、省エネ性能を証明する書類があるかどうかで住宅ローン控除の期間と上限が変わります。物件を決める前に書類の有無を確かめておくと、返済の計画も立てやすくなります。

