

3. 標準報酬月額の分布を見るときの注意点3つ
公表された標準報酬月額の分布データを読み解く際には、数字の背景にある制度設計や集計基準について知っておくべき盲点が存在します。ここでは特に留意しておきたい3つの重要事項を確認しておきましょう。
3.1 注意点1:上限65万円に人数が集中して見える理由
第1の注意点は、一般男子で最も人数が多い等級が上限の「65万円」となっている背景です。
厚生年金保険の32等級(65万円)には、報酬月額が63万5000円以上の被保険者が全員まとめて区分されます。ほかの等級のように数万円の幅で区切られていないため、月給(賞与を除く)が70万円の方も100万円の方も同じ32等級です。
そのため、統計上は上限等級の人数が突出して多く見える構造となっています。
なお、2025年に成立した年金制度改正法により、この上限は2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へと段階的に引き上げられる予定です。厚生労働省の資料によると、2027年9月以降、報酬月額が66万5000円以上の方は標準報酬月額が68万円となり、本人負担の保険料は月2745円(年3万2940円)増える計算になります。
一方、報酬月額が63万5000円以上66万5000円未満の方は65万円の等級のままで、保険料は変わりません。
3.2 注意点2:データの時点と手元の等級の時点が1年ずれる
第2の注意点は、公表統計の対象時点と読者のみなさまの手元にある給与明細の時点にズレがある点です。
今回公表された月報のデータは「2026年5月末現在」の数値を集計したものであり、実質的には前年である2025年の定時決定などで定められた等級を反映しています。これに対して、読者のみなさまが10月の給与明細で確認している新しい等級は、2026年4〜6月の給与に基づいて改定され、2026年9月から適用された最新の等級です。
最新の給与改定結果と統計データを比較する際には、両者の間に約1年間のタイムラグが存在している点をご留意ください。
3.3 注意点3:短時間労働者は分布の形がまったく違う
第3の注意点として、一般のフルタイム会社員と短時間労働者(パート・アルバイト等)の分布形状の顕著な違いが挙げられます。
同月報によると、厚生年金に加入している短時間労働者は124万6413人にのぼり、その標準報酬月額の平均は16万1526円でした。
等級帯別の割合を見ると、8万8000円〜11万8000円が21.80%、12万6000円〜16万円が43.48%、17万円〜22万円が25.54%となっており、全体の4割以上が12万6000円〜16万円の範囲に集中しています。
なお、2026年10月1日からは、短時間労働者の加入要件のうち賃金要件(月8万8000円以上)が撤廃されました。今回のデータは撤廃前の2026年5月末時点のものです。
会社員全体の統計を見る際には、こうした勤務形態ごとの賃金水準の差にも目を向ける必要があります。
4. 等級が1つ上がると、将来の厚生年金はいくら増える?
10月から標準報酬月額が上がって毎月の保険料負担が増えた方にとって、最も気になるのは「将来受け取れる年金がどれだけ増えるのか」という点ではないでしょうか。具体的な計算式を用いて確かめてみましょう。
4.1 保険料の増加分を年金で取り戻すには約17年。障害・遺族年金への効果も
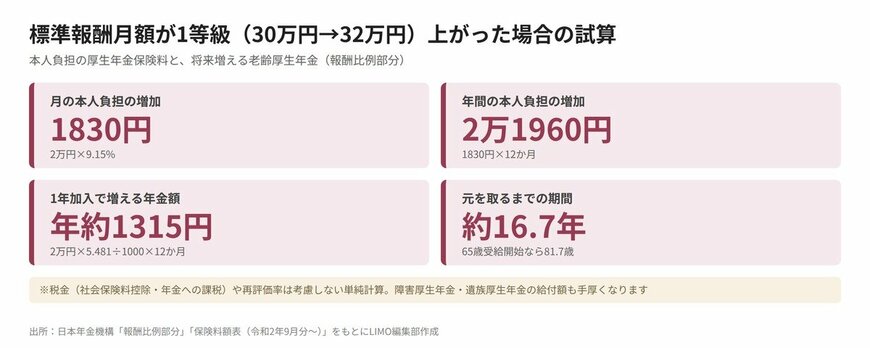
老齢厚生年金の受給額のうち、現役時代の報酬に応じて決まる「報酬比例部分」は、日本年金機構の公表基準(平成15年4月以後の加入期間)によると以下の計算式で算出されます。
【報酬比例部分の年金額】= 平均標準報酬額 × 5.481 ÷ 1000 × 加入月数
ここで、標準報酬月額が30万円から32万円へと1等級(2万円)上がった場合をモデルケースとして試算してみましょう。
標準報酬月額が2万円上がると、毎月の本人負担保険料は1830円(2万円×9.15%)増え、年間では2万1960円の負担増となります。一方で、この等級で1年間(12か月)加入した場合に将来増える老齢厚生年金の額は、年間約1315円(2万円×5.481÷1000×12か月=1315.44円)です。
増えた年間保険料(2万1960円)を将来増える年金額(約1315円)で割ると、元を取るまでに約16.7年(約17年)かかる計算となります。原則的な年金支給開始年齢である65歳から受給し始めた場合、81.7歳(82歳前後)まで受け取ることで負担増の元が取れる計算です。
なお、この試算は税金(社会保険料控除や年金への課税)や再評価率の影響を考慮していない単純計算となります。
また、この数値を単純な損得勘定だけで捉えてしまうのは適切ではありません。標準報酬月額が上がることは、病気やケガで障害を負った際の「障害厚生年金」や、死亡時に遺族に支給される「遺族厚生年金」の給付額も手厚くなることを意味しているからです。
現役時代の生活保障という側面も兼ね備えている点を見落としてはなりません。
4.2 老後の生活設計と年金の目安。標準報酬月額30万円で40年加入の場合
公的年金が老後の生活費にどれほど寄与するのか、老後の家計データと接続して考えてみましょう。
総務省統計局が2026年2月6日に公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯における実収入は月平均25万4395円で、そのうち社会保障給付(主に公的年金)は22万8614円です。
これに対して、税金や社会保険料などの非消費支出が3万2850円、生活費である消費支出が26万3979円となっており、毎月4万2434円の不足が生じています。
この不足分を補う手段の一つが貯蓄です。総務省統計局が2026年5月19日に公表した「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯の貯蓄現在高は平均2494万円でした。
ただし、平均値は多額の貯蓄を持つ一部の世帯に引き上げられやすく、すべての世帯がこの水準の貯蓄を持っているわけではありません。また、家計収支のデータは2025年の平均値であり、将来の介護費用や住まいの修繕費といったまとまった支出への備えは、別に考えておく必要があるでしょう。
ここで、標準報酬月額30万円の会社員が40年間(480か月)加入し続けた場合の老齢年金受給額を試算してみます。
報酬比例部分は年間78万9264円(月換算で6万5772円)となり、これに2026年度の老齢基礎年金の満額である月7万608円を加算すると、合計受給額は月13万6380円(年換算で約164万円)となる試算結果です(※賞与や将来の再評価率、生年度による経過措置などを考慮しない単純計算であり、将来の実際の給付額を約束するものではありません)。
家計収支編によると、65歳以上の単身無職世帯でも、消費支出は月14万8445円、非消費支出は1万2990円です。試算の月13万6380円と比べると、単身であっても公的年金だけで生活費のすべてを賄うのは難しいことがうかがえます。
現役時代からの計画的な資産形成が欠かせません。
5. まとめにかえて|自分の等級を「位置」と「将来の年金」の両面で見る
本記事で確認した重要なポイントを振り返りましょう。
- 全国の会社員における標準報酬月額の中央値が含まれる等級は30万円であり、男性は36万円、女性は26万円と10万円の差があります。
- 公表統計と10月の給与明細には約1年の時点差があることや、上限の65万円には高所得層がまとめて含まれている点などを正しく理解しておきましょう。
- 等級の上昇は毎月の手取り減少をもたらす一方で、将来の年金額の増加や公的保障の手厚さにもつながります。
給与明細に記載された厚生年金保険料の数字を単なる「引かれもの」として見過ごしてしまうのはもったいないことです。毎年送られてくる「ねんきん定期便」や日本年金機構の「ねんきんネット」なども活用しながら、これまでの加入記録や将来の年金見込額をご自身の目で確かめてみてください。

10月の給与明細を見て、社会保険料の控除額が増え、手取りが減ったことにため息をつかれた方もいらっしゃるかもしれません。
ただ、厚生年金の保険料は、半分を会社が負担したうえで、納めた期間と金額が将来のご自身の年金額に反映される仕組みです。
標準報酬月額が上がったということは、それだけ報酬が増えたということでもあり、老後に受け取る老齢厚生年金だけでなく、病気やケガ、万一のときの障害厚生年金や遺族厚生年金の土台も厚くなっています。
目先の手取りの増減だけで判断するのではなく、年に一度の改定のタイミングを良い機会と捉えてみてはいかがでしょうか。誕生月に届くねんきん定期便や、日本年金機構のねんきんネットを開けば、これまでの加入記録と将来の年金見込額を確認できます。
数字を一度ご自身の目で確かめ、これからのライフプランを点検してみてください。

参考資料
- 厚生労働省「厚生年金保険・国民年金事業月報(速報)」2026年5月分(2026年9月30日公表)
- 日本年金機構「保険料額表(令和2年9月分~)(厚生年金保険と協会けんぽ管掌の健康保険)」
- 日本年金機構「健康保険・厚生年金保険 被保険者報酬月額算定基礎届」手続概要
- 日本年金機構「報酬比例部分」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律(令和7年法律第74号)の概要等」(第25回社会保障審議会年金部会資料1、2025年6月30日)
- 日本年金機構「2026年10月1日から短時間労働者に係る賃金要件の撤廃と最低賃金の減額特例の対象者に関する制度が始まります」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」(2026年2月6日公表)
- 総務省統計局「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要(二人以上の世帯)」(2026年5月19日公表)
池上 翠


