
令和8年分の医療費控除の対象は、2026年12月31日までに支払った医療費です。残りは約3か月で、還付申告は2027年1月1日から始められます。年内に、領収書や医療費通知をそろえておくと、年明けの入力で慌てずに済みます。
医療費控除の確定申告は、「やり方が難しそう」「領収書を全部そろえないといけないのでは」と感じて、後回しにされやすい手続きです。ただ、国税庁は作成コーナーの案内や医療費通知の活用など、手間を減らす仕組みを用意しています。
一方で、入力の方法がいくつもあるため、選び方や組み合わせ方を間違えると、同じ医療費を二重に入力してしまうおそれがあります。手順そのものは難しくなくても、入力する前の準備で、仕上がりが大きく変わります。
本記事では、国税庁のタックスアンサーや確定申告特集、確定申告書等作成コーナーの案内をもとに、医療費控除の確定申告を進める流れと、入力の3つの方法、重複入力を避けるポイントを整理します。申告の可否や金額は個別の事情で異なるため、最終的な判断は所轄の税務署や国税庁の相談窓口に確認してください。
1. 医療費控除の確定申告は、5つの段階で進む
国税庁の確定申告特集は、確定申告書等作成コーナーについて、画面の案内に沿って金額などを入力するだけで、申告書の作成とe-Taxによる送信ができるとしています。医療費控除もこの作成コーナーで進めるのが基本です。
手順を大きく分けると、次の5つの段階になります。まず、対象になる医療費を集めます。次に、入力の方法を選びます。そのうえで、医療費控除の明細書を作り、申告書を作成し、最後に提出します。
提出のあとにも、やることが残ります。領収書などの書類を、決められた期間、自宅などで保存することです。申告して終わりではなく、保存まで含めて1つの手続きだと考えておくと、抜け漏れを防げます。
国税庁は、この作成コーナーで使える入力の方法を、医療費通知から入力する方法、医療費集計フォームを使う方法、領収書などから入力する方法の3つとして案内しています。この3つの選び方が、手順の中でいちばんの分かれ道です。
2. 段階1:対象の期間と、集める医療費の範囲を決める
国税庁の医療費控除の案内では、令和7年分の場合、令和7年中に支払った医療費が対象です。1月1日から12月31日までに実際に支払った金額で判断します。支払った日が基準なので、請求が翌年に回った治療の費用は、翌年の医療費です。
集める範囲は、自分だけではありません。国税庁は、自分と生計を一にする配偶者やその他の親族のために支払った医療費も、対象に含まれるとしています。同じ家計で暮らす家族の通院や薬局の費用も、合わせて集めます。
ここで、誰の医療費を誰の申告にまとめるのかを決めておきます。国税庁のタックスアンサーNo.1120は、納税者が支払った医療費であることを要件としています。家族の分をまとめる場合も、実際に支払った人の申告に入れる、という考え方が基本になります。
夫婦のどちらの申告にまとめると有利になるかについては、今回確認した国税庁の資料の範囲では、判断の目安を確認できませんでした。所得の水準によって結果が変わる可能性があるため、迷うときは税務署に相談してみてください。
集める対象の線引きは、別の記事で整理しています。高額療養費と医療費控除の違い・併用の仕方では、高額療養費の制度との関係を確認できます。高額療養費の基本は、高額療養費制度をわかりやすく解説(基礎知識)もあわせてご覧ください。
3. 段階2:入力の方法は3つ。どれを主役にするかを決める
国税庁の確定申告書等作成コーナーは、医療費控除の入力方法として、3つを案内しています。1つ目は、医療保険者が出す医療費通知から入力する方法です。2つ目は、国税庁の医療費集計フォームを使う方法です。3つ目は、領収書などから直接入力する方法です。
医療費通知から入力する場合、通知に載っていない医療費は、領収書などから追加で入力できます。3つの方法を併用できるということは、便利な一方で、同じ医療費を重ねて入力してしまう危険があることも意味します。
作成コーナーの案内では、マイナポータル連携などでデータを取得した医療費がある場合、データを取得した分以外の医療費について、上記の方法で追加入力できるとされています。重複しないよう確認するのは、入力する側の役目です。
3.1 【医療費控除の3つの入力方法と、向いている場面】
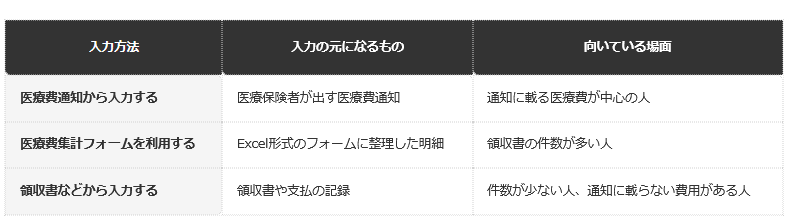
- 医療費通知から入力する:医療保険者が出す医療費通知を元にします。通知に載る医療費が中心の人に向いています
- 医療費集計フォームを利用する:Excel形式のフォームに整理した明細を読み込みます。領収書の件数が多い人に向いています
- 領収書などから入力する:領収書や支払の記録を元にします。件数が少ない人や、通知に載らない費用がある人に向いています
この表の「向いている場面」は、国税庁の案内の内容を踏まえた整理であり、国税庁が場面ごとに使い分けを指定しているわけではありません。自分の医療費の件数や、通知が届いているかどうかで、主役にする方法を決めてみてください。
4. 医療費通知から入力する:6つの項目がそろっているかが目安
国税庁のタックスアンサーNo.1119によると、医療保険者が発行する医療費通知を確定申告書に添付すると、医療費控除の明細書の記載を簡略化できます。通知を使えば、明細書に一件ずつ書き写す手間が減ります。
ここで重要なのは、通知に必要な項目がそろっていることです。国税庁の案内では、被保険者などの氏名、療養を受けた年月、療養を受けた人の氏名、療養機関の名称、支払った医療費の額、保険者などの名称の6つの項目が求められます。
通知を添付して簡略化した分については、その分の領収書の保存が不要になります。国税庁は、医療費通知を添付した場合、明細書の記載を簡略化でき、領収書の保存も不要になると案内しています。
ただし、通知に載るのは、保険が使われた医療費が中心です。保険が使えない自費の治療や、治療のために買った市販薬、通院の交通費などは、通知に載らないことがあります。載らない分は、別に領収書や記録から入力します。
5. 医療費集計フォームを使う:領収書の件数が多い人向けの整理ツール
国税庁は、医療費集計フォームを、確定申告特集のページで配布しています。多くの領収書がある場合に、便利だと案内されています。エクセルなどの表計算ソフトで入力・集計し、作成コーナーで読み込みます。
フォームの形式はExcelブックです。国税庁のダウンロードページでは、対応するソフトとして、Microsoft ExcelとLibreOfficeが挙げられており、これ以外の表計算ソフトでの動作は保証されていません。昨年版のフォームも、引き続き使えると案内されています。
スマートフォンで申告する場合の注意も示されています。フォームは、推奨環境を満たしたパソコンで編集して保存してから、スマートフォンなどに移して使うよう案内されています。スマートフォンだけでフォームを一から作るのは、想定されていません。
作成コーナーでの読み込みは、次の流れです。まず、適用する医療費控除の選択画面で「医療費控除」を選びます。次に、医療費控除の一覧の画面で「医療費集計フォームを利用する」を選びます。そのあと、ファイルを選択して読み込みます。
読み込んだあとには、必ず内容を確認します。国税庁は、データを読み込んだあとに、医療費控除の入力画面に反映された内容を必ず確認するよう案内しています。読み込みが終わったからといって、そのまま次に進まないでください。
なお、セルフメディケーション税制を使う人は、この医療費集計フォームを使えません。国税庁のダウンロードページにも、その旨が示されています。特例を選ぶ場合の注意は、後の章でまとめます。
6. マイナポータル連携:医療費通知の情報を自動で入力できる
国税庁の確定申告特集は、マイナポータルと連携することで、医療費控除に使える医療費通知の情報を、マイナポータル経由で取得できると案内しています。取得した情報は、申告書を作る際に、該当する項目へ自動で入力できます。
この方法は、e-Taxを使う人向けの仕組みです。スマートフォンとマイナンバーカードを使ったe-Taxの案内も、同じ特集ページに載っています。紙の申告書だけで完結する人は、通知を取り寄せて入力する流れになります。
家族の分を取得する場合には、事前の設定が要ります。国税庁の案内では、あらかじめ代理人の設定をしておくと、家族の分の医療費の情報も取得できるとされています。この場合、マイナンバーカードは、申告する人と家族の分が必要です。
マイナポータルに反映される時期は、医療保険者によって異なると考えられますが、具体的な時期は、今回確認した国税庁の資料の範囲では分かりませんでした。申告の直前に慌てないよう、早めに取得の準備をしておくと安心です。
また、マイナンバーカードや電子証明書の有効期限にも注意が必要です。国税庁の確定申告特集は、有効期限の確認を呼びかけています。期限が切れていると、e-Taxで使えない場合があるためです。
7. 入力の落とし穴:同じ医療費を二重に入力すると、控除額が膨らむ
ここからは、入力方法を併用したときの重複のリスクを、金額で確かめます。仮の例として、総所得金額等が400万円の人が、医療保険の医療費通知に載る医療費を18万円、通知に載らない医療費を2万円支払ったとします。
通知に載らない2万円の内訳は、通院の電車代が1万2000円、治療のために買った市販薬が8000円です。さらに、高額療養費などで、3万円が補てんされたとします。補てんされる金額は、支払った医療費から差し引く扱いです。
正しく入力した場合を計算します。通知分の18万円と通知に載らない2万円を合わせて20万円です。ここから補てんの3万円を引くと17万円になります。総所得金額等が200万円以上なので、足切り額は10万円で、控除額は7万円です。
一方、医療費通知の18万円を、集計フォームや領収書からもう一度入力してしまった場合はどうなるでしょうか。医療費の合計は38万円になります。補てんの3万円と足切り額の10万円を引くと、控除額は25万円です。
正しい7万円と比べて、18万円も多い申告になります。二重入力は、医療費の実態と合わない申告になってしまいます。金額の大きさとあわせて、二重入力が起こりうる点を押さえておいてください。
7.1 【医療費通知の分を二重に入力したときの控除額の違い(試算)】
前提条件:総所得金額等400万円(足切り額10万円)、通知に載る医療費18万円、通知に載らない医療費2万円、補てん額3万円。国税庁「No.1120」の算式に当てはめた編集部試算2/2
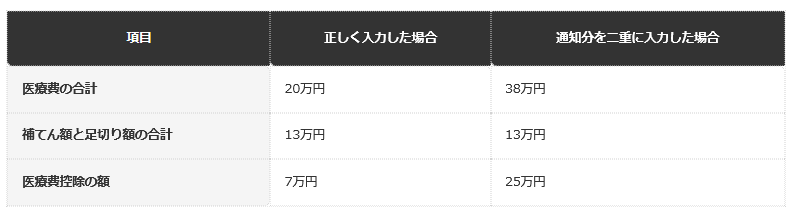
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」の算式を基にLIMO編集部試算
- 医療費の合計:正しく入力した場合は20万円、通知分を二重に入力した場合は38万円です
- 補てん額と足切り額の合計:どちらの場合も13万円です
- 医療費控除の額:正しく入力した場合は7万円、通知分を二重に入力した場合は25万円です
この試算は、国税庁の算式に仮の金額を当てはめたものです。実際の金額は、人によって大きく異なります。大切なのは、通知から入力した分を、別の方法でもう一度入力していないかを、申告の直前に必ず見直すことです。
8. 【編集者の視点】
医療費控除の入力方法は、どれも便利な一方で、併用しやすいという性質を持っています。医療費通知、マイナポータルのデータ、集計フォーム、領収書と、入り口が増えるほど、同じ医療費が複数の入り口から入ってしまう可能性も増えます。
国税庁の案内が「データ取得分以外の医療費」を追加入力するという言い方をしているのは、この重複を避けるためだと読み取れます。どの入り口から何を入れたのかを、自分で把握しておくことが、正確な申告の近道です。
9. 医療費控除の明細書:作成コーナーで自動作成され、申告書に添付する
国税庁のタックスアンサーNo.1119は、医療費控除を受けるために、医療費控除の明細書を確定申告書に添付して提出する必要があると案内しています。領収書そのものを申告書に添付して提出するのではなく、明細書を添付する形です。
作成コーナーで医療費の入力を進めると、入力した内容にもとづいて、明細書が作られます。3つの入力方法のどれを使っても、最終的には明細書という形にまとまり、申告書とあわせて提出する流れです。
明細書の記載欄そのものの詳しい書き方は、今回確認した国税庁の資料の範囲では、原文を確認できませんでした。書き方に迷う場合は、作成コーナーの画面上の案内に沿って入力するか、税務署に確認してください。
10. 必要な書類:源泉徴収票は添付不要でも、作成時には手元に置く
会社員などの給与所得者は、申告書を作るときに、給与所得の源泉徴収票が必要です。国税庁のタックスアンサーNo.1120は、源泉徴収票を確定申告書に添付したり、提出の際に提示したりする必要はなくなったと案内しています。
ただし、確定申告書を作成する際には、引き続き源泉徴収票が必要だとされています。提出しなくてもよいことと、作るときに手元に置くこととは別なので、申告書を作る前に、源泉徴収票を探しておいてください。
医療費の関係では、明細書と、医療費通知を添付する場合はその通知が、申告に使う書類です。領収書は提出しませんが、自宅などで保存します。本人確認の書類や、申告書の種類の使い分けについては、今回確認した資料の範囲では確認できませんでした。
11. 提出の方法:作成コーナーで作成してe-Taxで送信する流れ
国税庁の確定申告特集では、作成コーナーで申告書を作成し、e-Taxで送信する流れが案内されています。スマートフォンとマイナンバーカードを使って、e-Taxで申告する方法も紹介されています。
e-Taxで提出する場合、書類の保存に関する注意があります。国税庁のタックスアンサーNo.1119は、e-Taxで情報を入力した場合にも、書類を5年間保存する必要があると案内しています。電子で送っても、手元の書類は捨てられません。
郵送や税務署の窓口での提出については、今回確認した特集ページの範囲では、具体的な案内を確認できませんでした。書面で提出したい場合は、提出先の税務署のホームページなどで、最新の案内を確認してください。
国税庁の特集には、動画による操作の案内や、チャットボットによる相談のサービスも載っています。操作で迷ったときに、すぐ確認できる窓口として、覚えておくと役に立ちます。
12. 申告できる期間:令和7年分は令和8年3月16日まで、還付申告は5年間
国税庁の令和7年分の確定申告特集では、所得税の申告の期限が、令和8年3月16日までと案内されています。医療費控除のように還付を受ける申告は、後述のとおり、この期限を過ぎても出せます。
還付申告は、期限を過ぎても出せます。国税庁のタックスアンサーNo.2030によると、還付申告は、その年の翌年の1月1日から5年間、提出できます。令和7年分の場合、令和8年1月1日から5年間が、目安の期間です。
次に申告するのは、令和8年分です。令和8年中に支払った医療費を、2027年に申告することになります。次の申告の期限の日付は、今回確認した国税庁の資料の範囲では分かりませんでした。最新の案内を、国税庁の確定申告特集で確認してください。
13. 領収書の保存:提出しなくても、5年間は手元に残す
国税庁のタックスアンサーNo.1119によると、医療費の領収書は、確定申告期限などから5年間、自宅などで保存する必要があります。提出は不要ですが、税務署から提示や提出を求められる場合があるためです。
医療費通知を添付した分は、領収書の保存が不要になります。逆に、通知に載っていない医療費や、集計フォームや領収書から入力した分は、領収書などの保存が必要です。分けて保管しておくと、あとで探しやすくなります。
通院の電車代のように、領収書が出ない費用もあります。この場合、日付、通院先、金額を記録しておくのが実務上の目安になります。記録の書き方について国税庁が細かく指定しているかどうかは、今回確認した範囲では分かりませんでした。
14. セルフメディケーション税制を選ぶ場合の注意
医療費控除には、特例としてセルフメディケーション税制があります。国税庁は、この特例を、通常の医療費控除との選択適用としており、両方を同時に受けることはできないとしています。
選んだあとの変更にも、制限があります。国税庁の案内では、修正申告や更正の請求で、選択した制度を変更することはできないとされています。申告の前に、どちらが有利かを比べてから選ぶ必要があります。
手続きの面でも違いがあります。先に触れたように、医療費集計フォームは、セルフメディケーション税制を使う人には対応していません。特例を選ぶ場合は、入力の方法も別に確認する必要があります。
特例の適用期限や、令和8年分以降の取り扱いは、今回確認した国税庁の資料の範囲では分かりませんでした。特例を検討する場合は、国税庁の最新の案内を確認してください。
15. 今からできる準備:年内に集めておくと、申告の段階がぐっと楽になる
次の申告に向けて、今からできることは3つあります。1つ目は、領収書を家族の分も含めて、月ごとなどにまとめて保管することです。2つ目は、通院の交通費など、領収書が出ない費用を記録することです。
3つ目は、マイナポータルの連携や、代理人の設定の準備をしておくことです。家族分の情報を取得する場合、申告する人と家族の両方のマイナンバーカードが必要になるため、カードの所在や有効期限を、余裕のあるうちに確かめておいてください。
医療費が年間でどのくらいになりそうかは、年の途中で見当をつけておくと便利です。足切り額に届きそうかどうかで、集める手間をかけるべきかが判断できます。足切り額の考え方は、高額療養費とあわせて、先に挙げた記事でも整理しています。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
16. 【編集者の視点】
医療費控除の確定申告は、制度そのものよりも、手順の組み立て方で結果が変わる手続きです。3つの入力方法、マイナポータルの連携、e-Taxでの書類の保存、セルフメディケーション税制の選択と、それぞれ別々に案内されている内容が、実は1本の流れでつながっています。
個々の案内を別々に読むのではなく、集める、入力する、提出する、保存するという流れの中に置き直して確認すると、抜けや重複に気づきやすくなります。本記事の内容は一般的な目安です。実際の申告は、所轄の税務署や国税庁の相談窓口に確認してください。
17. まとめ
医療費控除の確定申告は、集める、入力の方法を選ぶ、明細書を作る、申告書を作成して提出する、書類を保存する、という段階で進みます。作成コーナーでは、医療費通知、医療費集計フォーム、領収書などの3つの方法から入力できます。
方法を併用するときは、同じ医療費を二重に入力しないことが重要です。試算では、通知分を二重に入力すると、控除額が7万円から25万円に膨らむ例を示しました。医療費通知を添付すれば、明細書の記載を簡略化でき、その分の領収書の保存は不要です。
領収書は提出せず、5年間保存します。還付申告は翌年から5年間できます。セルフメディケーション税制とは選択適用で、選んだ後の変更はできません。具体的な適用は、税務署に確認してください。
18. よくある質問
18.1 Q. 医療費控除の確定申告は、どのような流れで進めますか?
対象の医療費を集め、入力の方法を選び、明細書を作って申告書を作成し、提出します。そのあと、領収書などを5年間保存します。
18.2 Q. 入力の方法には、どのようなものがありますか?
確定申告書等作成コーナーでは、医療費通知から入力する方法、医療費集計フォームを使う方法、領収書などから入力する方法の3つが案内されています。
18.3 Q. 医療費通知を添付すると、何が楽になりますか?
明細書の記載を簡略化でき、その分の領収書の保存も不要になります。通知に必要な項目は、6つと案内されています。
18.4 Q. 医療費集計フォームは、スマートフォンだけで作れますか?
国税庁の案内では、推奨環境を満たしたパソコンで編集して保存してから、スマートフォンなどで使うよう案内されています。
18.5 Q. 家族の医療費を、マイナポータルで取得できますか?
あらかじめ代理人の設定をしておくと、家族の分の医療費の情報も取得できると案内されています。申告する人と家族の分のマイナンバーカードが必要です。
18.6 Q. 同じ医療費を、通知と領収書の両方から入力してもよいですか?
二重に入力すると、控除額が実際より大きくなってしまいます。データを取得した分以外を、追加で入力するようにしてください。
18.7 Q. 領収書は、申告のときに提出しますか?
提出は不要です。自宅などで5年間保存する必要があります。e-Taxで送信した場合も、保存は必要です。
18.8 Q. 源泉徴収票は、添付する必要がありますか?
添付や提示は不要です。ただし、申告書を作成するときには、引き続き必要です。
18.9 Q. 過去の年の分も、あとから申告できますか?
還付申告は、その年の翌年の1月1日から5年間、提出できます。令和7年分の場合、令和8年1月1日からが目安です。
18.10 Q. セルフメディケーション税制と、両方使えますか?
通常の医療費控除との選択適用で、両方は使えません。一度選ぶと、修正申告や更正の請求では変更できません。
参考資料
- 国税庁「No.1119 医療費控除に関する手続について」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.2030 還付申告」
- 国税庁「令和7年分 確定申告特集」
- 国税庁「医療費控除を受ける方へ」
- 国税庁「医療費集計フォームのダウンロード」
- 国税庁「医療費控除の入力方法について」
- 国税庁「医療費集計フォームを利用する場合の入力方法」
- 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」
齊藤 慧