
令和8年度税制改正の大綱で、農地中間管理機構に貸した農地の固定資産税の軽減は、対象を地域計画の区域内の一定の農地とするなどの見直しをしたうえで、2年延長とされました(農林水産省)。農地の固定資産税は、貸すか、耕すか、転用するかで変わります。
「農地の固定資産税はかからない」「農地は税金が安い」と聞いたことがあるかもしれません。しかし、農地にも固定資産税は課税されます。しかも、農地は市街化区域かどうか、耕作を続けているか、転用の届出をしたか、といった点によって、税額の決まり方が大きく変わります。
本記事では、東京都主税局と、名古屋市、福岡市、柏市、彦根市、山口市などの公式情報をもとに、農地の固定資産税の仕組みと、放置や転用で税額が変わる場面を確認します。
1. 農地にも固定資産税は課税される:「かからない」は誤解
固定資産税は、土地、家屋、償却資産に課される税金です。東京都主税局は、土地の区分として、田、畑、宅地、鉱泉地、池沼、山林、牧場、原野、その他の土地(雑種地)を挙げています。田や畑といった農地も、課税の対象に含まれます。
柏市などの自治体は、税額を、課税標準額に税率1.4%を掛けて求めると説明しています。都市計画税が課税される地域では、これに0.3%の都市計画税が加わります。
では、なぜ「農地は税金がかからない」と言われるのでしょうか。1つの理由は、農地の評価額が宅地に比べて低く、税額が小さく見えるためと考えられます。もう1つは、農地の税負担を抑える仕組みが複数用意されているためです。
ただし、その仕組みは農地の種類によって異なります。次の章で、農地の区分ごとの考え方を整理します。
2. 農地の課税の考え方は、3つのタイプで大きく分かれる
名古屋市の説明によると、平成4年度以降、市街化区域農地は、すべて「宅地並み課税」となっています。宅地並み課税とは、農地であっても、宅地と同じ考え方で評価して課税する仕組みです。
ただし、宅地並み課税には除外があります。名古屋市は、市街化区域内の農地のうち、生産緑地に指定された農地、および都市計画公園や特別緑地保全地区の農地は、宅地並み課税の対象にならないとしています。
市街化区域の外にある一般の農地は、宅地並み課税の対象ではありません。ただし、農地の負担調整措置により、税額が急に上がらないように調整されています。つまり、農地は、(1)市街化区域の宅地並み課税、(2)生産緑地などの除外、(3)一般農地の負担調整の3つのタイプで、課税の考え方が変わります。
2.1 【農地のタイプ別の固定資産税の考え方】
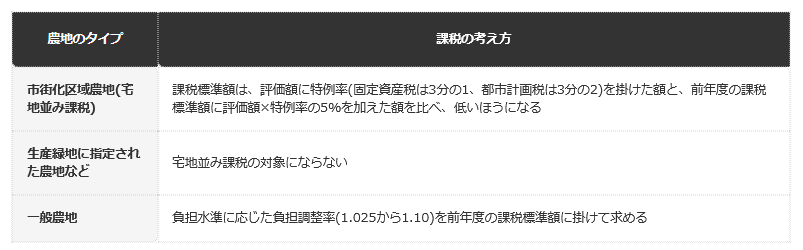
- 市街化区域農地(宅地並み課税)の場合:課税標準額は、評価額に特例率(固定資産税は3分の1、都市計画税は3分の2)を掛けた額と、前年度の課税標準額に評価額×特例率の5%を加えた額を比べ、低いほうになる
- 生産緑地に指定された農地などの場合:宅地並み課税の対象になりません
- 一般農地の場合:負担水準に応じた負担調整率(1.025から1.10)を前年度の課税標準額に掛けて求めます
3. 市街化区域農地は、評価額の3分の1と「前年度+5%」の小さいほう
市街化区域農地の課税標準額は、評価額に、固定資産税の場合は3分の1(都市計画税は3分の2)の特例率を掛けた額を上限とする仕組みです。柏市は、市街化区域農地の課税標準について、次の2つを比べて、少ないほうの額が課税標準額になると説明しています。
1つは、今年度の評価額に特例率を掛けた額です。もう1つは、前年度の課税標準額に、今年度の評価額×特例率×5%を加えた額です。後者は、前年度から増える額を、毎年一定の範囲に抑える働きがあります。
福岡市も、市街化区域農地について、前年度の課税標準額に負担調整率を掛けた額と、評価額に3分の1を掛けた額を比べ、いずれか小さい額が課税標準額になるとしています。表現は違っても、「毎年の上がり方を抑えながら、最終的には評価額の3分の1に近づく」という考え方は共通しています。
なお、市街化区域農地に該当するかどうかは、都市計画の区域の区分によって決まります。ご自身の農地がどの区域にあるかは、市町村の都市計画担当や税務担当の窓口で確認できます。
4. 一般農地は、負担水準に応じた調整率で年ごとに上がる
福岡市によると、農地の負担調整措置では、負担水準ごとに負担調整率が定められています。前年度の課税標準額に、この調整率を掛けた額が、今年度の課税標準額になる仕組みです。
負担水準が90%以上なら1.025、80%以上90%未満なら1.05、70%以上80%未満なら1.075、70%未満なら1.10です。負担水準が低い農地ほど、調整率が大きく、税額が上がりやすくなります。
4.1 【農地の負担調整率(負担水準別)】
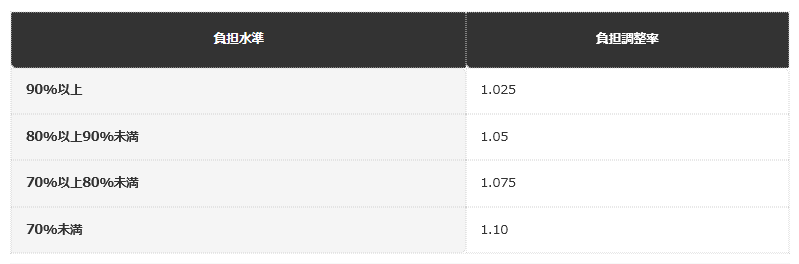
- 負担水準が90%以上の場合:負担調整率は1.025です
- 負担水準が80%以上90%未満の場合:負担調整率は1.05です
- 負担水準が70%以上80%未満の場合:負担調整率は1.075です
- 負担水準が70%未満の場合:負担調整率は1.10です
この調整率は、毎年最大でも1割増(1.10)までしか課税標準額が上がらないことを意味します。評価額が急に上がっても、農地の税額は数年かけて段階的に上がっていく仕組みです。
5. 農地転用の届出が受理されると、畑のままでも農地扱いから外れる
固定資産税では、土地の課税地目は、原則として、その年の1月1日の現況で判断されるとされています。福岡市の説明も、登記簿上の地目にかかわらず、その年の1月1日の現況の地目で評価するという趣旨です。
ところが、農地転用の届出を行うと、この原則の例外が生じます。彦根市は、農地転用の届出受理または許可により、現地の利用状況は農地(田畑)であっても、その土地は固定資産税の課税地目としての農地ではなくなるとしています。造成工事に着手していなくても、この扱いは変わりません。
名古屋市も、農地転用届が提出されている農地は、軽減措置の対象外としています。彦根市は、市街化区域の農地では、転用前は評価額の3分の1が課税標準額でしたが、転用の届出受理後は、この特例の適用から除外されると説明しています。
市街化調整区域の場合は、転用許可後に、付近の標準的な宅地から比準して評価額を計算するため、評価額そのものが大きく変わります。彦根市は例として、評価額が10万円から600万円になり、課税額が1400円から5万8800円に増える場合を示しています。この金額は、彦根市が例示した数字で、一般化はできません。
「まだ畑として使っているから、税金は農地のまま」と考えていると、届出を出した時点で、想定より早く税額が変わる場合があります。転用を検討するときは、税額の変化も含めて、事前に市町村の窓口に確認してください。
6. 【編集者の視点】
農地の固定資産税は、「農地だから安い」という一言で語られがちですが、実際は、農地の区分、届出の有無、耕作の状態で結論が変わります。特に、転用の届出受理が現況主義の例外になるという点は、あまり知られていません。
また、彦根市の試算例のように、転用によって税額が2倍以上になる場合もあります。金額の大きさは自治体や土地によって異なりますが、方向性としては「農地から外れると上がる」と理解しておくと、判断を誤りにくくなります。
7. 耕作をやめて放置すると、税金が安くなるとは限らない
耕作をやめれば、農地の税金が下がるように思えるかもしれません。しかし、遊休農地については、税負担が重くなる制度があります。山口市の説明によると、通常の農地の固定資産税の評価額は、正常売買価格に0.55を乗じて求めますが、遊休農地については、この0.55を乗じません。
その結果、評価額は約1.8倍になります。0.55を掛けない状態は、評価が1÷0.55、つまり約1.8倍になることを意味します。
ただし、耕作をやめただけで自動的に約1.8倍になるわけではありません。対象となるのは、農業委員会が農地所有者に対し、農地中間管理機構と協議すべきことを勧告した、農業振興地域内の遊休農地です。この勧告は、機構への貸付の意思を示さず、自ら耕作も行わない放置状況に限られます。
つまり、「勧告を受けるかどうか」が分かれ目になります。空き家で勧告を受けると住宅用地の特例が外れる仕組みと似ており、空き家の固定資産税はいつから上がる?でも同様の構造を解説しています。
山口市のこのページの更新日は2022年3月28日です。制度の運用や率は変わっている可能性があるため、現在の扱いは、お住まいの市町村の農業委員会や税務担当窓口に確認してください。
8. 農地中間管理機構に貸すと3年間2分の1に:令和8年度の大綱で見直しのうえ2年延長とされた
農地を貸して有効に活用してもらう場合の軽減措置もあります。柏市は、所有する全ての農地に、農地中間管理事業のための賃借権等を新たに設定し、設定期間が10年以上である農地について、課税標準を最初の3年間、価格の2分の1にするとしています。設定期間が15年以上の場合は、最初の5年間が対象です。
山口市も、所有農地の全部(10アール未満の自作地を除く)を新たに機構に10年以上の期間で貸し付けた場合、固定資産税を3年間2分の1に軽減するとしています。
ここで注意したいのは、期限です。柏市のページには、この軽減の対象を、平成28年4月1日から令和8年3月31日までの間に、新たに賃借権等を設定した農地とする旨が書かれています。山口市のページにも、令和8年3月31日までに15年以上で貸し付けた場合の記載があります。
令和8年3月31日は過ぎましたが、農林水産省の公表によると、令和8年度税制改正の大綱で、この特例は対象の農地を地域計画の区域内の一定の農地とするなどの見直しをしたうえで、2年延長とされました。
ただし、見直し後の対象や、令和8年4月1日以降に設定した場合の具体的な扱いは、今回確認した市町村のページからは分かりませんでした。貸付を検討するときは、必ず市町村の農政担当と税務担当の窓口で、最新の制度を確認してください。
9. 相続した農地や、税額の目安について
農地を相続した場合の扱いは、相続税側の制度と、固定資産税側の制度で分かれます。固定資産税は、毎年1月1日時点の所有者に課税されるため、相続した後は、相続人が納税義務者になります。
相続税の納税猶予など、相続税側の特例と固定資産税との関係については、今回確認した公式ページには記載がなく、本記事では扱いません。詳細は、税務署や市町村の窓口にご確認ください。
「農地の固定資産税はいくらか」という点については、農地の評価額が地域と土地ごとに大きく異なるため、一律の金額は示せません。税額の求め方は、課税標準額に1.4%を掛けるのが基本です。ご自身の農地の課税標準額は、毎年届く納税通知書で確認できます。
10. 【編集者の視点】
農地の税金を考えるときは、「今の税額」だけでなく、「制度の分かれ目に近づいていないか」を見ることが大切です。市街化区域かどうか、勧告を受ける状態になっていないか、転用の予定はないかを、年に一度は点検してみてください。
自治体ごとの運用の差も大きいため、この記事の内容はあくまで入り口です。最新の情報は、農地のある市町村の窓口で確認していただくのが確実です。
※本記事は、編集部が各市の公式ページや東京都主税局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
本記事の内容は、農地の固定資産税の考え方を理解するための一般的な目安であり、自治体の例示は一般化できません。制度の適用や税額は、農地の所在地や区域、個別の事情によって異なります。詳細は、農地が所在する市町村の税務担当窓口(23区内は都税事務所)に確認することをおすすめします。
11. まとめ
農地にも固定資産税は課税されます。市街化区域農地は宅地並み課税で、課税標準額は評価額の3分の1(固定資産税)が上限です。前年度から上がる額を、評価額×特例率の5%に抑える調整もあります。一般農地は、負担水準に応じた1.025から1.10の負担調整率で、税額が段階的に上がります。
農地転用の届出が受理されると、畑のままでも課税地目としての農地ではなくなります。遊休農地は、農業委員会の勧告を受けると、評価が約1.8倍になる仕組みがあり、放置しても税金が安くなるとは限りません。
農地中間管理機構への貸付による軽減は、令和8年3月31日までの設定が対象とされており、令和8年度税制改正の大綱で、見直しのうえ2年延長とされました。見直し後の対象や令和8年4月以降の扱いは確認できなかったため、貸付や転用を考えるときは、市町村の窓口で最新の制度を確認してください。
12. よくある質問
12.1 Q. 農地の固定資産税は、本当にかからないのですか?
かからないわけではありません。田や畑も課税の対象で、税額は課税標準額に税率1.4%を掛けて求めます。農地は負担調整などの仕組みで、上がり方が抑えられています。
12.2 Q. 市街化区域の農地は、どのように課税されますか?
平成4年度以降、宅地並み課税となっています。課税標準額は、固定資産税が評価額の3分の1、都市計画税が3分の2を上限とし、前年度からの上がり方を抑える調整もあります。
12.3 Q. 生産緑地の農地は、宅地並み課税ですか?
名古屋市は、生産緑地に指定された農地は宅地並み課税の対象にならないとしています。詳細は、農地のある市町村に確認してください。
12.4 Q. 農地転用の届出をすると、税金はどうなりますか?
彦根市は、届出の受理または許可により、現況が農地であっても課税地目としての農地ではなくなるとしています。市街化区域では、評価額の3分の1とする特例の適用から除外されます。
12.5 Q. 耕作をやめて放置すると、税金は上がりますか?
農業委員会が機構との協議を勧告した遊休農地は、評価に0.55を乗じないため、約1.8倍になると山口市は説明しています。放置しただけで自動的に上がるわけではありません。
12.6 Q. 農地を人に貸すと、税金は安くなりますか?
農地中間管理機構に貸し付けた場合、最初の3年間、課税標準が2分の1になる軽減があります。この特例は令和8年3月31日までの設定が対象でしたが、令和8年度税制改正の大綱で、見直しのうえ2年延長とされました。見直し後の対象や現在の扱いは、市町村に確認してください。
12.7 Q. 相続した農地の固定資産税は、誰が払いますか?
固定資産税は毎年1月1日時点の所有者に課税されるため、相続後は相続人が納税義務者になります。相続税側の特例は、別の制度です。
12.8 Q. 農地の税額は、どこで確認できますか?
毎年届く納税通知書で確認できます。評価額や課税標準額の詳細は、農地が所在する市町村の税務担当窓口に問い合わせてください。
参考資料
- 名古屋市「土地の評価額と税負担について」
- 福岡市「固定資産税」
- 柏市「農地の課税」
- 彦根市「農地転用の固定資産税への影響」
- 山口市「農地の課税強化・軽減について」
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」
- 農林水産省「令和8年度税制改正の大綱における農林水産関係事項について」
齊藤 慧