令和8年分の所得税から、給与所得控除の最低保障額が74万円に上がります(令和8年12月1日施行、令和8年分・令和9年分に適用。国税庁タックスアンサーNo.1410)。給与収入が220万円以下の人は、所得が小さく計算され、医療費控除の足切り額(所得の5%)も小さくなります。
年末が近づくと、「今年は病院に通う回数が多かった。医療費控除は、いくらから使えるのだろう」と気になる人が増えます。ネットでは「10万円を超えたら」という説明をよく見かけますが、実際には、それより低い額で使える人もいます。
逆に、「医療費が10万円を超えているのに、控除の額がゼロになった」という場合もあります。保険金などで補てんされる金額を、先に引く必要があるためです。この差が、「いくらから」の答えを人によって変えます。
本記事では、国税庁のタックスアンサーをもとに、医療費控除が使える最低ラインを、給与収入だけの人向けに金額で整理します。令和8年分から給与所得控除が変わるため、その影響も試算します。実際の判断は、所轄の税務署や国税庁の相談窓口に確認してください。
1. 医療費控除はいくらから:足切り額は原則10万円、所得によっては5%
国税庁のタックスアンサーNo.1120によると、医療費控除の額は、実際に支払った医療費の合計額から、保険金などで補てんされる金額を引き、さらにその年の足切り額を引いて計算します。最高は200万円です。
足切り額は、原則として10万円です。ただし、その年の総所得金額等が200万円未満の人は、総所得金額等の5%の金額が足切り額になります。つまり「いくらから」の答えは、10万円を超えたときとは限りません。
たとえば、総所得金額等が100万円の人なら、足切り額は5万円です。医療費の合計が5万円を少し超えるだけで、控除の額が出ます。一方、総所得金額等が200万円以上の人は、10万円を超えた分が控除の額になります。
ここでいう「超えた分」に注意が必要です。10万円を超えた分の全額が戻ってくるわけではなく、控除の額として所得から差し引かれます。実際に戻る税金の額は、後の章で試算します。
2. 「総所得金額等が200万円未満」は、給与収入だといくらのことか
足切り額が5%になる条件は、総所得金額等が200万円未満であることです。ただ、多くの会社員は、自分の総所得金額等を意識していません。源泉徴収票に載っている給与収入から、換算して考える必要があります。
この記事では、給与収入だけがある人について、給与収入から給与所得控除額を引いた給与所得を、総所得金額等の目安として扱います。総所得金額等の正確な定義や、ほかの所得がある場合の扱いは、今回確認した国税庁の資料の範囲では、原文を確認できませんでした。
給与所得控除の額は、国税庁のタックスアンサーNo.1410に、収入金額ごとの表が示されています。この表が、令和8年分から変わります。次の章で、令和7年分と令和8年分の違いを確認します。
3. 令和8年分から、給与所得控除の最低保障額は74万円になる
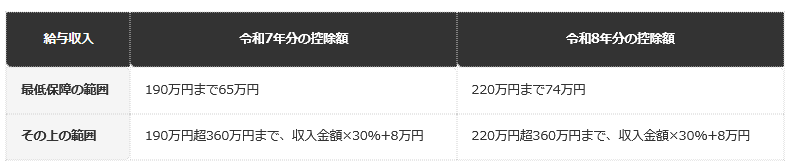
国税庁のタックスアンサーNo.1410の表によると、令和7年分の給与所得控除は、給与収入が190万円までなら65万円です。190万円を超え360万円までは、収入金額に30%を掛けて8万円を足した額です。
令和8年分と令和9年分は、表が変わります。給与収入が220万円までなら、控除額は74万円です。220万円を超え360万円までは、令和7年分と同じく、収入金額に30%を掛けて8万円を足した額です。
つまり、最低保障額が65万円から74万円に上がり、控除額が変わる収入の分岐点も、190万円から220万円に動きます。給与収入が220万円以下の人は、令和8年分では所得が小さく計算されます。
この変更は、医療費控除の足切り額にも関わります。所得が小さく計算されると、足切り額(所得の5%)も小さくなるためです。ただし、給与収入が220万円を超える範囲の計算式は、令和7年分と同じです。
3.1 【給与所得控除額の従来と令和8年分の違い(給与収入が360万円まで)】
前提条件:国税庁「No.1410 給与所得控除」の表。令和8年分と令和9年分は同じ表。給与収入が360万円を超える区分は省略1/2
出所:国税庁「No.1410 給与所得控除」を基にLIMO編集部作成
- 最低保障の範囲:従来の表は190万円まで65万円、令和8年分の表は220万円まで74万円です
- その上の範囲:従来の表は190万円超360万円まで、令和8年分の表は220万円超360万円まで、どちらも収入金額×30%+8万円です
この表は、給与収入が360万円までの部分だけを示しています。それを超える範囲や、給与収入が複数ある場合、給与以外の所得がある場合は、別に計算が必要です。詳しくは、国税庁のページで確認してください。
4. 給与収入別に見る足切り額:令和8年分の試算
ここでは、令和8年分の給与所得控除の表を使い、給与収入だけがある人の足切り額を試算します。給与収入から控除額を引いた給与所得を、総所得金額等の目安として、200万円未満なら5%、200万円以上なら10万円とします。
給与収入が150万円の人は、220万円までの範囲なので、控除額は74万円です。給与所得は76万円になり、足切り額は76万円の5%で、3万8000円です。医療費の合計が3万8000円を超えれば、控除の額が出ます。
給与収入が200万円の人は、給与所得が126万円で、足切り額は6万3000円です。250万円の人は、控除額が250万円の30%に8万円を足した83万円で、給与所得は167万円です。足切り額は8万3500円になります。
290万円の人は、控除額が95万円で、給与所得は195万円です。足切り額は9万7500円です。300万円の人は、控除額が98万円で、給与所得は202万円です。200万円以上なので、足切り額は10万円になります。
分岐点は、その間にあります。給与収入が297万円の場合、控除額は97万1000円、給与所得は199万9000円で、足切り額は9万9950円です。298万円になると、給与所得が200万円を超え、足切り額は10万円に変わります。
なお、国税庁のタックスアンサーNo.1410は、給与等の収入金額が660万円未満の場合、表にかかわらず所得税法別表第五で給与所得の金額を求めるとしています。この記事の金額は表の式で計算した目安で、実際の給与所得や足切り額は、これと少しずれることがあります。
4.1 【給与収入だけの人の足切り額の試算(令和8年分)】
前提条件:給与収入だけの人。国税庁「No.1410」の令和8年分の表で給与所得を求め、給与所得を総所得金額等の目安とした編集部試算。ほかの所得がある人には当てはまらない2/2

出所:国税庁「No.1410 給与所得控除」と、国税庁「No.1120 医療費を支払ったとき(医療費控除)」の算式を基にLIMO編集部試算
- 給与収入150万円:控除額74万円、給与所得76万円で、足切り額は3万8000円です
- 給与収入200万円:控除額74万円、給与所得126万円で、足切り額は6万3000円です
- 給与収入250万円:控除額83万円、給与所得167万円で、足切り額は8万3500円です
- 給与収入290万円:控除額95万円、給与所得195万円で、足切り額は9万7500円です
- 給与収入300万円:控除額98万円、給与所得202万円で、足切り額は10万円です
この試算は、給与収入だけがある人の目安です。給与以外の所得がある人や、複数の会社から給与を受けた人は、総所得金額等が変わります。実際の足切り額は、確定申告書等作成コーナーなどで確かめてください。
5. 令和7年分と比べると:足切り額が小さくなるのは、給与収入が220万円以下の人
令和7年分と令和8年分で、足切り額はどれだけ違うのか。同じ給与収入で比べます。給与収入が150万円の人は、令和7年分の控除額が65万円なので、給与所得は85万円です。足切り額はその5%の4万2500円で、令和8年分の3万8000円より、4500円大きくなります。
給与収入が200万円の人は、令和7年分では190万円を超えるため、控除額は200万円の30%に8万円を足した68万円です。給与所得は132万円で、足切り額は6万6000円です。令和8年分の6万3000円と比べると、3000円の差です。
一方、給与収入が250万円以上の人は、どちらの年分でも同じ計算式です。足切り額は変わりません。今回の見直しの恩恵があるのは、給与収入が220万円以下の範囲と考えられます。収入がこの範囲の人は、令和8年分の申告のときに、足切り額が少し下がります。
ただし、足切り額の差は、数千円の単位です。医療費控除を使えるかどうかは、この差より、医療費の合計や補てんされる金額の額に左右される場合がほとんどです。改正の効果は、目安として押さえておく程度で十分です。
なお、令和8年分の申告は、2027年に行います。給与所得控除の額は、ここで紹介した国税庁のタックスアンサーNo.1410の表のとおりですが、令和8年分以降の医療費控除の取り扱いは、国税庁のページで最新の案内を確認してください。
6. 【編集者の視点】
医療費控除の足切り額は、10万円という固定の数字ではなく、所得によって動く数字です。しかも、給与所得控除の見直しによって、令和8年分からは、給与収入が220万円以下の人の所得が小さく計算され、足切り額も小さくなります。
ただ、この記事の試算は、給与収入だけがある人の目安です。家族構成や、ほかの所得によって、結果は変わります。自分の場合に当てはまるかどうかは、必ず、確定申告書等作成コーナーの計算や、税務署への確認で確かめてください。
7. 保険金などで補てんされる金額は、先に引いてから判定する
足切り額を超えているかどうかは、支払った医療費の総額ではなく、補てんされる金額を引いたあとの額で判断します。国税庁のタックスアンサーNo.1120は、保険金などで補てんされる金額を、実際に支払った医療費の合計額から差し引くとしています。
補てんされる金額の例として、生命保険契約などで支払われる入院費の保険金や、健康保険などで支払われる高額療養費、家族療養費、出産育児一時金が挙げられています。補てんされる金額は、その保険金などの目的となった医療費が限度です。
仮の例で考えます。支払った医療費が15万円で、高額療養費などで8万円が補てんされたとします。差し引くと7万円です。総所得金額等が200万円以上で、足切り額が10万円の人なら、7万円は10万円に届かず、控除の額はゼロです。
支払った額だけを見て「15万円だから10万円を超えた」と考えると、こうした見落としが起きます。補てんの有無は、領収書ではなく、加入している医療保険や保険会社から届く通知で確認できます。
高額療養費と医療費控除の関係は、高額療養費と医療費控除の違い・併用の仕方で確認できます。高額療養費の基本は、高額療養費制度をわかりやすく解説(基礎知識)もあわせてご覧ください。
8. 足切り額に数える医療費の範囲:1年間、家族分、未払いの扱い
医療費の合計に入れるのは、その年の1月1日から12月31日までに支払った医療費です。国税庁のタックスアンサーNo.1120によると、未払いの医療費は、実際に支払った年の分として扱われます。年末に受けた治療の請求が翌年に届いた場合は、翌年の医療費です。
自分だけでなく、自分と生計を一にする配偶者やその他の親族のために支払った医療費も、合計に入れられます。家族の分を合わせると、足切り額を超えやすくなります。家族それぞれではなく、支払った人の申告にまとめる考え方です。
対象になる医療費は、診療や治療の対価、治療に必要な医薬品、公共交通機関の通院費などです。一方で、健康診断の費用や、ビタミン剤のように予防や健康増進のための医薬品、タクシー代、自家用車のガソリン代などは、原則として対象外です。
領収書を集めるときは、対象外の費用が混ざっていないかを確認します。対象外の費用を合計に入れてしまうと、足切り額を超えたように見えても、実際には超えていないことがあります。
9. 戻る税金の目安:控除額に所得税の税率を掛けて考える
医療費控除は、税金から直接引かれるわけではなく、所得から差し引かれます。そのため、戻る税金の額は、控除の額に、その人の所得税の税率を掛けた額が目安になります。国税庁のタックスアンサーNo.2260に、所得税の税率が示されています。
税率は、課税される所得金額に応じて、5%、10%、20%と上がっていきます。課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%です。
ここでは、総所得金額等が200万円以上で、足切り額が10万円の人が、医療費30万円を支払い、補てんがなかったとします。控除の額は20万円です。この20万円に税率を掛けて、戻る所得税の目安を出します。
税率が5%の人は、20万円の5%で1万円です。税率が10%の人は2万円、20%の人は4万円になります。同じ医療費でも、所得税の税率が違うと、戻る額は4倍まで開くことになります。
この試算は、所得税だけを見たもので、復興特別所得税や住民税は含めていません。住民税の扱いは別にあります。また、控除の額によって税率の区分をまたぐ場合は、ここまで単純ではありません。
9.1 【控除の額が20万円のときの、戻る所得税の目安】
- 課税される所得金額が195万円未満:税率は5%で、戻る所得税の目安は1万円です
- 課税される所得金額が195万円以上330万円未満:税率は10%で、戻る所得税の目安は2万円です
- 課税される所得金額が330万円以上695万円未満:税率は20%で、戻る所得税の目安は4万円です
「10万円ちょっとしか払っていないので意味がない」と考える人もいます。たとえば医療費が10万5000円で足切り額が10万円なら、控除の額は5000円です。税率が5%なら、戻るのは250円ほどで、手間に見合わない場合もあります。
10. 自分の足切り額を求める手順:給与収入だけの人の場合
ここまでの内容を、手順にまとめます。給与収入だけがある人が、自分の足切り額を大まかに求める流れです。まず、源泉徴収票などで、その年の給与収入を確かめます。次に、国税庁のタックスアンサーNo.1410の表から、給与収入に当たる給与所得控除額を探します。
そのうえで、給与収入から給与所得控除額を引き、給与所得を出します。この給与所得が200万円未満なら、足切り額は給与所得の5%です。200万円以上なら、足切り額は10万円です。ほかの所得がある人は、その所得も含めて考える必要があります。
足切り額が分かったら、その年に支払った医療費の合計から、補てんされる金額を引き、足切り額を超えているかを確かめます。超えていれば、超えた分が控除の額です。最後に、控除の額に所得税の税率を掛けて、戻る所得税の目安を出します。
この手順は、あくまで大まかな目安を得るためのものです。正確な金額は、確定申告書等作成コーナーで入力すると、自動で計算されます。手順の途中で迷った場合は、税務署の相談窓口に確認してください。
11. セルフメディケーション税制は、1万2000円を超えた分が対象
医療費控除には、特例としてセルフメディケーション税制があります。国税庁のタックスアンサーNo.1129によると、特定一般用医薬品等の購入費の合計額から、1万2000円を引いた金額が控除の額で、限度額は8万8000円です。
この特例は、通常の医療費控除との選択適用で、両方を同時に受けることはできません。足切り額が10万円の通常の制度と比べると、1万2000円と低い代わりに、対象が特定の医薬品の購入費に限られます。
健康診査や予防接種など、一定の取組を行っていることが要件です。どちらの制度が有利かは、通常の医療費が足切り額を超えるかどうかや、対象の医薬品の購入額によって変わります。選んだあとの変更はできないため、申告の前に比べてください。
この特例の適用期限や、令和8年分以降の取り扱いは、今回確認した国税庁の資料の範囲では分かりませんでした。最新の内容は、国税庁の案内で確認してください。
12. 「いくらから」を確かめる前に:領収書と通知をそろえる
足切り額を超えるかどうかを確かめるには、その年の医療費の合計と、補てんされる金額の合計が必要です。医療費の合計は領収書や、医療保険者から届く医療費通知で、補てんの額は保険会社や医療保険の通知で確認します。
申告のときは、医療費控除の明細書を確定申告書に添付します。領収書は提出せず、自宅などで5年間保存します。国税庁のタックスアンサーNo.1119によると、医療費通知を添付すれば、明細書の記載を簡略化できます。
申告の手順や、入力方法の選び方は、別の記事でも整理しています。ここでは、足切り額の考え方に絞りました。足切り額を超えそうかどうかは、年の途中でも、手元の領収書で見当をつけられます。
還付申告は、その年の翌年の1月1日から5年間できます。国税庁のタックスアンサーNo.2030がそう案内しています。過去の年に足切り額を超えていた可能性がある場合は、さかのぼって確かめる価値があります。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
13. 【編集者の視点】
「医療費控除はいくらから」という疑問の答えは、10万円という数字だけでは足りません。所得による足切り額の違い、補てんされる金額の差し引き、給与所得控除の見直しによる令和8年分の変化と、確かめる点が重なっています。
ただ、どの点も、順番に確かめれば難しくありません。本記事の試算は一般的な目安です。実際の判断や申告の内容は、所轄の税務署や国税庁の相談窓口に確認してください。
14. まとめ
医療費控除の足切り額は、原則10万円です。総所得金額等が200万円未満の人は、総所得金額等の5%になります。判定は、支払った医療費の合計から、保険金などで補てんされる金額を引いた額で行います。
給与収入だけの人の試算では、給与収入がおよそ297万円以下なら、足切り額が所得の5%になります。この上限は令和7年分も令和8年分も同じです。令和8年分は、給与所得控除の最低保障額が74万円になり、収入220万円以下の人は足切り額が小さくなります。
戻る所得税の目安は、控除の額に税率を掛けて考えます。控除の額が20万円なら、税率が5%で1万円、10%で2万円、20%で4万円です。セルフメディケーション税制とは選択適用で、選んだ後の変更はできません。
15. よくある質問
15.1 Q. 医療費控除は、いくらから使えますか?
足切り額は原則10万円です。総所得金額等が200万円未満の人は、総所得金額等の5%になります。補てんされる金額を引いた額で判定します。
15.2 Q. 医療費が10万円を超えていれば必ず控除されますか?
いいえ。保険金などで補てんされる金額を引いた額が、足切り額を超えている必要があります。
15.3 Q. 足切り額が5%になるのは、給与収入がいくらまでですか?
給与収入だけの人の試算では、令和7年分も令和8年分も、およそ297万円以下です。ほかの所得がある人は変わります。
15.4 Q. 令和8年分で何が変わりますか?
給与所得控除の最低保障額が、65万円から74万円になります。控除額が変わる収入の分岐点も、190万円から220万円に動き、収入220万円以下の人は足切り額が小さくなります。
15.5 Q. 控除の額と、戻る税金は同じですか?
同じではありません。控除の額は所得から差し引かれ、戻る税金は控除の額に所得税の税率などを掛けた額が目安です。
15.6 Q. 家族の医療費も合計に入れられますか?
自分と生計を一にする配偶者やその他の親族のために支払った医療費は、合計に入れられます。
15.7 Q. 年末に受けた治療の請求が翌年に届いた場合は?
未払いの医療費は、実際に支払った年の分として扱われます。翌年に支払えば、翌年の医療費です。
15.8 Q. 高額療養費が支払われた場合は、どうしますか?
保険金などで補てんされる金額として、支払った医療費から差し引きます。
15.9 Q. セルフメディケーション税制は、いくらから使えますか?
特定一般用医薬品等の購入費の合計が1万2000円を超えた分が対象で、限度額は8万8000円です。通常の医療費控除との選択適用です。
15.10 Q. 過去の年の分も申告できますか?
還付申告は、その年の翌年の1月1日から5年間できます。
参考資料
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1119 医療費控除に関する手続について」
- 国税庁「No.2030 還付申告」
- 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」
齊藤 慧