4. 令和10年分以後の基礎控除と給与所得控除は2年ごとに見直す方針
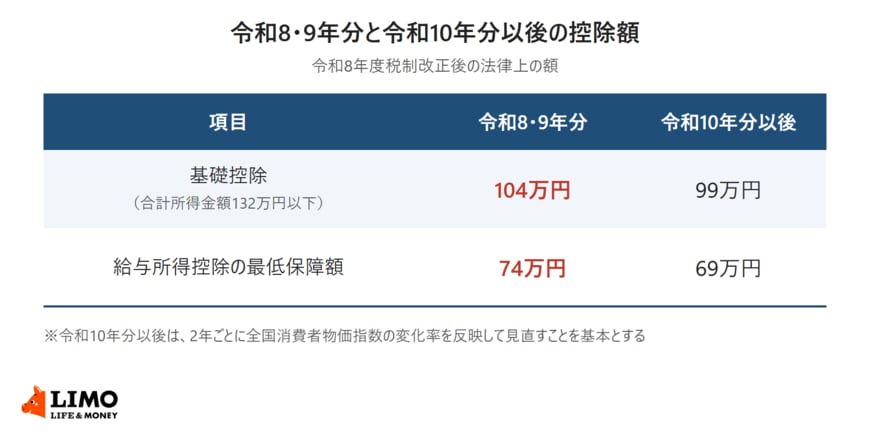
令和9年分の源泉徴収税額表のもとになっている基礎控除104万円と給与所得控除の最低保障額74万円は、令和8年分と令和9年分に限った額です。
4.1 法律上、令和10年分以後の基礎控除は99万円、給与所得控除の最低保障額は69万円
国税庁の「源泉所得税の改正のあらまし」では、令和10年分以後の基礎控除は、合計所得金額が132万円以下なら99万円、132万円超2350万円以下なら62万円とされています。
給与所得控除の最低保障額は、令和8・9年分の74万円に対し、令和10年分以後は69万円です。
4.2 令和10年分の額は未定
同じ資料では、令和10年分以後の基礎控除と給与所得控除の最低保障額について、2年ごとに全国消費者物価指数の変化率を反映して見直すことを基本とする、とされています。
国税庁が公表している源泉徴収税額表は令和9年分までです。月11万1000円未満という線は、令和9年分の表に限った数字として見ておく必要があります。
5. 毎月差し引かれた所得税は年末調整か確定申告で精算
毎月の源泉徴収は、1年分の所得税を前もって納めている仕組みです。差し引かれすぎた分は、年末調整か確定申告で精算されます。
5.1 扶養控除等申告書を出している勤務先では
年末調整では、勤務先が1年間の給与の総額をもとに所得税額を計算し、毎月差し引いた額との差を精算します。
令和8年分は、11月までの給与は改正前の表のまま源泉徴収され、12月の年末調整で引き上げ後の基礎控除などにもとづいて1年分を精算する扱いです。
5.2 年の途中で退職して年末調整を受けていない人は還付申告
年の途中で退職して年末調整を受けておらず、源泉徴収された所得税が納めすぎになっている人は、確定申告で取り戻せます。この還付申告は、その年の翌年1月1日から5年間提出できます。
源泉徴収票の源泉徴収税額の欄が0円の人は、申告しても戻ってくる所得税はありません。
国民健康保険の保険料を計算していた頃は、所得の申告がない世帯は保険料の軽減を判定できず、窓口で申告をお願いすることがよくありました。所得税が戻らない人でも、収入の申告は住民税や保険料の計算に使われます。
6. 2027年1月の給与明細で確かめておきたい3つの点
令和9年分の源泉徴収税額表に切り替わった後は、次の3点を見ておくと、天引きの額が自分の働き方に合っているかを判断しやすくなります。
- 社会保険料などを差し引いた後の月の給与と、所得税の欄の額
- 勤務先に扶養控除等申告書を出しているか(乙欄で計算されていないか)
- 年の途中で勤務先を替えた場合は、前の勤務先の源泉徴収票を新しい勤務先に出したか
判断に迷うときは、勤務先の給与担当者か、住所地を所轄する税務署に確認してください。
7. まとめ
2027年1月からの源泉徴収税額表では、扶養親族等が0人の人の所得税がかからない給与が、月11万1000円未満に上がりました。防衛特別所得税が新たに加わる一方で、復興特別所得税は1.1%に下がり、合わせた割合は所得税額の2.1%のままです。
基礎控除104万円と給与所得控除74万円は令和8・9年分の額で、令和10年分以後は物価にあわせた見直しが基本とされています。毎月の天引き額だけで判断せず、年末調整や確定申告で1年分がどう精算されるかまで確かめておきましょう。
参考資料
- 国税庁「令和9年分 源泉徴収税額表」
- 国税庁「令和8年分 源泉徴収税額表」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁「No.2511 税額表の種類と使い方」
- 国税庁「No.2520 2か所以上から給与をもらっている人の源泉徴収」
- 国税庁「No.2030 還付申告」
太田 彩子