
パートやアルバイトで働く人のなかには、給与明細の「所得税」の欄に毎月いくら引かれているかを気にしている人もいるでしょう。
国税庁は、2027年(令和9年)1月から支払う給与に使う「令和9年分 源泉徴収税額表」を公表しました。令和8年度税制改正で基礎控除などが引き上げられたことに伴い、税額が変わっています。
この記事では、毎月の給与から所得税が引かれ始める金額と、月の給与ごとの源泉徴収税額が令和8年分とどう違うかを見ていきます。
1. 2027年1月から源泉徴収税額表を改定。所得税が引かれない給与は「月11万1000円未満」に
毎月の給与から差し引かれる所得税は、勤務先が国税庁の「源泉徴収税額表」に当てはめて計算しています。2027年1月からは、この表が令和9年分に切り替わります。
1.1 扶養親族等が0人なら、月11万1000円未満は所得税がかからない
月額表の甲欄で扶養親族等が0人の場合、令和8年分の表で所得税がかからないのは、社会保険料などを差し引いた後の月の給与が10万5000円未満のときです。
令和9年分の表では、この金額が11万1000円未満に上がりました。月の給与が11万円の人は、令和8年分の表では380円が差し引かれますが、令和9年分の表では0円です。
1.2 扶養親族等が1人なら、月14万3000円未満まで所得税はかからない
扶養親族等が1人の場合も、所得税がかからない範囲が広がりました。令和8年分の表では月13万7000円未満でしたが、令和9年分の表では月14万3000円未満です。
ここでいう月の給与は、総支給額から健康保険料などの社会保険料を差し引いた後の金額を指します。
2. 社会保険料などを引いた月の給与が12万円なら、源泉徴収の所得税は月890円から550円に
月の給与ごとに、令和8年分と令和9年分の源泉徴収税額表の金額を並べました。いずれも月額表の甲欄で、扶養親族等が0人の場合です。
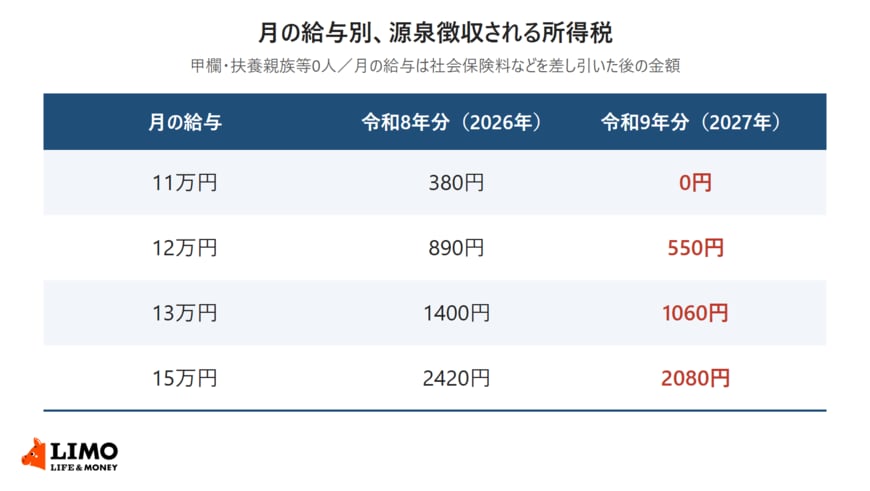
【月額表の甲欄・扶養親族等0人の源泉徴収税額(令和8年分→令和9年分)】
- 月11万円:380円→0円
- 月12万円:890円→550円
- 月13万円:1400円→1060円
- 月15万円:2420円→2080円
2.1 月12万円から15万円の区分では、毎月の税額が340円少なくなる
区分ごとに比べると、月12万円・13万円・15万円のいずれも、令和9年分の税額は令和8年分より340円少なくなっています。
同じ月の給与で1年間働くと、毎月の差を12か月分合わせて4080円です。ただし、1年間の所得税額は年末調整で計算し直すため、この合計がそのまま1年の税額の差になるわけではありません。
3. 2027年1月からは防衛特別所得税もあわせて源泉徴収
令和9年分の源泉徴収税額表は、所得税と復興特別所得税に加えて、新しく設けられた防衛特別所得税もあわせて差し引く表として作られています。
3.1 防衛特別所得税は所得税額の1%、令和9年1月1日以後の所得が対象
国税庁の「源泉所得税の改正のあらまし」によると、防衛特別所得税は源泉徴収する所得税額の1%です。あわせて、復興特別所得税の税率は2.1%から1.1%に引き下げられ、課税期間は令和29年12月31日まで10年間延長されました。
2つを合わせた割合は所得税額の2.1%で、これまでの復興特別所得税と同じです。
3.2 月11万1000円未満でも給与の3.063%が引かれる
勤務先に「給与所得者の扶養控除等申告書」を出している人の給与は甲欄、出していない人の給与は乙欄で税額を求めます。2か所以上で働く人は、申告書を出していない勤務先の給与が乙欄になります。
乙欄では、月11万1000円未満でも、社会保険料などを差し引いた後の給与の3.063%が差し引かれます。令和8年分の表でも、月10万5000円未満の区分は同じ3.063%でした。
2027年1月からの源泉徴収税額表では、扶養親族等が0人の人の所得税がかからない給与が、月10万5000円未満から月11万1000円未満に上がりました。月12万円から15万円の区分では、毎月の税額が340円少なくなります。
自分がどの区分に当たるかは、1月以降の給与明細で、社会保険料を差し引いた後の金額と「所得税」欄の額を見比べると確かめられます。
ここからは、元自治体職員の立場から、令和10年分以後にまだ決まっていないことと、差し引かれた所得税を精算する手続きを確認します。